Casos de éxito · Empresa de comercio internacional
Extractos multidivisa y multibanco conciliados automáticamente: cerca del 80 % de los cobros se asocian solos
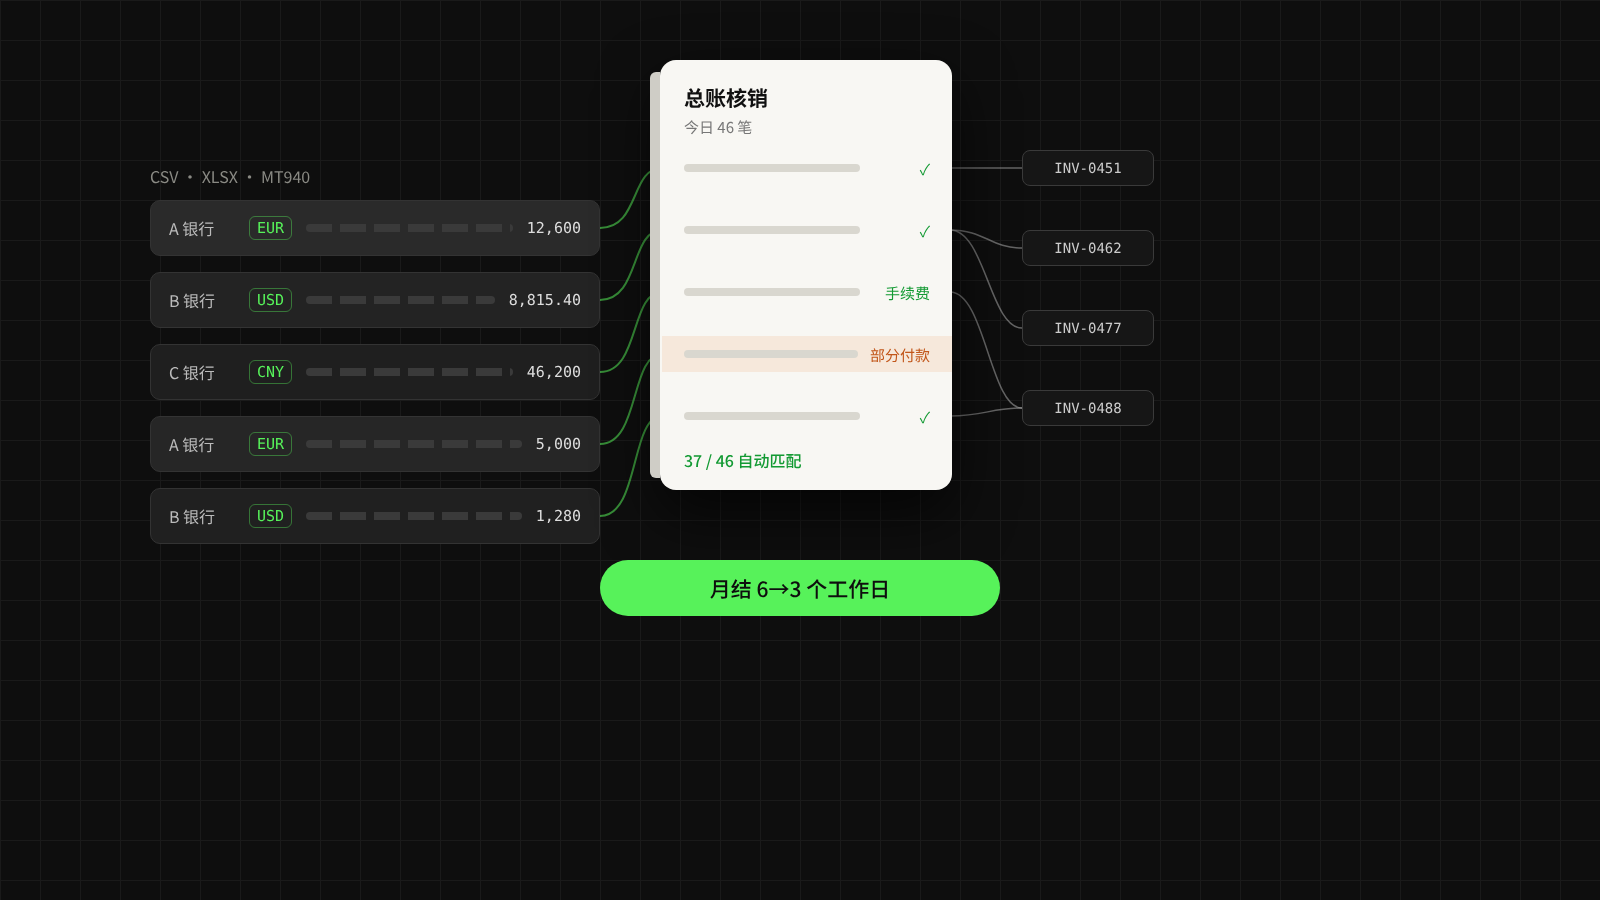
Una empresa de comercio internacional que cobra y paga con varias cuentas bancarias y divisas unifica el formato de los extractos y crea sugerencias de conciliación automática: cerca del 80 % de los cobros se asocian automáticamente y el cierre mensual pasa de unos 6 a unos 3 días laborables.
Una empresa de comercio internacional que opera a la vez con clientes de Europa y Asia utiliza varias cuentas bancarias para cobros y pagos, y trabaja con divisas distintas como el euro, el dólar estadounidense y el renminbi.
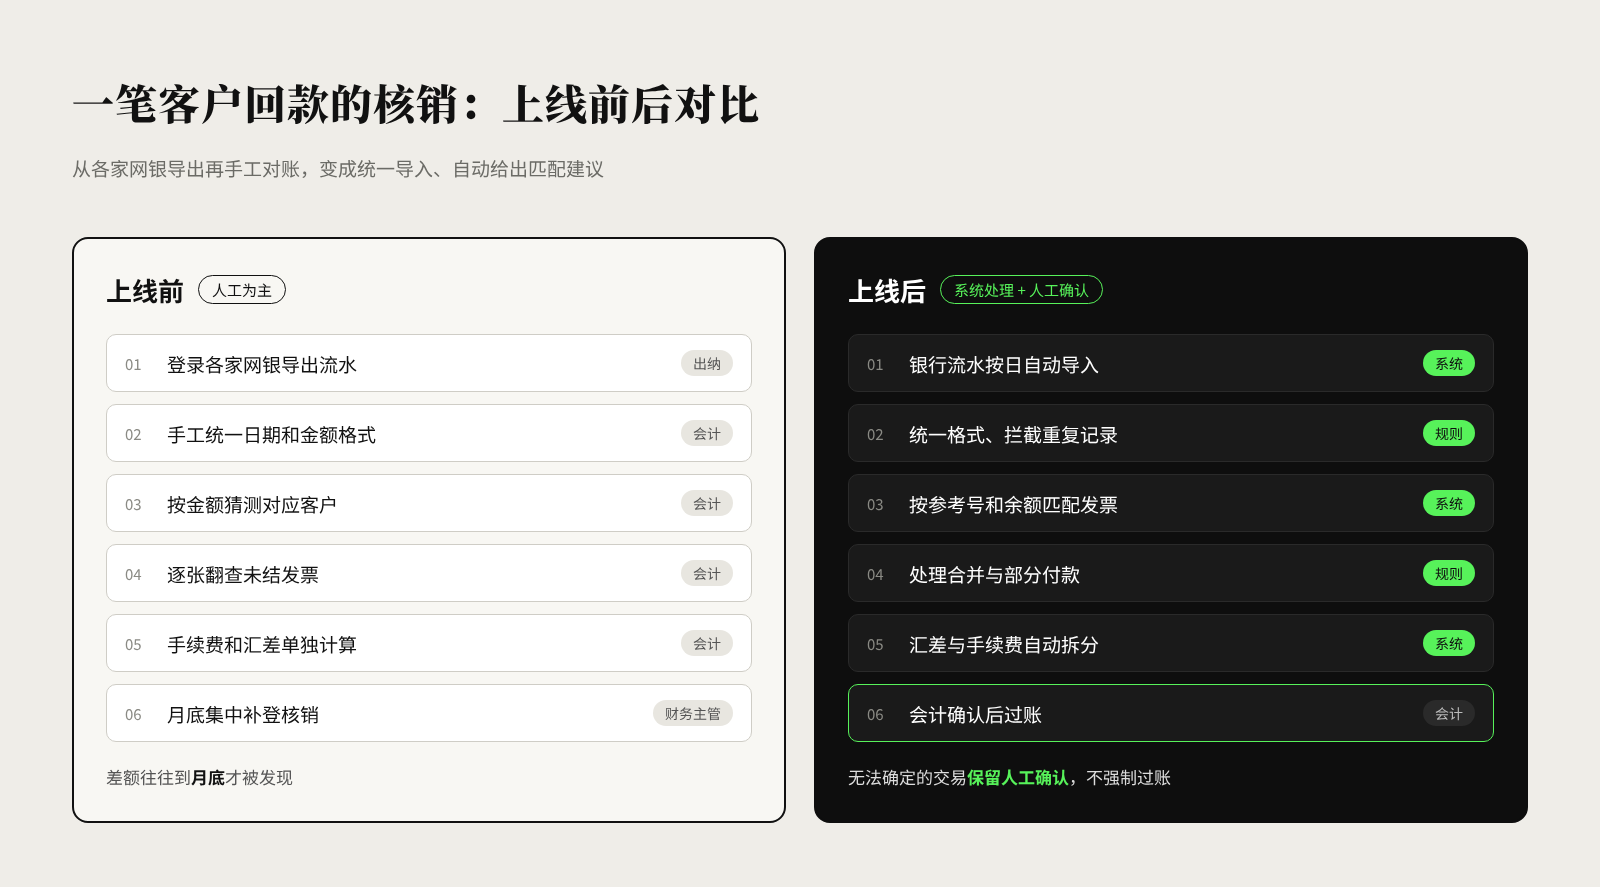
El ERP de la empresa ya gestiona las facturas de venta, las facturas de compra y el libro mayor, pero los extractos bancarios siguen exigiendo que el personal de finanzas los exporte desde distintas plataformas de banca online, los ordene a mano y los concilie.
Cada banco tiene un formato de archivo, una descripción de las operaciones y un plazo de abono diferentes, y el equipo de finanzas dedica mucho tiempo a confirmar el origen de cada pago.
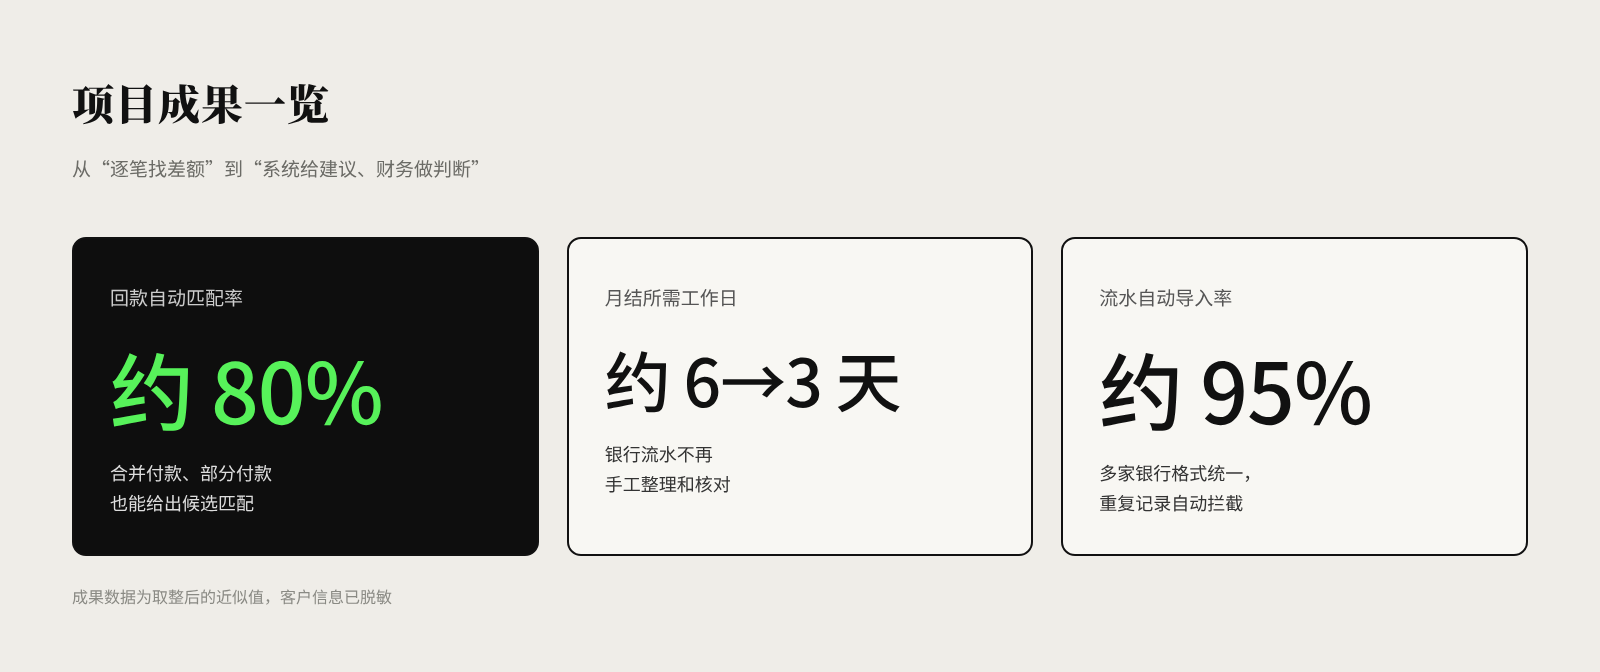
Resultados del proyecto: tasa de conciliación automática de cobros de aprox. 80 %; días laborables para el cierre mensual de aprox. 6→3 días; tasa de importación automática de extractos de aprox. 95 %
Los retos
Los formatos de las operaciones bancarias no son uniformes
Los bancos facilitan archivos de conciliación en CSV, Excel u otros formatos estándar.
Hay diferencias en cómo se representan las fechas, el signo de los importes, las divisas y la descripción de las operaciones.
Un cobro puede corresponder a varias facturas
Los pagos agrupados de clientes, los pagos parciales, las comisiones deducidas y las operaciones en divisas distintas hacen que una simple coincidencia de importes no cubra todos los casos.
La información de tesorería llega con retraso
La dirección puede ver las cuentas a cobrar y a pagar, pero le cuesta conocer a tiempo la presión real sobre el flujo de caja futuro.
La solución digital de SHEPHARD
La conciliación de un cobro de cliente: antes y después de la puesta en marcha
Paso 1: crear un modelo estándar de operaciones bancarias
Los registros de operaciones de cada banco se asignan a un formato de datos unificado.
Los campos estándar incluyen cuenta, fecha de operación, fecha de abono, importe, divisa, ordenante, referencia de la operación e identificador único del banco.
Para los datos sin identificador único estable, se establecen una clave compuesta y un mecanismo de revisión manual que evitan importaciones duplicadas.
Paso 2: construir un proceso fiable de importación de extractos
Los registros se conservan según el orden del archivo original y el identificador de la operación bancaria.
Se unifica el tratamiento de formatos de fecha, separadores decimales, codificación y sentido de débito y crédito.
Para los registros duplicados, los fallos de lectura de archivos y las operaciones anómalas se generan avisos claros, y se conserva un registro de auditoría de las importaciones.
Paso 3: crear sugerencias de conciliación automática
Con la referencia de la operación, los datos del cliente, el importe y el saldo de las facturas pendientes se generan coincidencias candidatas.
Se establece una lógica específica para los casos en que un cobro corresponde a varias facturas o varios cobros a una sola factura.
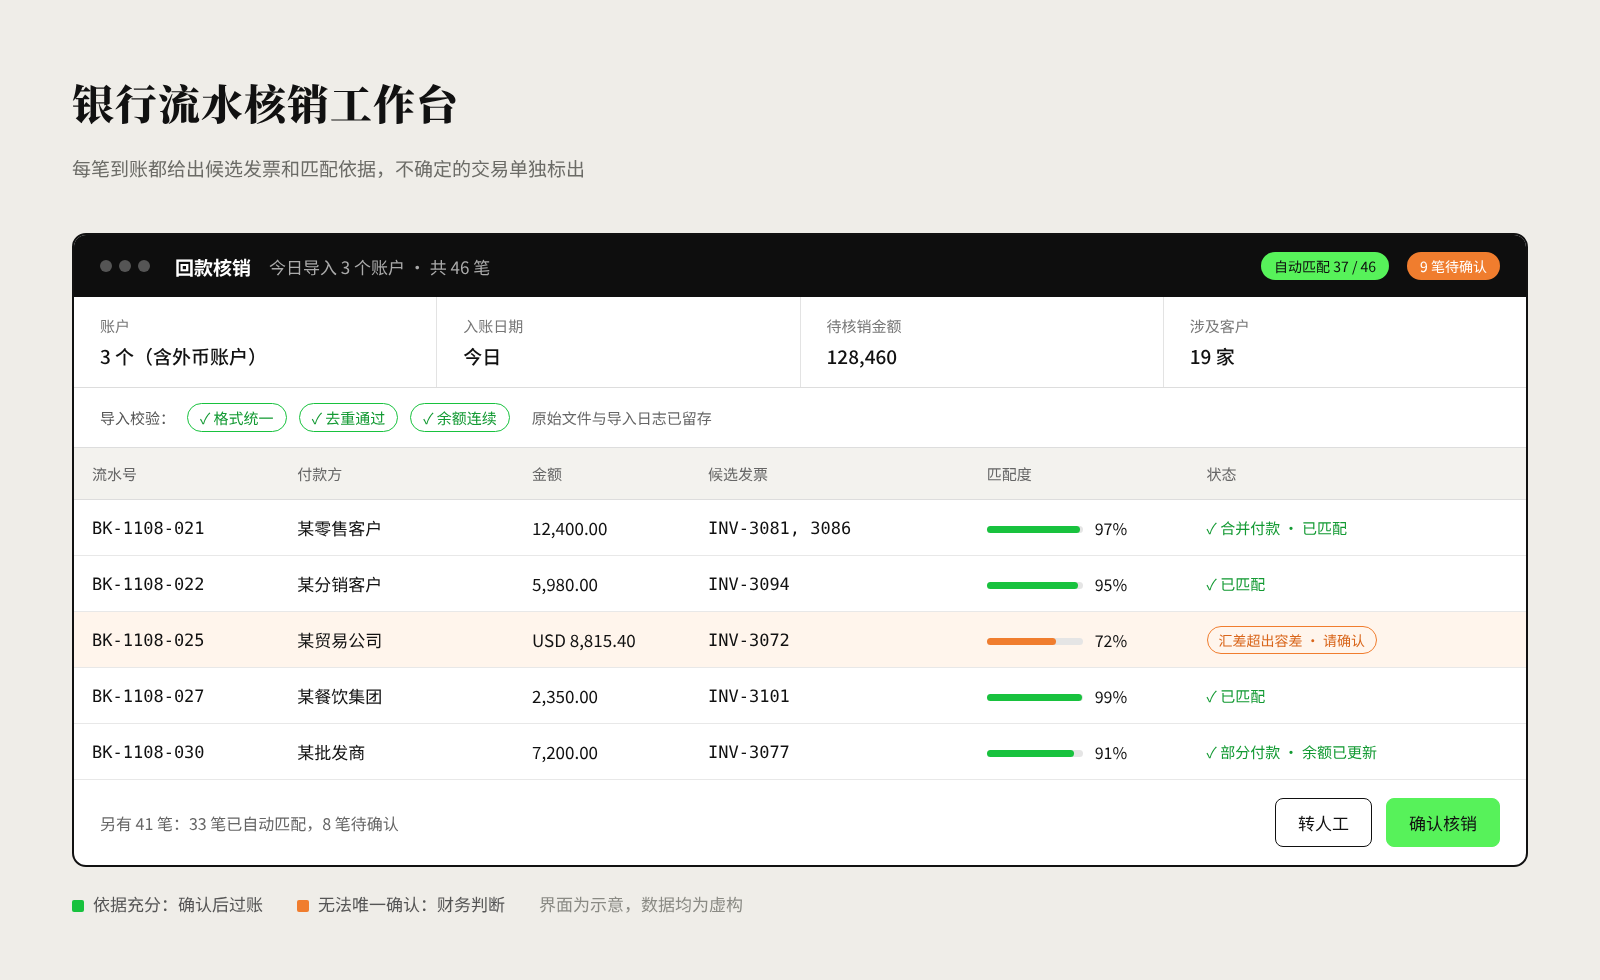
Las operaciones que no se pueden determinar con fiabilidad quedan para confirmación manual, en lugar de contabilizarse automáticamente a la fuerza.
Paso 4: perfeccionar el tratamiento multidivisa
Se registran por separado la divisa de la operación, la divisa original de la factura, la moneda funcional de la empresa y el tipo de cambio aplicable.
Las diferencias de cambio, las comisiones bancarias y los asientos contables relacionados se tratan según la política contable de la empresa y la configuración financiera del ERP.
Paso 5: crear una vista de gestión de tesorería
Se integran los saldos bancarios, las cuentas a cobrar pendientes, las cuentas a pagar por liquidar y los planes de pago confirmados.
La dirección puede analizar la estructura de tesorería por sociedad, cuenta, divisa y periodo, y realizar previsiones de flujo de caja a corto plazo.
Mesa de trabajo de conciliación de extractos bancarios (interfaz ilustrativa, datos ficticios)
Hoja de ruta de implantación
Primero se elige una cuenta bancaria para probar la importación de datos y la conciliación.
Con operaciones históricas se validan la detección de duplicados, los pagos parciales, los pagos agrupados y el tratamiento de comisiones.
Tras la confirmación de finanzas, se amplía a otros bancos y divisas.
Valor para el negocio
El personal de finanzas dedica menos trabajo a reordenar archivos bancarios y a buscar operaciones a mano.
La empresa dispone de información más actualizada sobre cobros, pagos y caja, y la gestión de tesorería deja de depender por completo de una conciliación concentrada a final de mes.
Resultados del proyecto (valores aproximados): tasa de conciliación automática de cobros de aprox. 80 %; días laborables para el cierre mensual de aprox. 6→3 días; tasa de importación automática de extractos de aprox. 95 %.
Indicadores de seguimiento continuo: tasa de importación automática de extractos bancarios, tasa de conciliación automática de cobros, número de partidas pendientes de conciliar, días laborables para el cierre mensual, desviación de la previsión de tesorería.
Lo que nos enseña este caso
Lo más importante de la automatización financiera no es que el sistema genere asientos automáticamente, sino asegurar que cada operación contable tenga un origen fiable, reglas claras y una pista de auditoría revisable.
*Para proteger la privacidad del cliente, la información de la empresa de este caso se ha anonimizado; las capturas de pantalla son ilustrativas y los resultados son valores aproximados redondeados.*
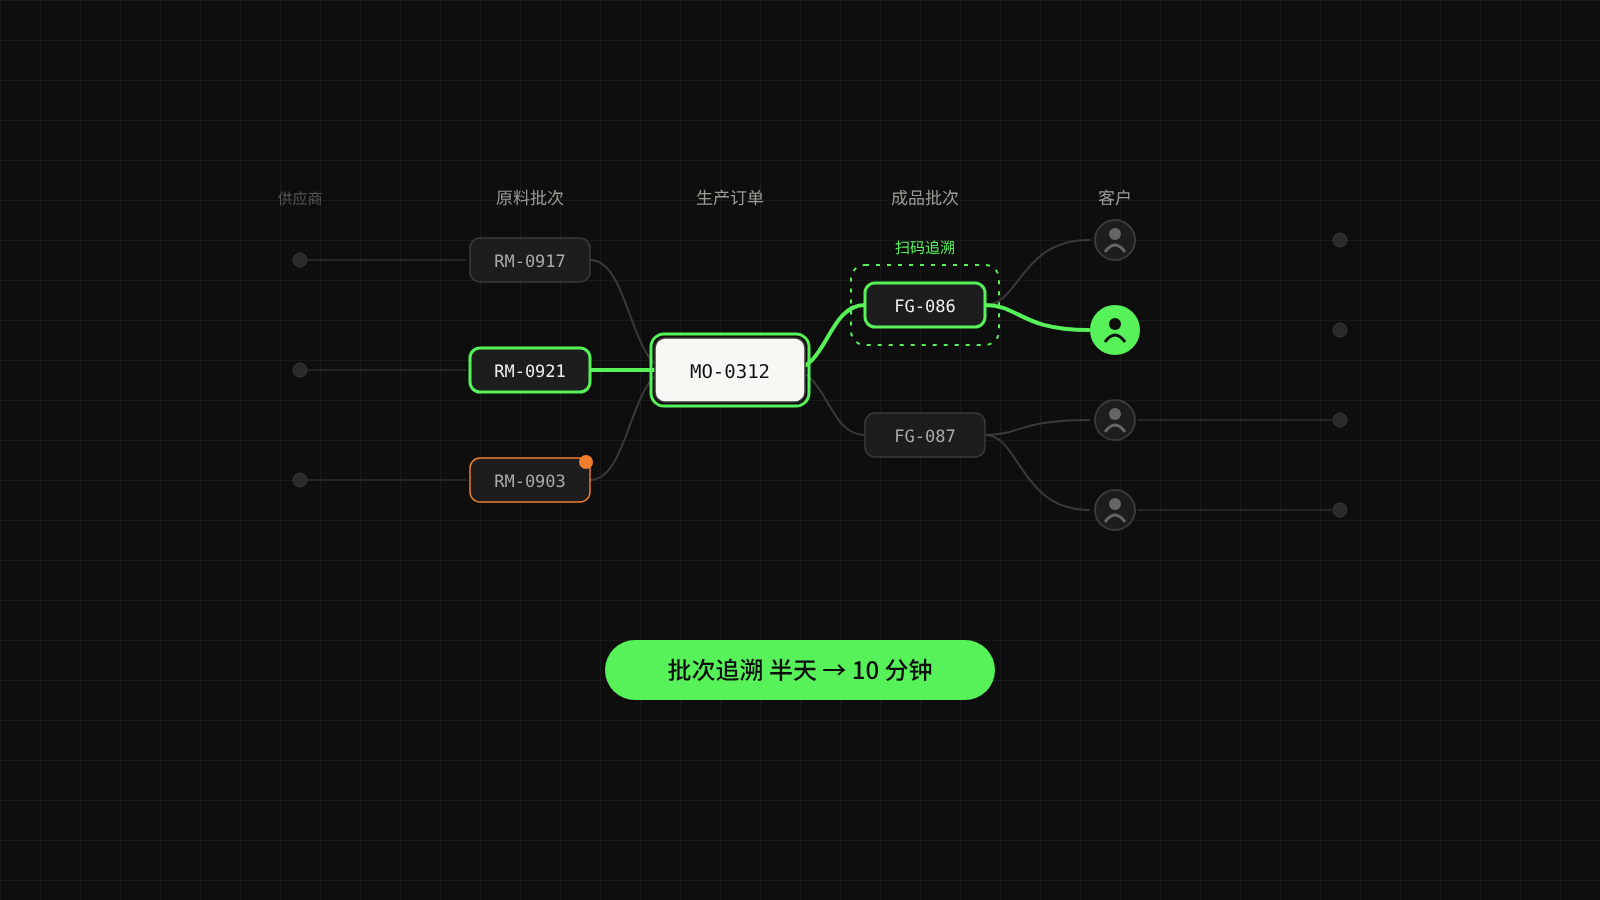
La trazabilidad de lotes pasa de media jornada a 10 minutos: cada lote de producto deja huella
Una empresa de fabricación de alimentos con múltiples categorías conectó compras, producción, almacén y entrega comercial en una única cadena de datos: cualquier lote de producto terminado permite reconstruir el origen de las materias primas y el destino entre los clientes. La trazabilidad de lotes pasó de unas medio día a menos de 10 minutos.
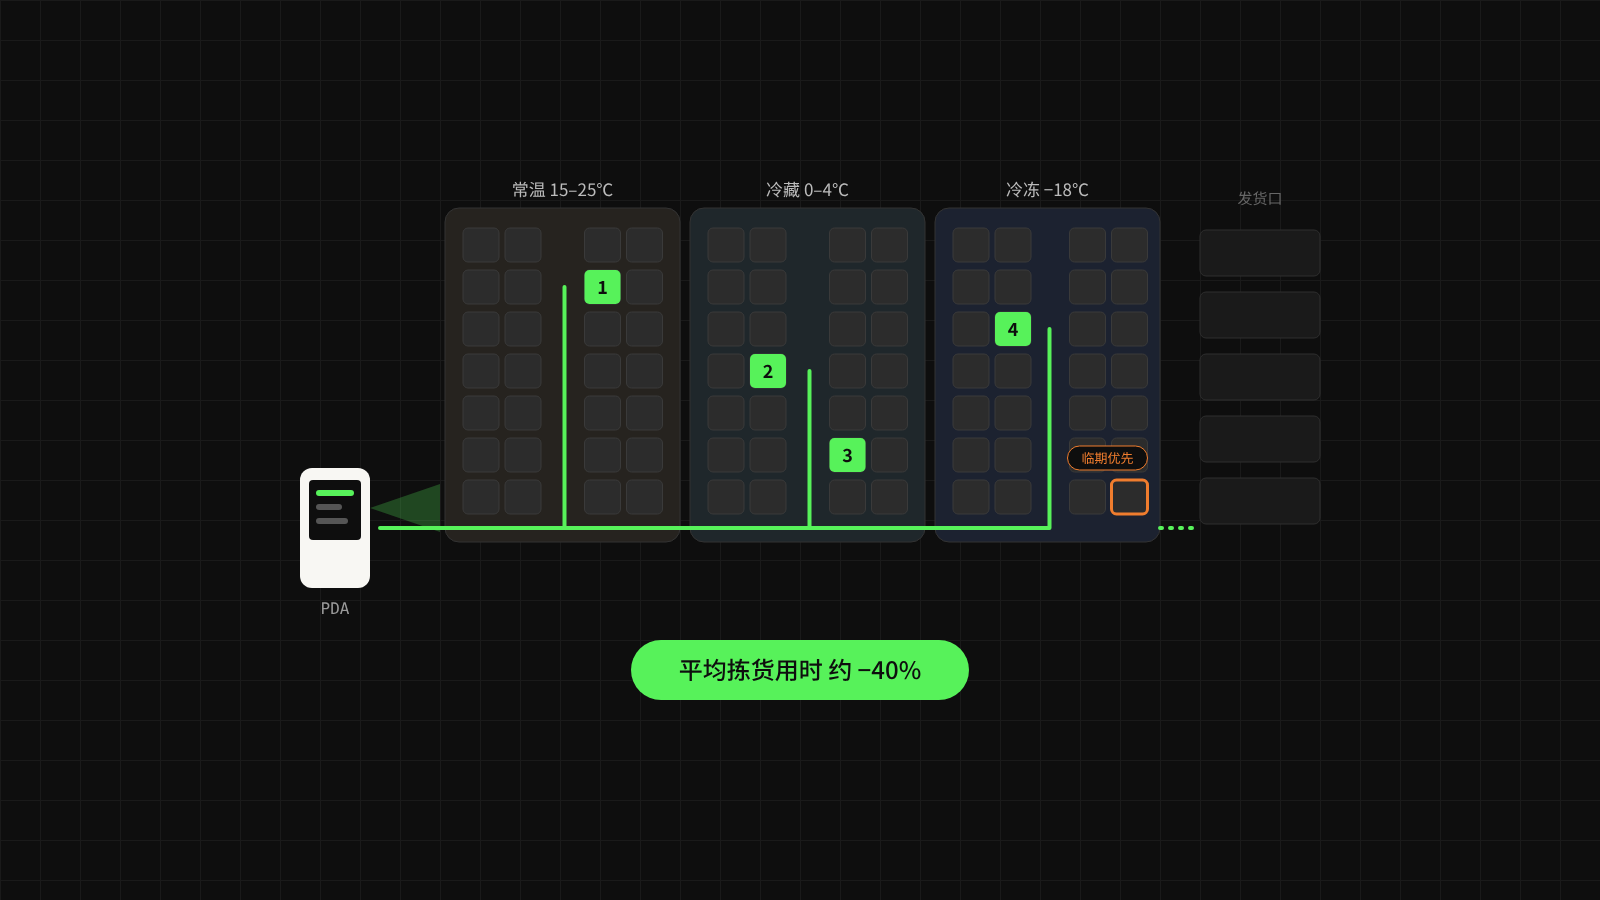
Mayorista de alimentos con tres zonas de temperatura
Inventario de tres zonas de temperatura con precisión de ubicación y un tiempo medio de picking reducido en torno a un 40 %
Una empresa mayorista de alimentos a temperatura ambiente, refrigerados y congelados llevó el inventario al nivel de ubicación y lote, ejecuta recepción, reposición y picking con PDA y aplica la salida por caducidad más próxima primero. El tiempo medio de picking se redujo en torno a un 40 % y el valor del stock próximo a caducar bajó de forma notable.
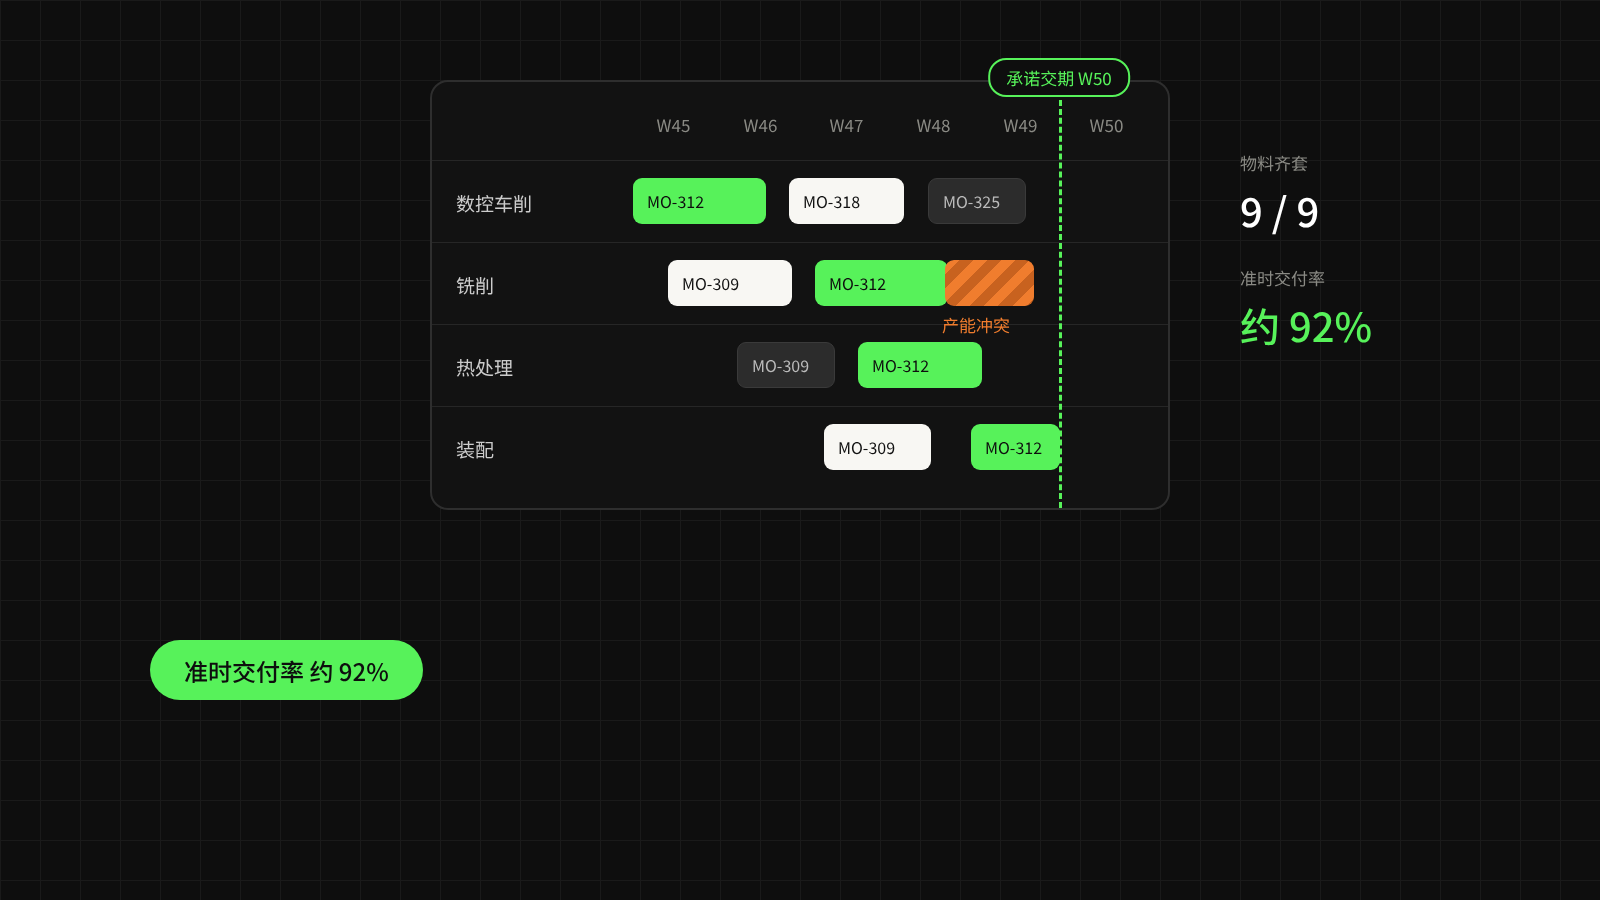
Los pedidos de venta impulsan directamente el plan de producción: la entrega a tiempo sube hasta aproximadamente el 92 %
Una empresa de mecanizado con gran variedad de productos y lotes pequeños hizo que los pedidos de venta impulsaran directamente las necesidades de materiales y la verificación de capacidad, y que el taller reportase la producción en tiempo real desde terminales. Los plazos de entrega comprometidos ya tienen fundamento: la entrega a tiempo pasó de aproximadamente el 75 % a aproximadamente el 92 %, y las paradas por falta de material se redujeron de forma notable.