Casi di successo · Azienda di commercio multinazionale
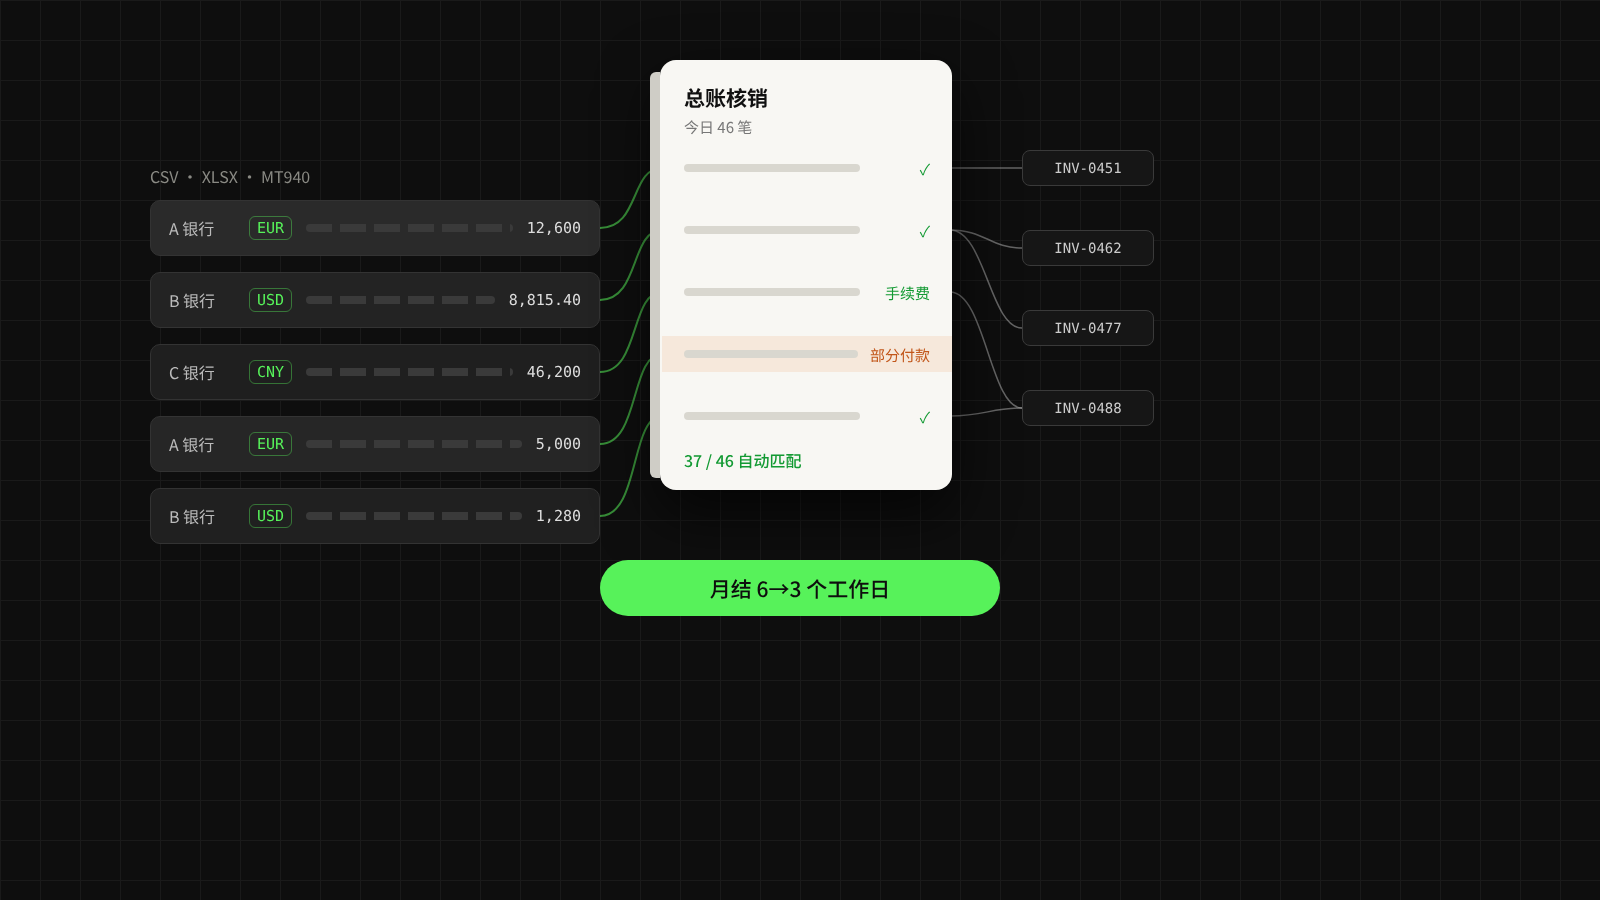
Movimenti multivaluta e multibanca riconciliati in automatico: circa l'80% degli incassi abbinato da sistema
Un'azienda di commercio internazionale che incassa e paga su più conti bancari e in più valute ha unificato il formato dei movimenti bancari e introdotto proposte di riconciliazione automatica: circa l'80% degli incassi viene abbinato in automatico e la chiusura mensile passa da circa 6 a circa 3 giorni lavorativi.
Un'azienda di commercio internazionale che opera con clienti in Europa e in Asia incassa e paga su più conti bancari e gestisce valute diverse, tra cui euro, dollaro statunitense e renminbi.
L'ERP dell'azienda sa già gestire fatture di vendita, fatture di acquisto e contabilità generale, ma i movimenti bancari devono ancora essere esportati dall'amministrazione dalle diverse piattaforme di home banking, poi riordinati e riconciliati a mano.
Ogni banca ha formati di file, descrizioni delle operazioni e tempi di accredito diversi, e l'amministrazione impiega molto tempo per stabilire da chi provenga un pagamento.
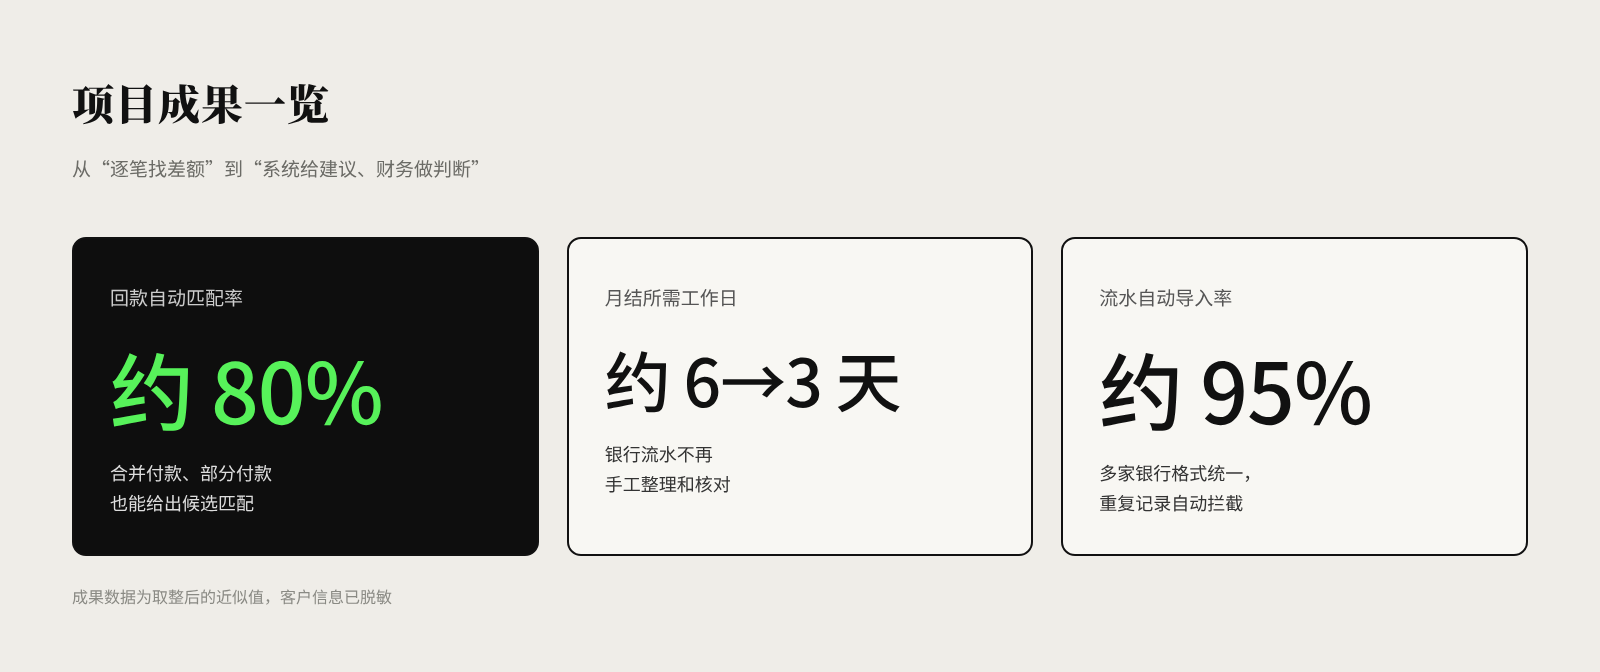
Risultati del progetto: abbinamento automatico degli incassi circa 80%; giorni lavorativi per la chiusura mensile circa 6→3; importazione automatica dei movimenti circa 95%
Le sfide
I formati delle operazioni bancarie non sono uniformi
Le banche forniscono file di riconciliazione in CSV, Excel o altri formati standard.
Date, segno degli importi, valuta e descrizione delle operazioni sono rappresentati in modi diversi.
Un incasso può riferirsi a più fatture
Pagamenti cumulativi, pagamenti parziali, commissioni detratte e operazioni in valute diverse fanno sì che un semplice abbinamento per importo non copra tutti gli scenari.
Le informazioni sulla liquidità arrivano in ritardo
Il management vede crediti e debiti, ma fatica a cogliere in tempo la reale pressione sui flussi di cassa futuri.
La soluzione digitale di SHEPHARD
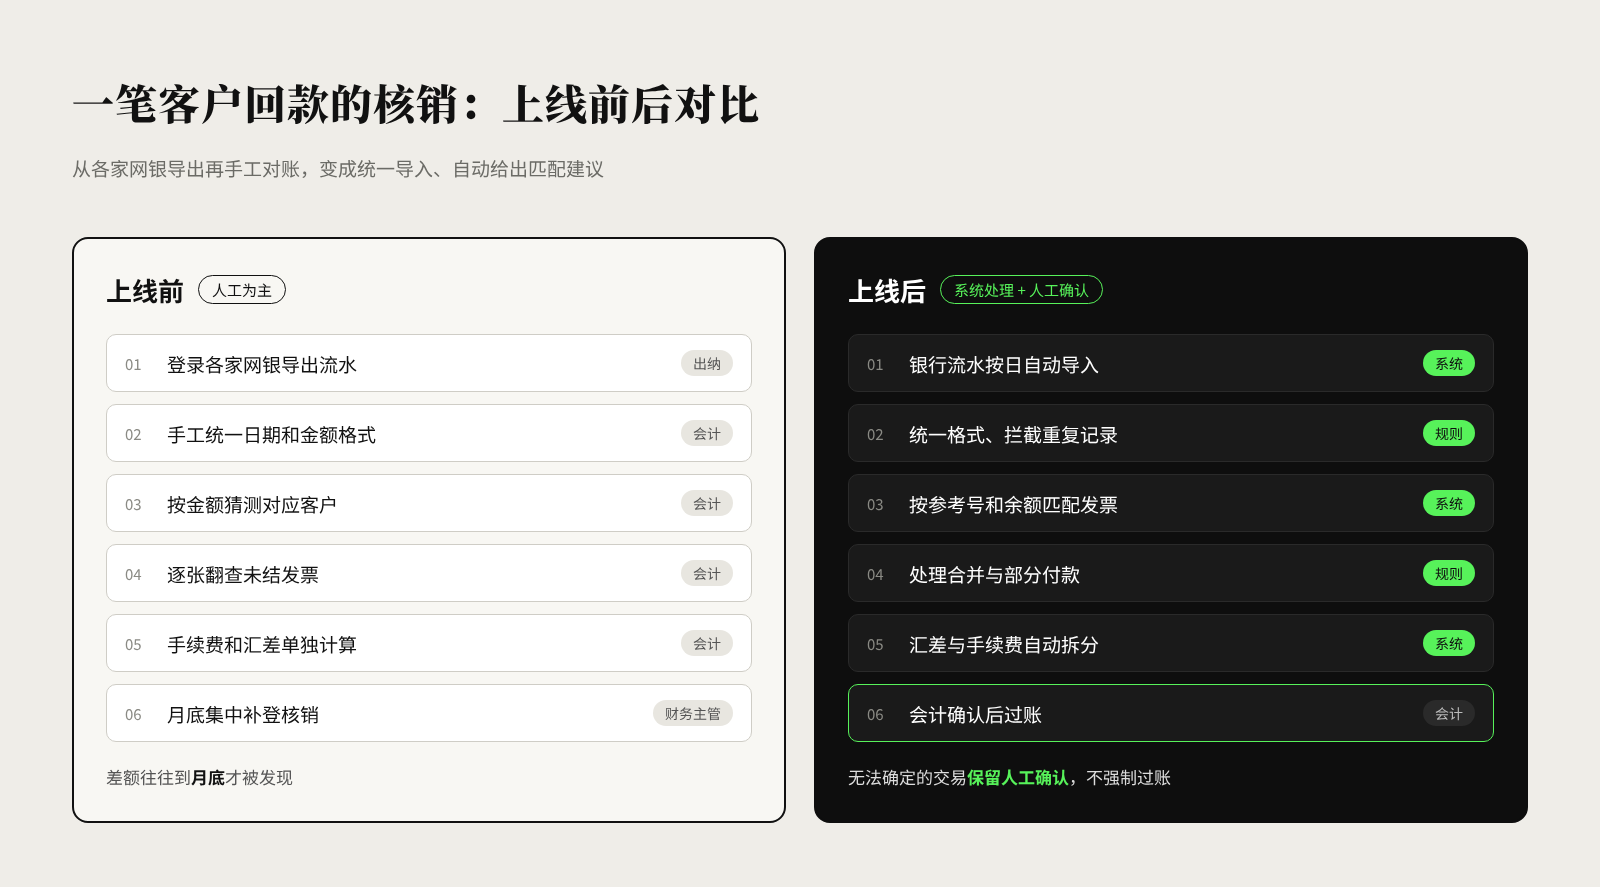
La riconciliazione di un incasso cliente: confronto prima e dopo l'avvio
Primo passo: costruire un modello standard delle operazioni bancarie
Le registrazioni delle diverse banche vengono mappate su un unico formato di dati.
I campi standard comprendono conto, data operazione, data di registrazione, importo, valuta, ordinante, riferimento dell'operazione e identificativo univoco della banca.
Per i dati privi di un identificativo univoco stabile si definiscono una chiave composta e un meccanismo di verifica manuale, per evitare importazioni duplicate.
Secondo passo: realizzare un processo di importazione affidabile
Le registrazioni vengono conservate secondo l'ordine del file originale e l'identificativo dell'operazione bancaria.
Formato delle date, separatore decimale, codifica e segno dare/avere sono gestiti in modo uniforme.
Per record duplicati, errori di lettura dei file e operazioni anomale si generano segnalazioni esplicite, conservando un registro di audit delle importazioni.
Terzo passo: introdurre proposte di riconciliazione automatica
Riferimento dell'operazione, dati del cliente, importo e saldo delle fatture aperte generano abbinamenti candidati.
Si definisce una logica specifica per i casi in cui un incasso copre più fatture o più incassi coprono una sola fattura.
Per le operazioni che non si possono valutare con affidabilità, si mantiene la conferma manuale, anziché forzare la registrazione automatica.
Quarto passo: perfezionare la gestione multivaluta
Valuta dell'operazione, valuta originale della fattura, valuta funzionale della società e cambio applicabile vengono registrati separatamente.
Differenze di cambio, commissioni bancarie e relative scritture contabili sono gestite secondo la politica contabile dell'azienda e la configurazione finanziaria dell'ERP.
Quinto passo: costruire una vista di gestione della liquidità
Si integrano saldi bancari, crediti da incassare, debiti da pagare e piani di pagamento confermati.
Il management può analizzare la struttura della liquidità per società, conto, valuta e periodo, ed elaborare previsioni di cassa a breve termine.
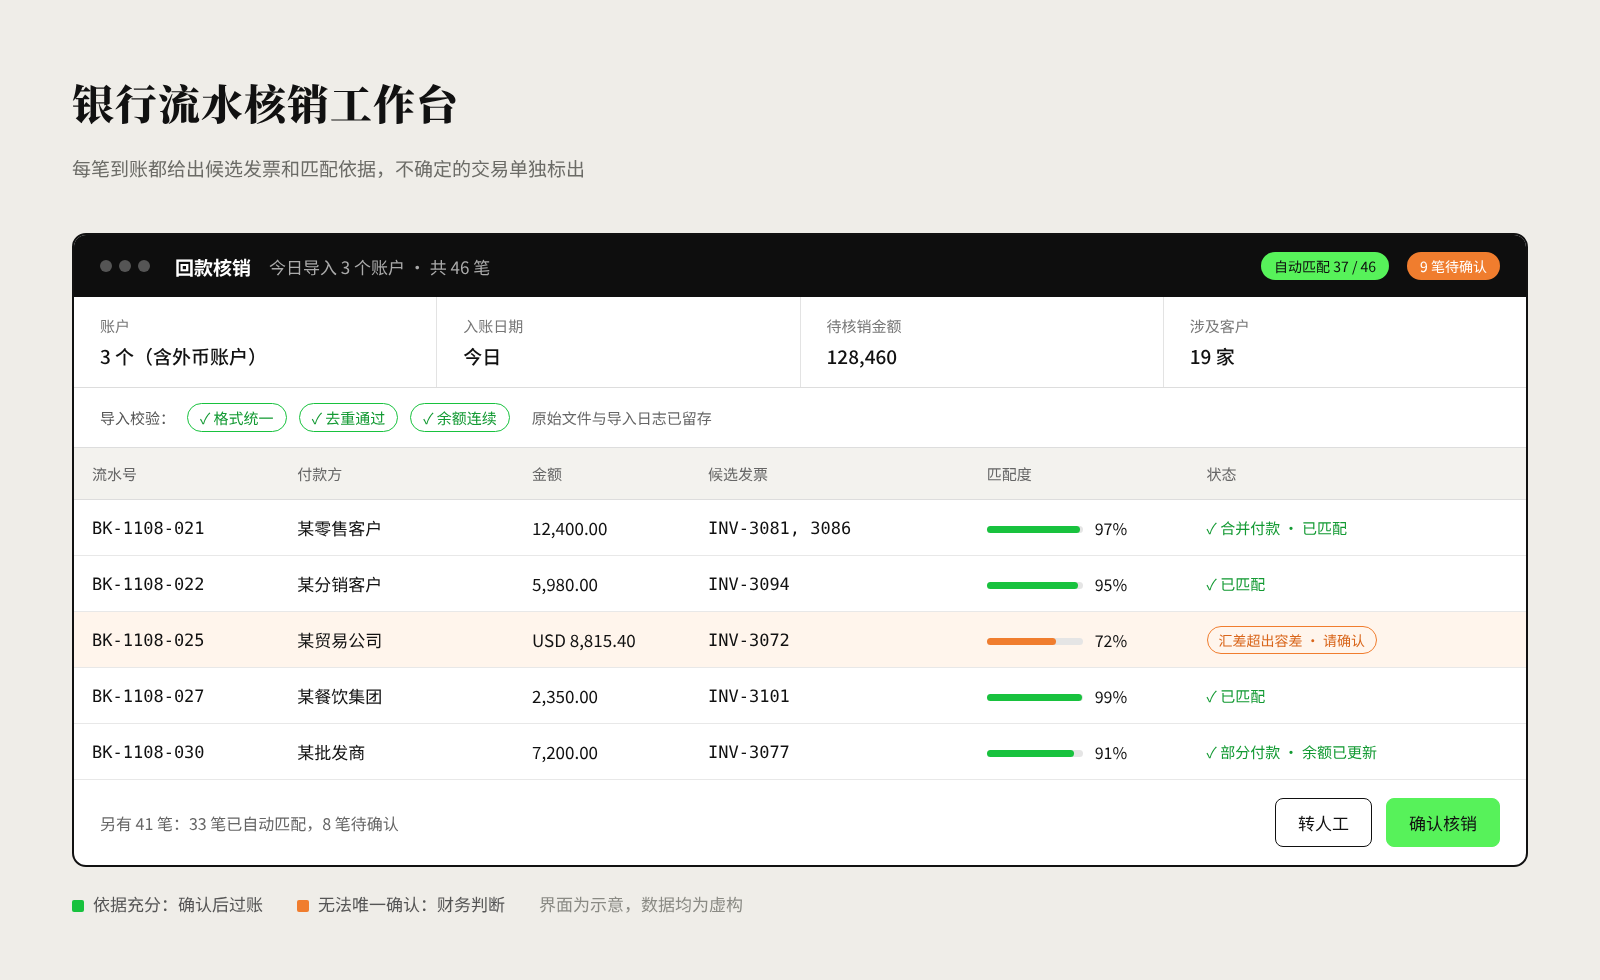
Postazione di riconciliazione dei movimenti bancari (interfaccia a scopo illustrativo, dati fittizi)
Percorso di implementazione
Si sceglie prima un conto bancario su cui testare importazione dei dati e riconciliazione.
Con le operazioni storiche si verificano rilevamento dei duplicati, pagamenti parziali, pagamenti cumulativi e gestione delle commissioni.
Dopo la conferma dell'amministrazione, si estende ad altre banche e valute.
Valore per il business
L'amministrazione riduce il lavoro ripetitivo di riordino dei file bancari e di ricerca manuale delle operazioni.
L'azienda ottiene informazioni più tempestive su crediti, debiti e liquidità, e la gestione della tesoreria non dipende più interamente dalla riconciliazione concentrata a fine mese.
Risultati del progetto (valori approssimativi): abbinamento automatico degli incassi circa 80%; giorni lavorativi per la chiusura mensile circa 6→3; importazione automatica dei movimenti circa 95%.
Indicatori monitorati con continuità: tasso di importazione automatica dei movimenti bancari, tasso di abbinamento automatico degli incassi, numero di partite non riconciliate, giorni lavorativi per la chiusura mensile, scostamento delle previsioni di liquidità.
Cosa ci insegna questo caso
Nell'automazione finanziaria la cosa più importante non è far generare le scritture al sistema, ma garantire che ogni registrazione contabile abbia una fonte affidabile, regole chiare e una traccia di audit verificabile.
*Per tutelare la riservatezza del cliente, le informazioni sull'azienda di questo caso sono state rese anonime; le schermate sono illustrative e i dati sui risultati sono valori approssimativi arrotondati.*
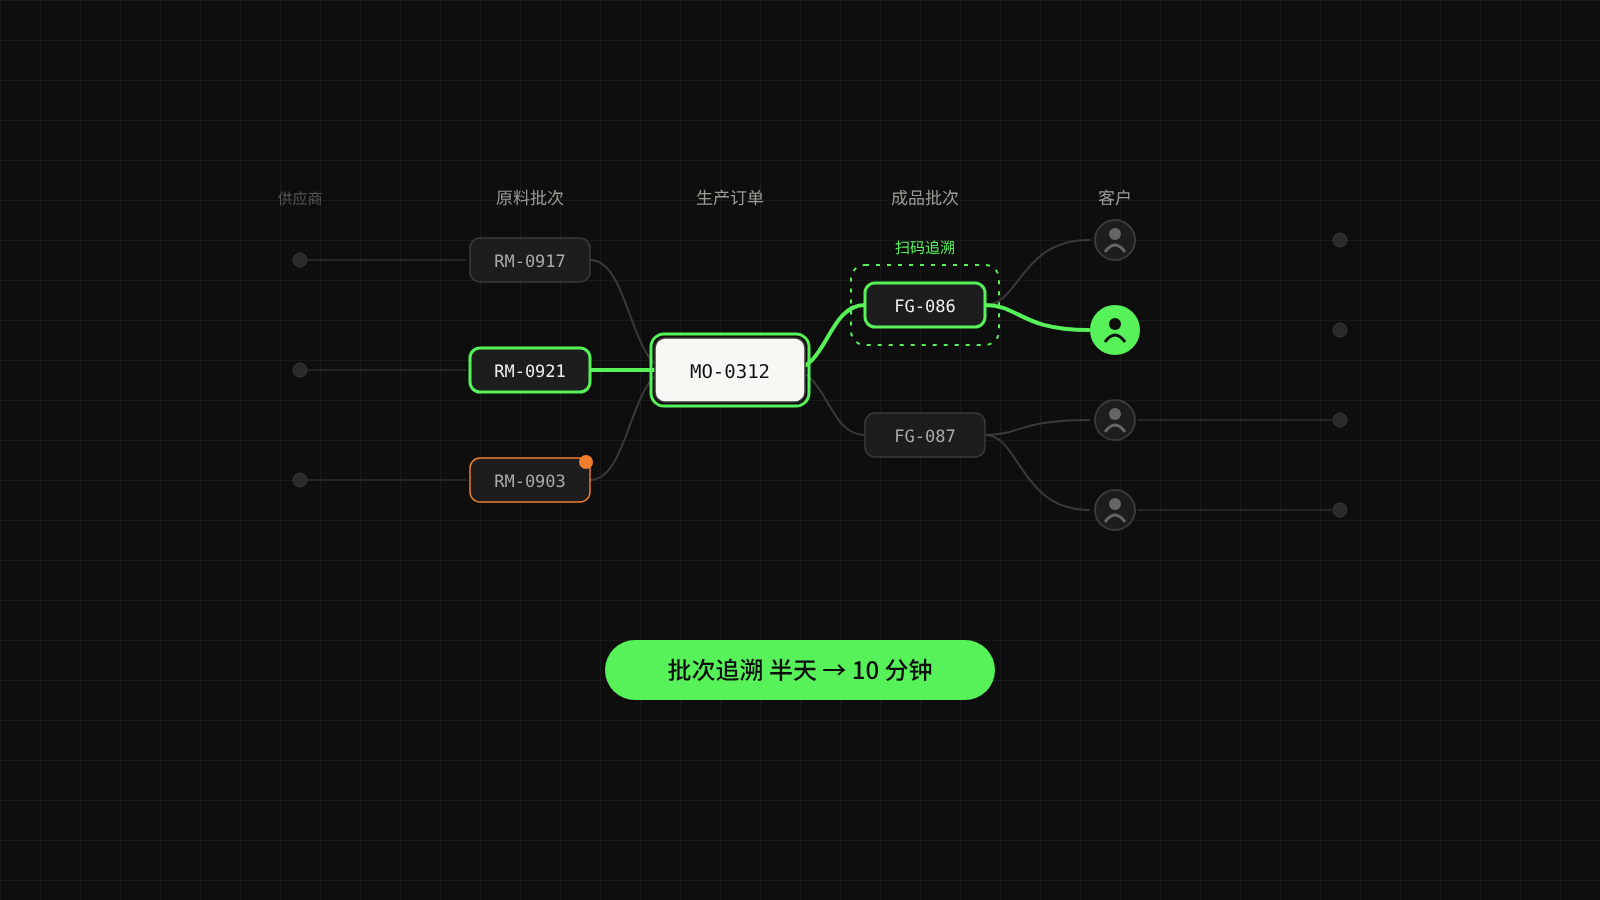
Tracciabilità dei lotti da mezza giornata a 10 minuti: ogni lotto di prodotto ha la sua storia
Un'azienda alimentare con più categorie di prodotto ha collegato acquisti, produzione, magazzino e consegne alle vendite in un'unica catena di dati: per qualsiasi lotto di prodotto finito si ricostruiscono l'origine delle materie prime e la destinazione presso i clienti. La tracciabilità dei lotti passa da circa mezza giornata a meno di 10 minuti.
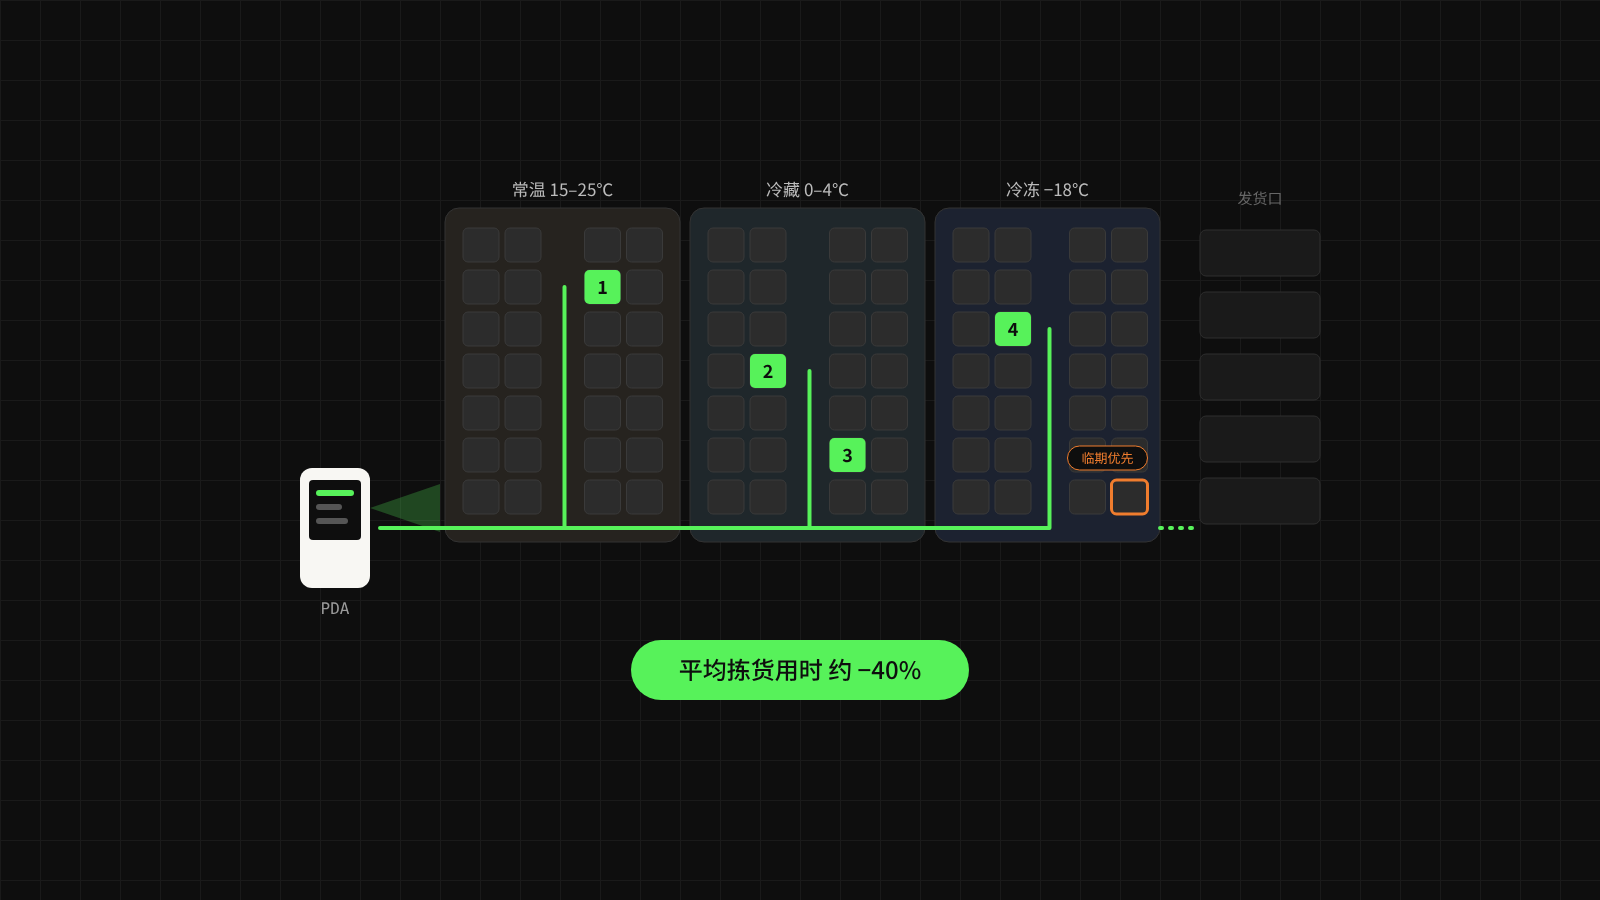
Giacenze a livello di ubicazione su tre zone di temperatura: tempo medio di picking ridotto di circa il 40%
Un grossista alimentare con prodotti a temperatura ambiente, refrigerati e surgelati ha portato le giacenze al livello di ubicazione e lotto, gestisce ricevimento, rifornimento e picking con terminali PDA e serve i lotti secondo il criterio della scadenza più vicina. Il tempo medio di picking si riduce di circa il 40% e il valore delle scorte in scadenza cala sensibilmente.
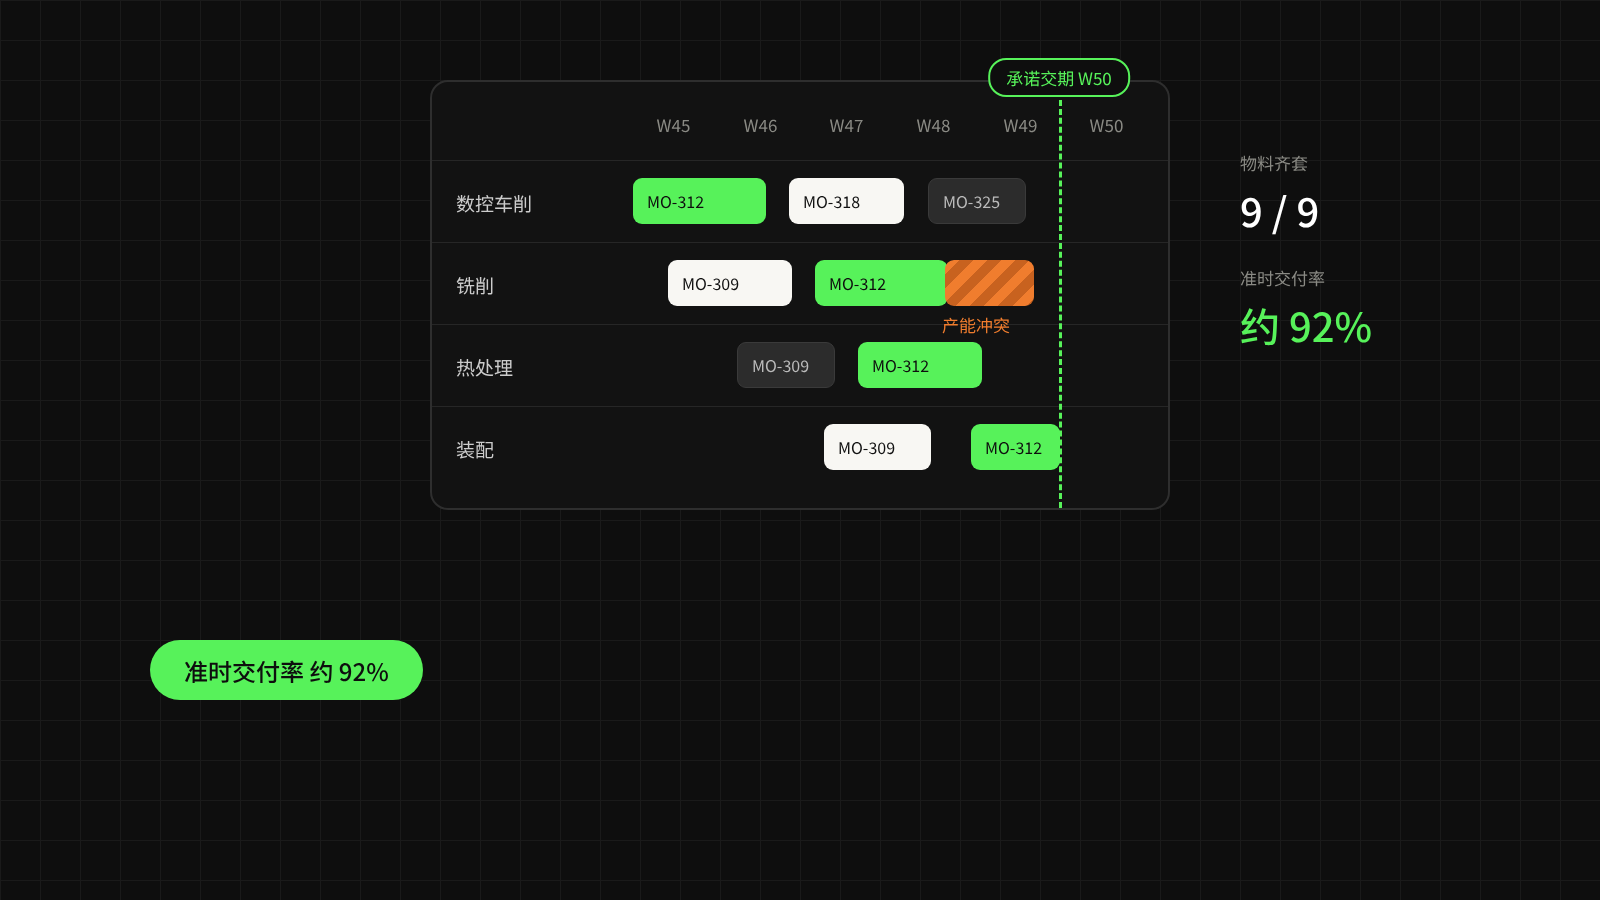
Gli ordini di vendita guidano direttamente la pianificazione: consegne puntuali al 92% circa
Un'azienda di lavorazioni meccaniche ad alta varietà e piccoli lotti fa guidare direttamente dagli ordini di vendita il fabbisogno di materiali e la verifica della capacità, mentre il reparto produttivo registra l'avanzamento in tempo reale da terminale. Le date di consegna promesse hanno ora un fondamento: la puntualità sale da circa il 75% a circa il 92% e i fermi per mancanza di materiali calano in modo evidente.