Casos de éxito · Empresa mayorista de comercio B2B
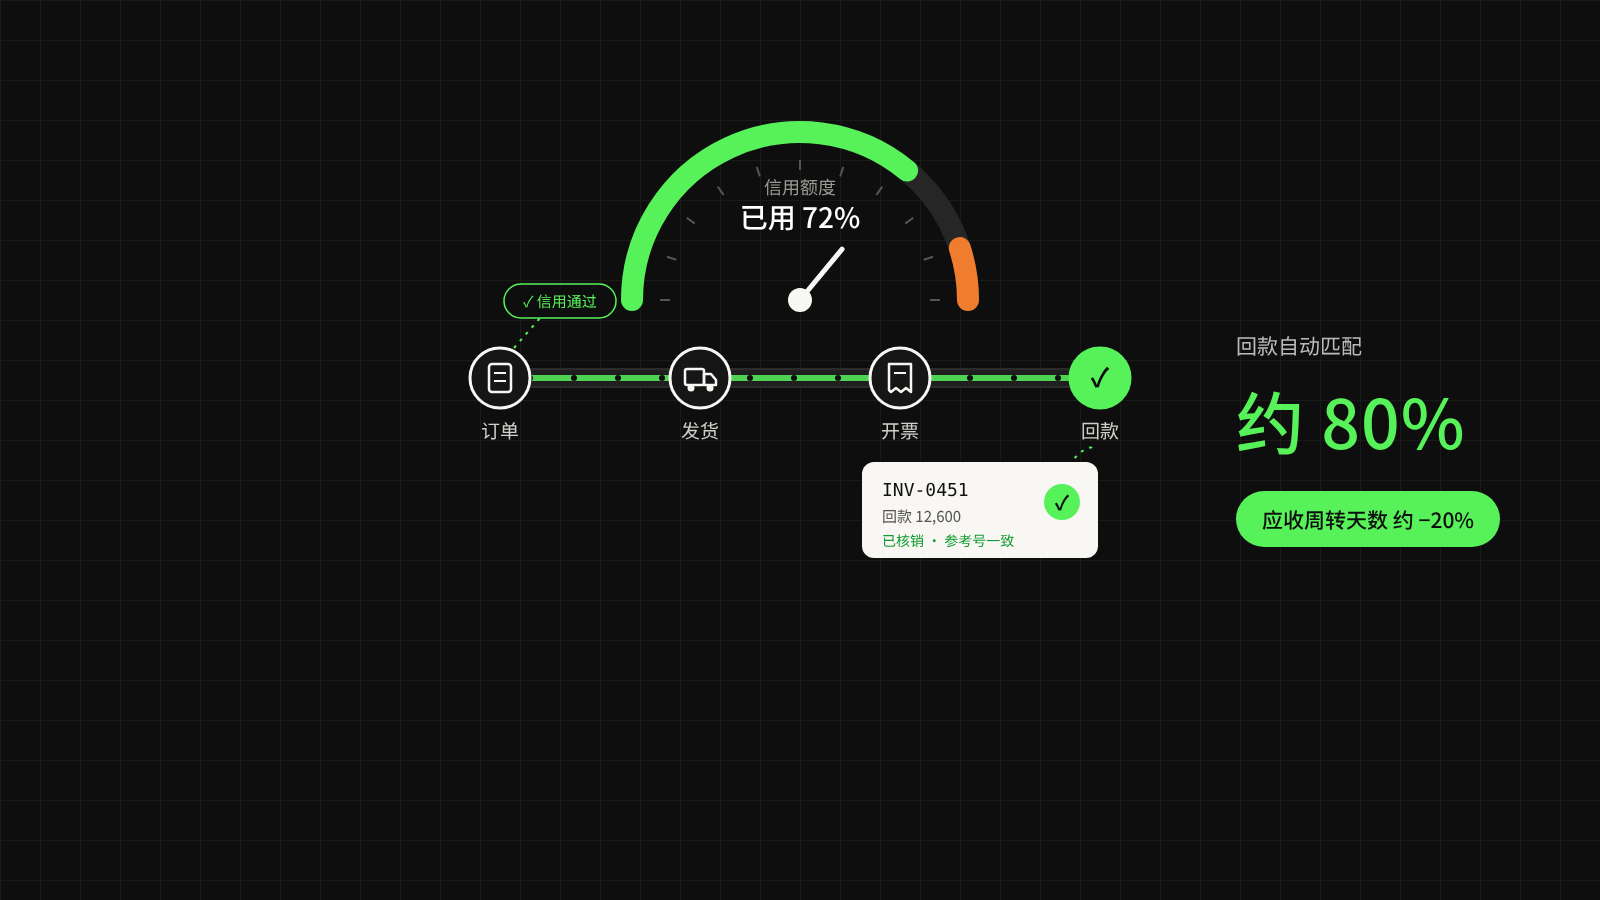
Crédito comprobado al tomar el pedido y cobros conciliados automáticamente: los días de cobro se reducen cerca de un 20 %
Una empresa mayorista que abastece a restauración, comercio minorista y distribuidores conecta crédito del cliente, precios contractuales, envío, facturación y cobros bancarios en un proceso del pedido al cobro: el riesgo se identifica al tomar el pedido y el sistema asocia a las facturas la mayor parte de los cobros.
Una empresa de comercio mayorista que abastece a restaurantes, comercios minoristas y distribuidores regionales cuenta con un número considerable de clientes habituales.
Permite a algunos clientes liquidar a plazo y ofrece distintos precios y condiciones de crédito según el tamaño del cliente, la frecuencia de compra y los acuerdos de colaboración.
Con el crecimiento de las ventas, a los comerciales les resulta difícil conocer en tiempo real, al tomar un pedido, el límite de crédito del cliente, su deuda histórica y el stock disponible.
Finanzas puede emitir periódicamente informes de cuentas a cobrar, pero con algunos clientes morosos el riesgo se descubre a menudo cuando ya se ha enviado un nuevo pedido.
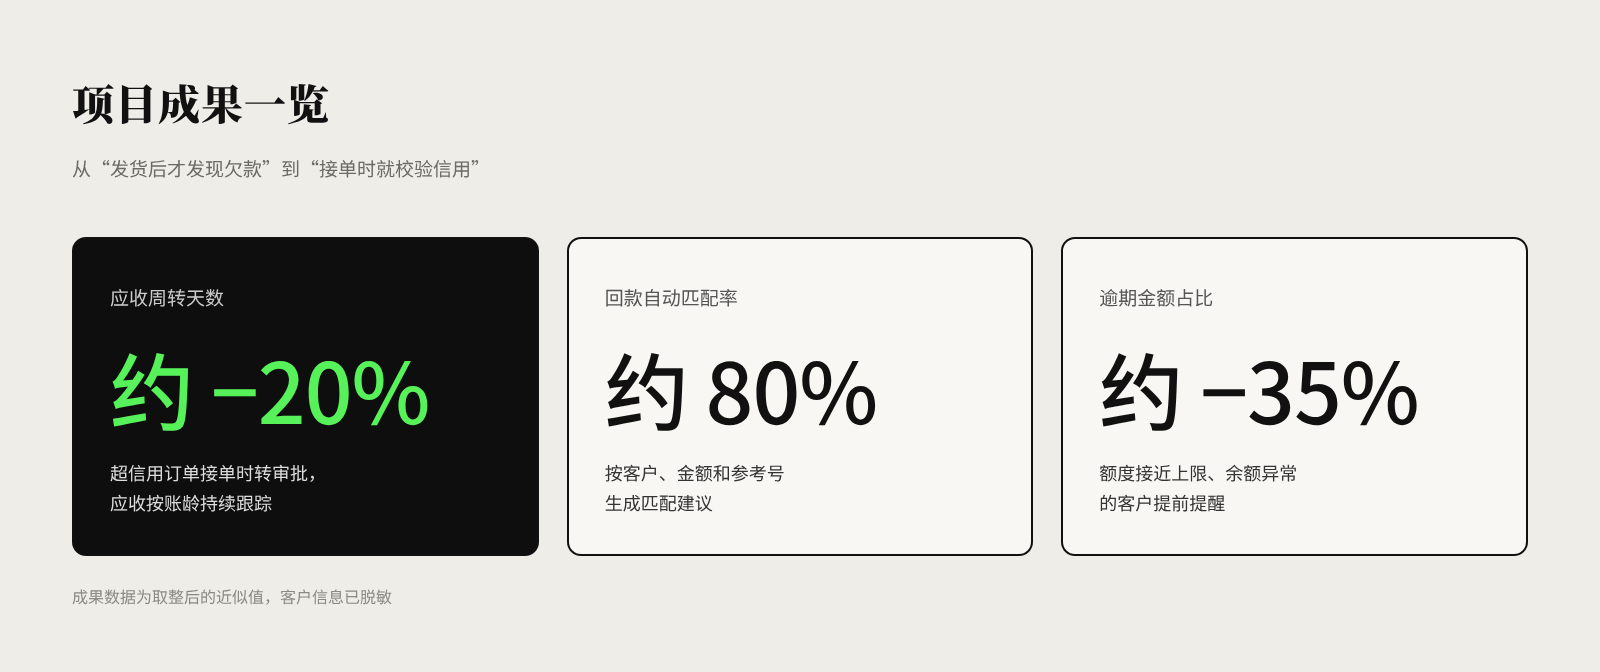
Resultados del proyecto: días de rotación de cuentas a cobrar de aprox. −20 %; tasa de conciliación automática de cobros de aprox. 80 %; proporción de importe vencido de aprox. −35 %
Los retos
Pedidos y gestión del crédito no están conectados
Los comerciales se centran en las necesidades del cliente y el importe de la venta, mientras que finanzas se ocupa de la contabilidad de cobros.
Sin un mecanismo unificado de control de crédito, los nuevos pedidos pueden seguir ampliando la exposición a la deuda del cliente.
Sistema de precios complejo por cliente
Cada cliente tiene precios contractuales, políticas de descuento y condiciones promocionales distintos.
Los comerciales confirman precios a partir de pedidos anteriores o de su experiencia personal, lo que provoca incoherencias en la aplicación de precios.
Conciliación de cobros poco eficiente
Un cliente puede pagar varias facturas de una vez o abonar una misma deuda en varios pagos.
Falta una relación precisa entre los ingresos bancarios y las facturas, por lo que finanzas debe cotejarlos a mano.
La solución digital de SHEPHARD
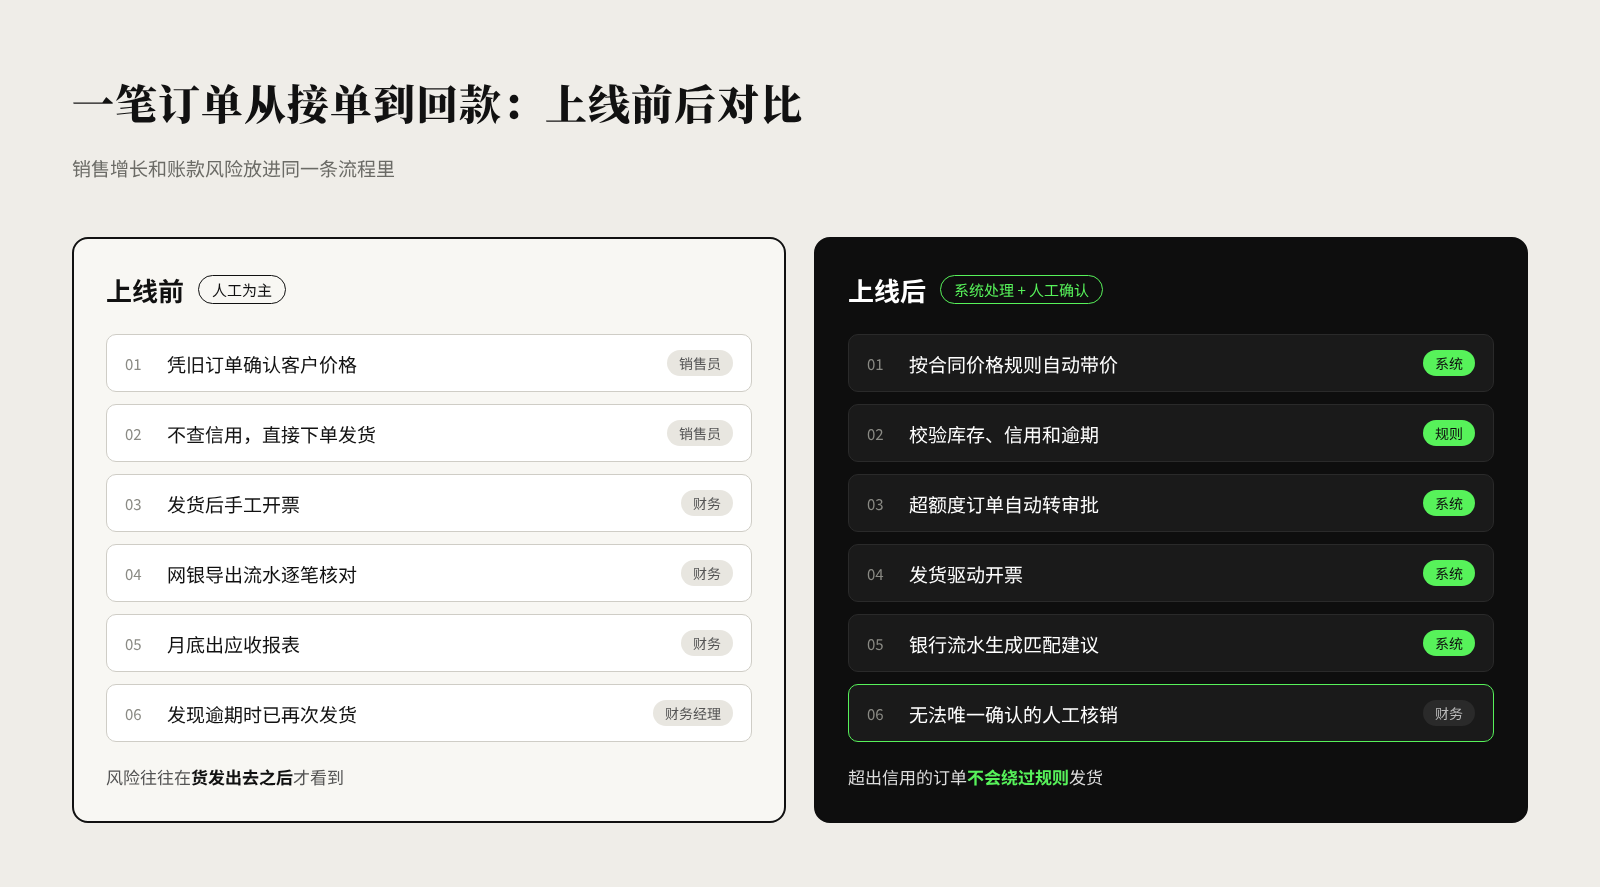
Un pedido desde la toma hasta el cobro: antes y después de la puesta en marcha
Paso 1: unificar clientes y condiciones comerciales
Se gestionan de forma unificada la ficha del cliente, las condiciones de pago, el límite de crédito, la moneda, los precios contractuales y los datos fiscales.
Se establecen reglas de precios y permisos de aprobación específicos para cada cliente.
Paso 2: introducir validaciones de negocio al crear el pedido
Al confirmar el pedido se comprueban el stock disponible, las reglas de precios, el límite de crédito y las cuentas a cobrar vencidas.
Si un pedido supera el límite de crédito, el sistema activa automáticamente una aprobación, en lugar de permitir que el comercial se salte la regla y siga con el envío.
Paso 3: conectar pedido, entrega y facturación
Se implanta el proceso Order-to-Cash (O2C, del pedido al cobro).
El pedido de venta impulsa la reserva de stock y el envío, y se establece una correspondencia clara entre la entrega real y la generación de la factura.
Se definen tratamientos estándar para las entregas parciales, la facturación parcial y las devoluciones.
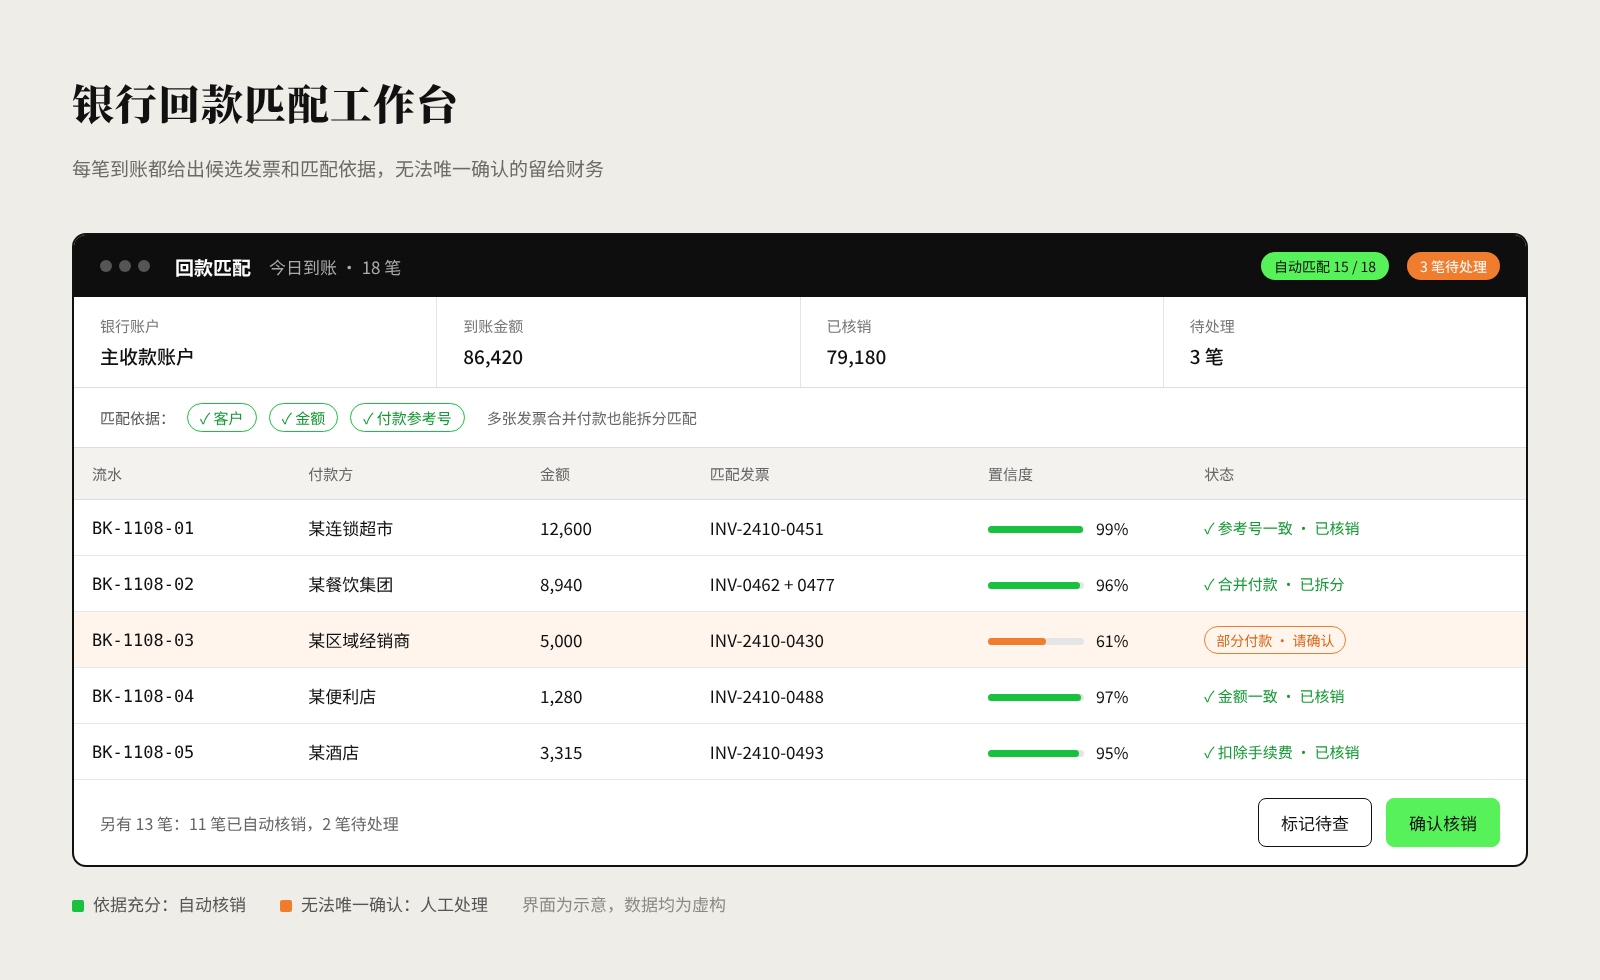
Paso 4: establecer un mecanismo de conciliación de cobros bancarios
A partir del cliente, el importe, la referencia de pago y el saldo de la factura se generan sugerencias de conciliación.
Los movimientos bancarios que no se pueden confirmar de forma unívoca pasan a revisión manual de finanzas, para evitar conciliaciones erróneas.
Paso 5: crear un cuadro de mando de riesgo de cuentas a cobrar
Las cuentas a cobrar se analizan por cliente, comercial, tramo de vencimiento e importe pendiente.
Se generan alertas para clientes con retrasos persistentes, crecimiento anómalo del saldo o un límite de crédito cercano al máximo.
Mesa de trabajo de conciliación de cobros bancarios (interfaz ilustrativa, datos ficticios)
Hoja de ruta de implantación
Primero se depuran los datos maestros de clientes y los saldos históricos de cuentas a cobrar, y después se normalizan la aprobación de precios y de crédito.
A continuación se conectan los procesos de pedido, envío, facturación y cobro bancario.
Con escenarios reales de negocio se validan los envíos parciales, las devoluciones, las notas de crédito, los anticipos y los cobros que agrupan varias facturas.
Valor para el negocio
La empresa puede identificar el riesgo de crédito al tomar el pedido, seguir las cuentas a cobrar después de la entrega y conciliar con precisión en el momento del cobro.
El crecimiento de las ventas y la gestión del riesgo financiero dejan de ser dos asuntos separados.
Resultados del proyecto (valores aproximados): días de rotación de cuentas a cobrar de aprox. −20 %; tasa de conciliación automática de cobros de aprox. 80 %; proporción de importe vencido de aprox. −35 %.
Indicadores de seguimiento continuo: periodo medio de cobro (DSO), proporción de importe vencido, tasa de conciliación automática de cobros, número de pedidos con anomalías de crédito, ciclo del pedido a la factura.
Lo que nos enseña este caso
Vender no es lo mismo que generar caja.
Un sistema digital de ventas realmente maduro trata la venta, el cumplimiento, la facturación y el cobro como un único proceso de negocio continuo.
*Para proteger la privacidad del cliente, la información de la empresa de este caso se ha anonimizado; las capturas de pantalla son ilustrativas y los resultados son valores aproximados redondeados.*
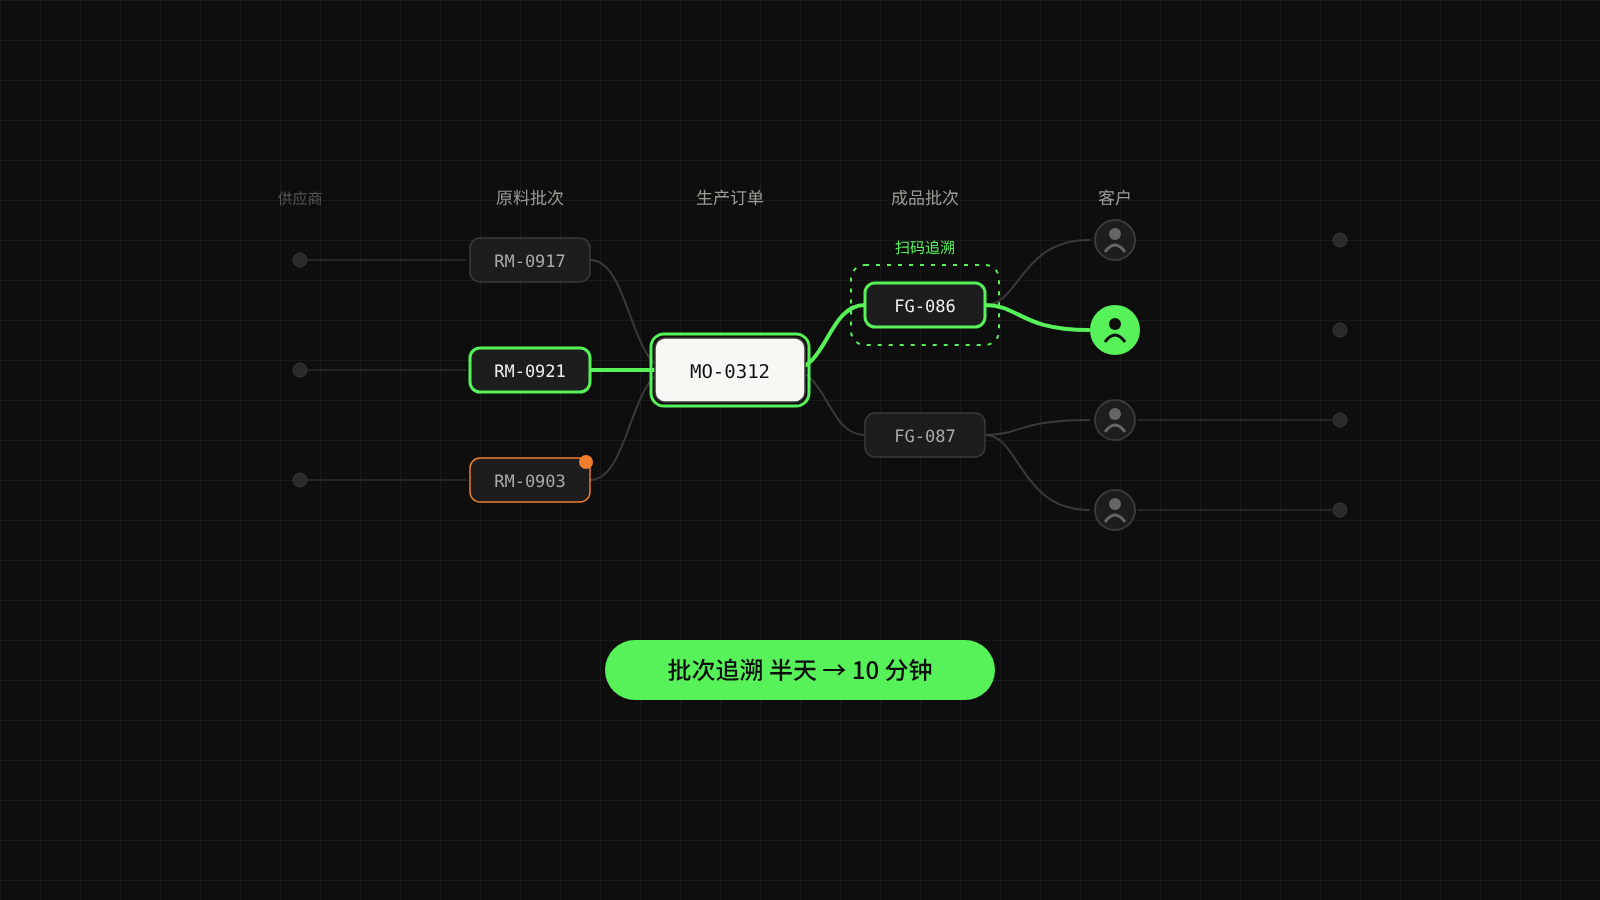
La trazabilidad de lotes pasa de media jornada a 10 minutos: cada lote de producto deja huella
Una empresa de fabricación de alimentos con múltiples categorías conectó compras, producción, almacén y entrega comercial en una única cadena de datos: cualquier lote de producto terminado permite reconstruir el origen de las materias primas y el destino entre los clientes. La trazabilidad de lotes pasó de unas medio día a menos de 10 minutos.
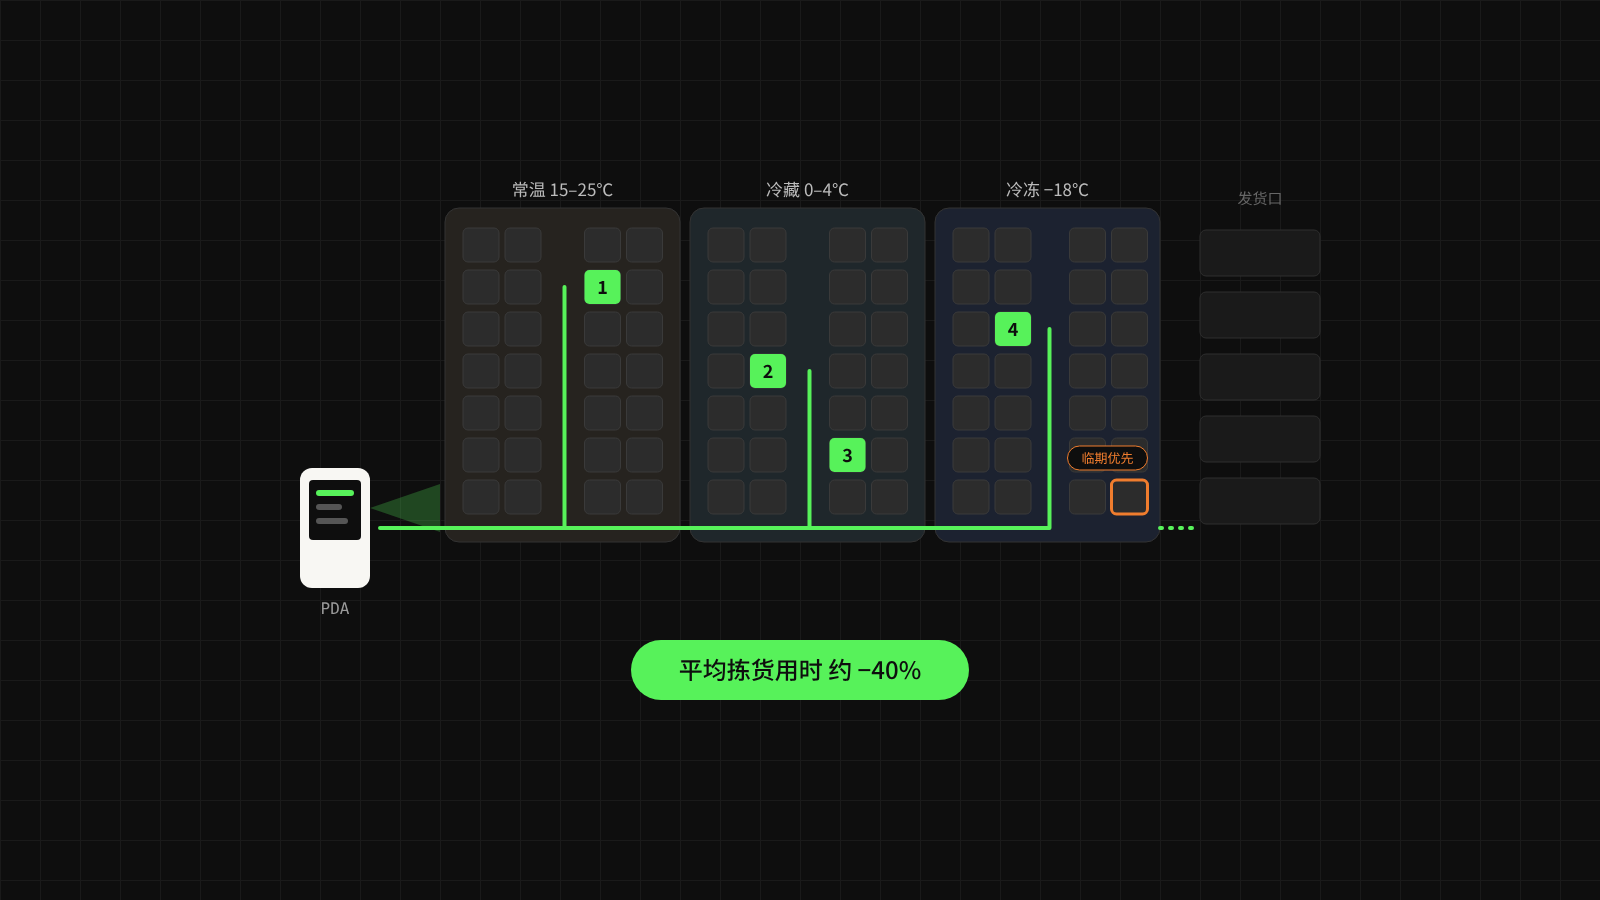
Mayorista de alimentos con tres zonas de temperatura
Inventario de tres zonas de temperatura con precisión de ubicación y un tiempo medio de picking reducido en torno a un 40 %
Una empresa mayorista de alimentos a temperatura ambiente, refrigerados y congelados llevó el inventario al nivel de ubicación y lote, ejecuta recepción, reposición y picking con PDA y aplica la salida por caducidad más próxima primero. El tiempo medio de picking se redujo en torno a un 40 % y el valor del stock próximo a caducar bajó de forma notable.
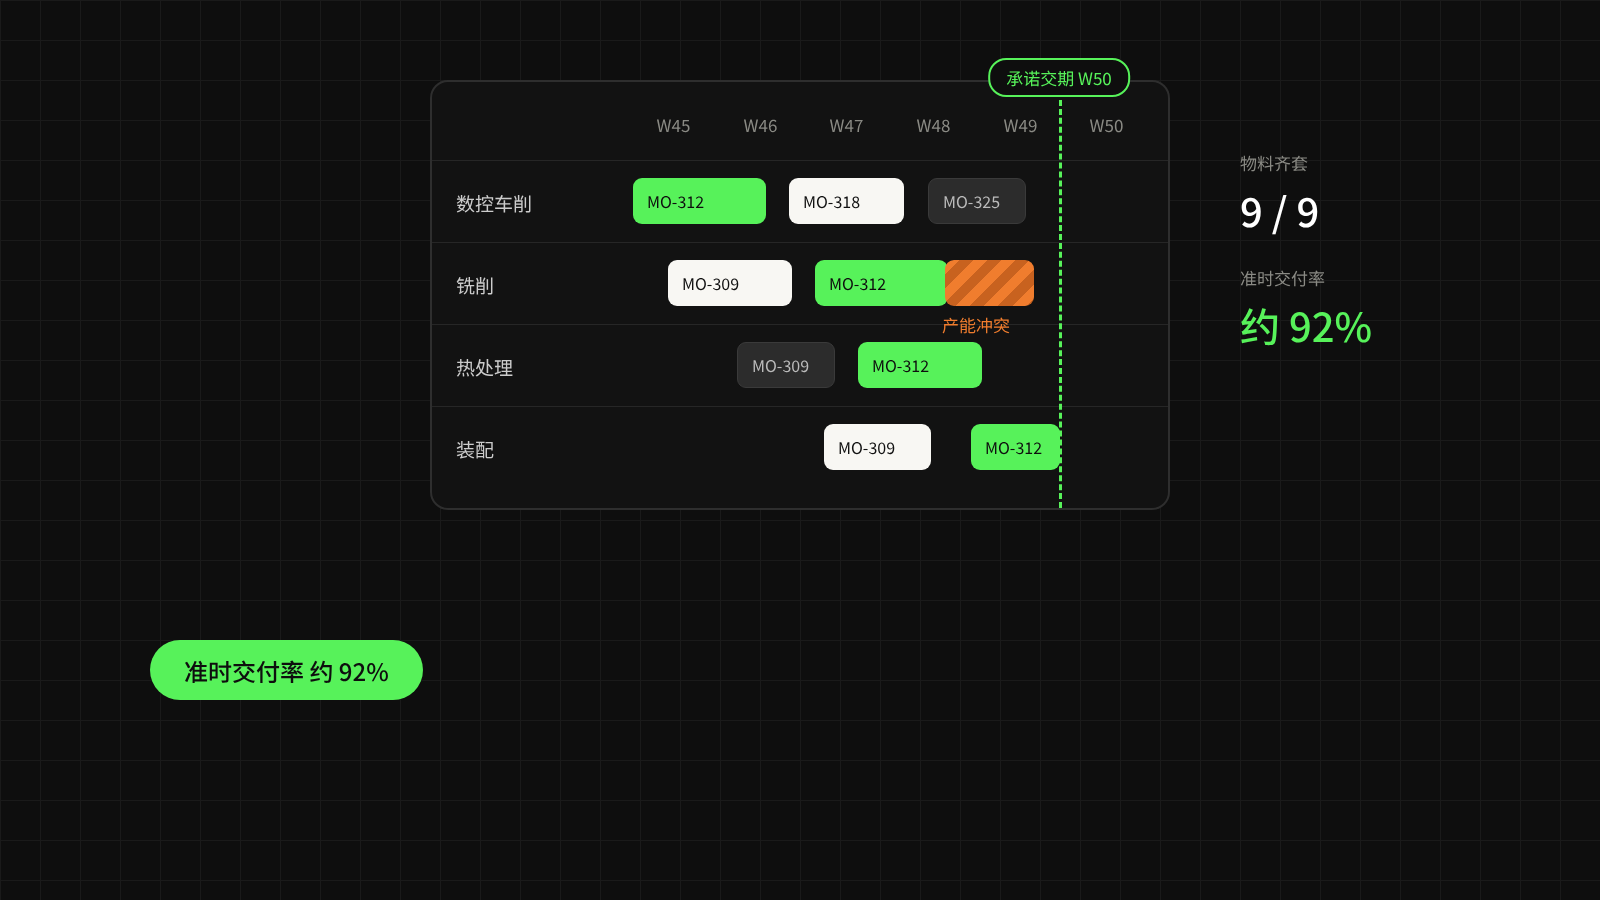
Los pedidos de venta impulsan directamente el plan de producción: la entrega a tiempo sube hasta aproximadamente el 92 %
Una empresa de mecanizado con gran variedad de productos y lotes pequeños hizo que los pedidos de venta impulsaran directamente las necesidades de materiales y la verificación de capacidad, y que el taller reportase la producción en tiempo real desde terminales. Los plazos de entrega comprometidos ya tienen fundamento: la entrega a tiempo pasó de aproximadamente el 75 % a aproximadamente el 92 %, y las paradas por falta de material se redujeron de forma notable.