Bonitätsprüfung schon bei der Auftragsannahme, automatischer Zahlungsabgleich: Forderungslaufzeit rund 20 % kürzer
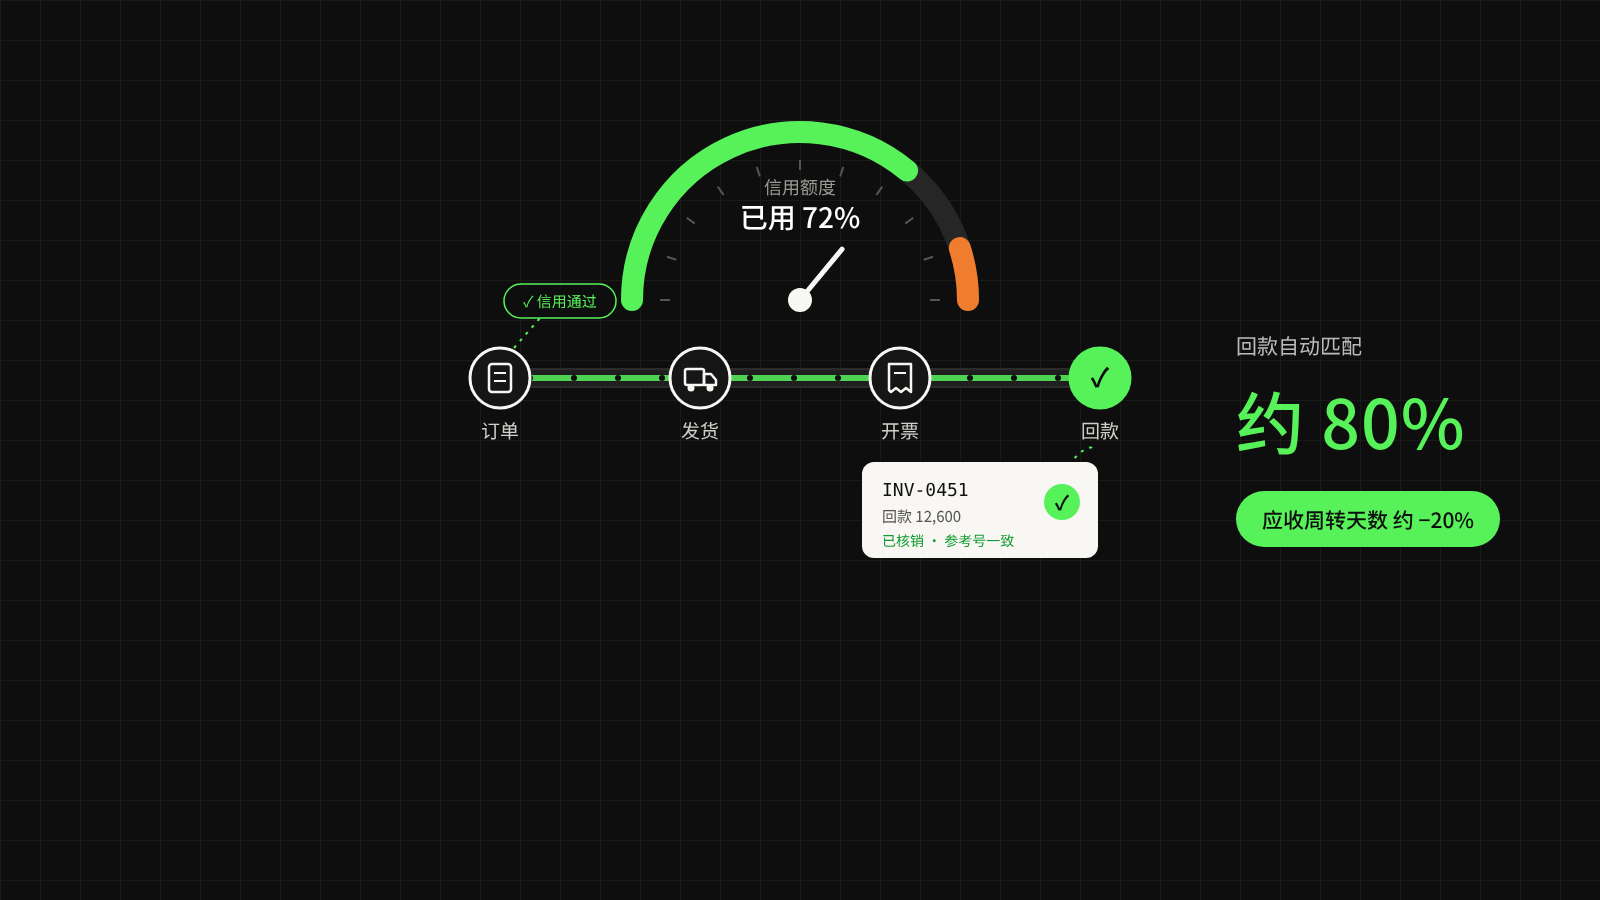
Ein Großhandelsunternehmen, das Gastronomie, Einzelhandel und Händler beliefert, verbindet Kundenbonität, Vertragspreise, Lieferung, Fakturierung und Bankeingänge zu einem Order-to-Cash-Prozess: Risiken werden bereits bei der Auftragsannahme erkannt, der Großteil der Zahlungseingänge wird vom System den Rechnungen zugeordnet.
Ein Großhandelsunternehmen beliefert Gastronomiebetriebe, Einzelhändler und regionale Händler und hat eine große Zahl langjähriger Kunden.
Einigen Kunden räumt es Zahlungsziele ein und bietet je nach Kundengröße, Bestellhäufigkeit und Rahmenvereinbarung unterschiedliche Preise und Kreditkonditionen an.
Mit dem Wachstum des Vertriebs können die Mitarbeitenden bei der Auftragsannahme Kreditlimit, offene Altforderungen und verfügbaren Bestand des Kunden kaum in Echtzeit erfassen.
Die Finanzabteilung erstellt zwar regelmäßig Forderungsberichte, bei einigen säumigen Kunden wird das Risiko jedoch oft erst erkannt, nachdem neue Aufträge bereits ausgeliefert wurden.
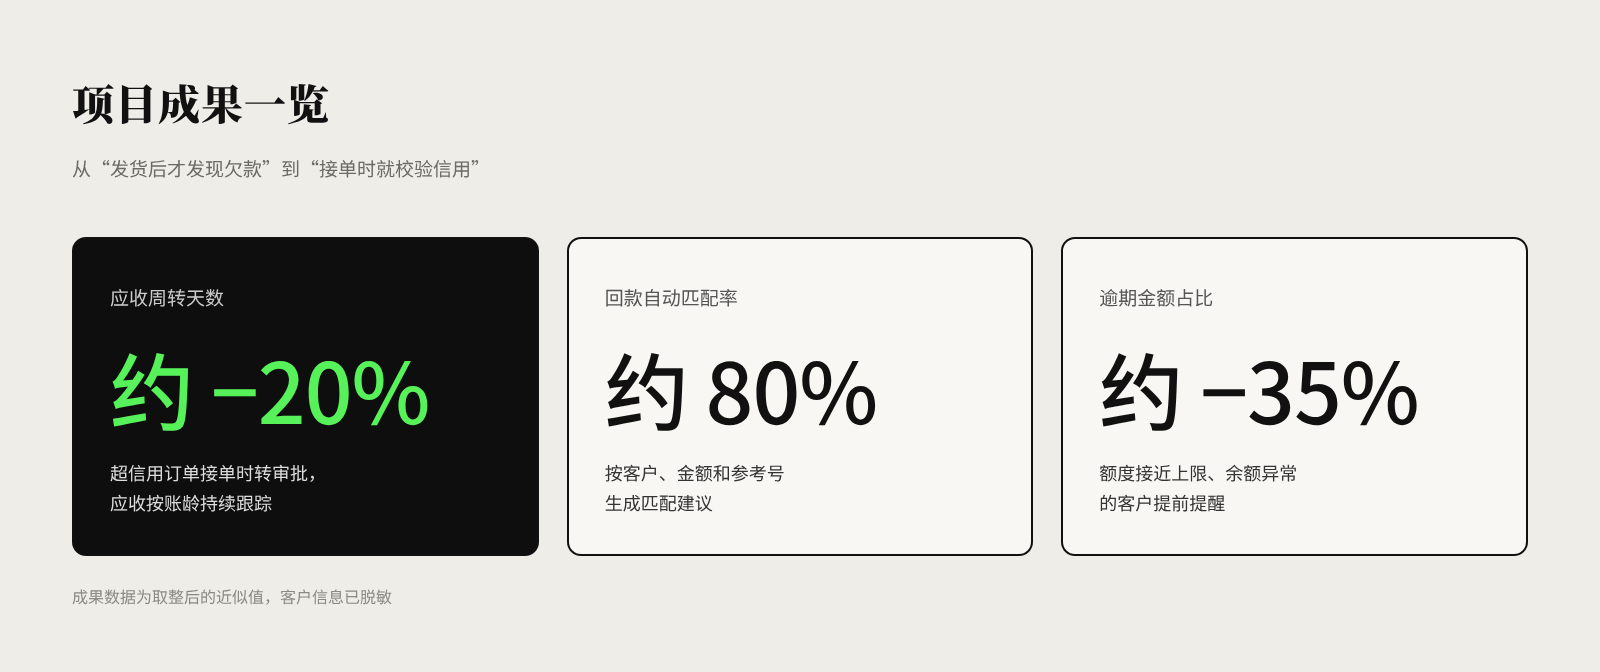
Projektergebnisse: Forderungslaufzeit (DSO) ca. −20 %; automatische Zahlungszuordnung ca. 80 %; Anteil überfälliger Beträge ca. −35 %
Herausforderungen
Aufträge und Kreditmanagement sind nicht gekoppelt
Der Vertrieb konzentriert sich auf Kundenbedarf und Abschlusswert, die Finanzabteilung auf die Abrechnung der Forderungen.
Ohne einheitliche Bonitätsprüfung können neue Aufträge das Ausfallrisiko beim Kunden fortlaufend vergrößern.
Komplexe Kundenpreissysteme
Jeder Kunde hat andere Vertragspreise, Rabattregelungen und Aktionskonditionen.
Der Vertrieb stützt sich zur Preisbestätigung auf alte Aufträge oder persönliche Erfahrung, was zu inkonsistenter Preisanwendung führt.
Geringe Effizienz beim Ausgleich von Zahlungseingängen
Kunden bezahlen mehrere Rechnungen auf einmal oder begleichen denselben Betrag in Teilzahlungen.
Zwischen Bankeingängen und Rechnungen fehlt eine genaue Zuordnung, sodass die Finanzabteilung manuell abgleichen muss.
Die digitale Lösung von SHEPHARD
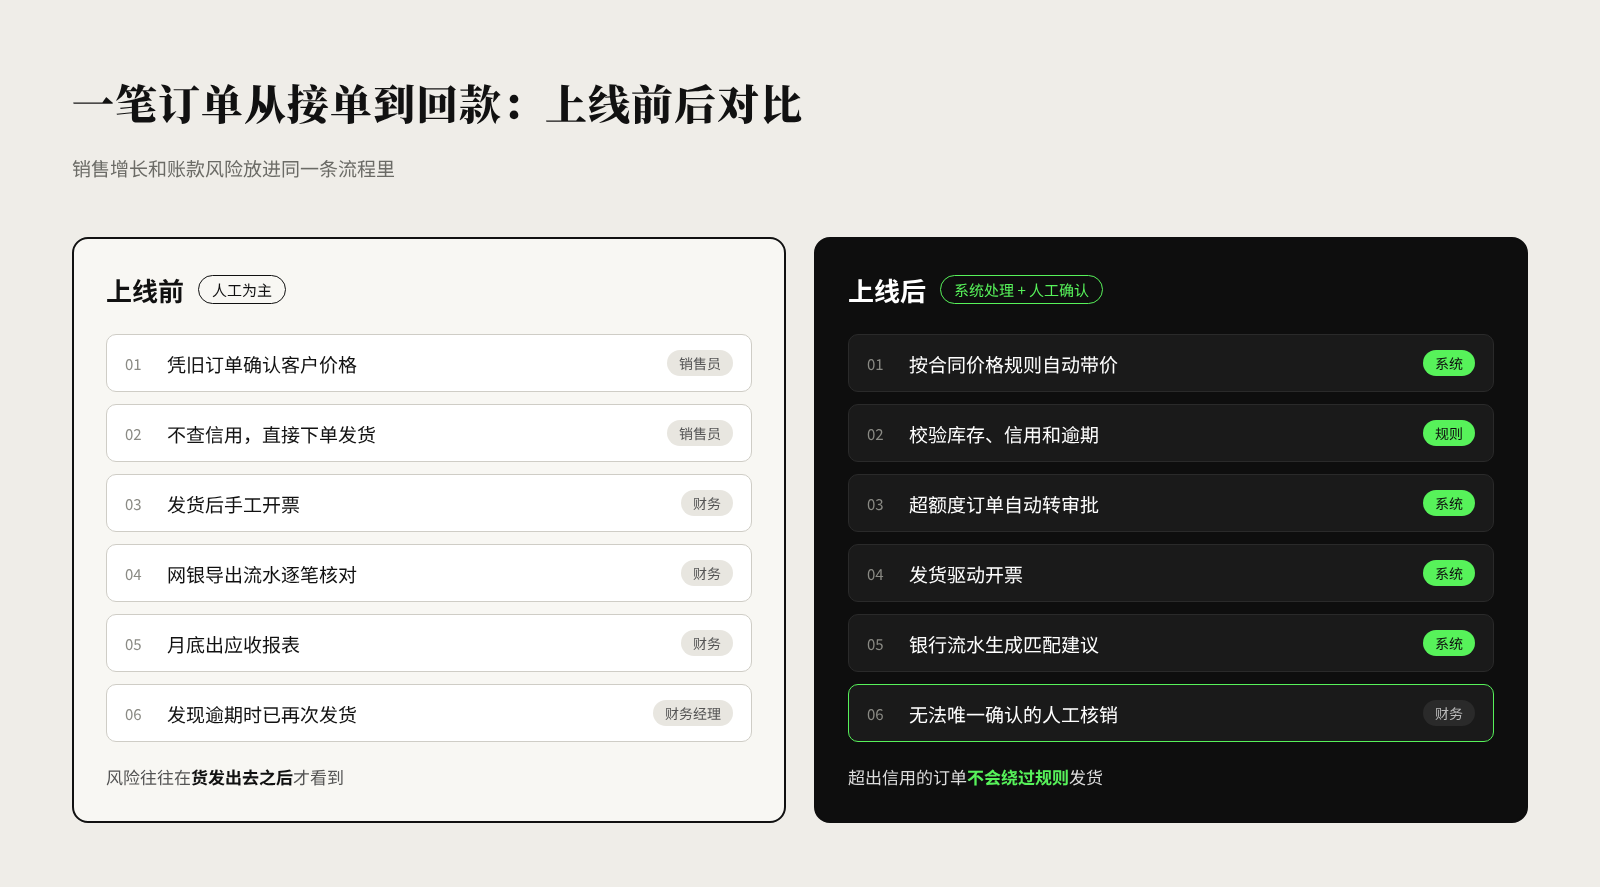
Ein Auftrag von der Annahme bis zum Zahlungseingang: Vergleich vor und nach der Einführung
Schritt 1: Kunden und Geschäftsbedingungen vereinheitlichen
Kundenstammdaten, Zahlungsbedingungen, Kreditlimit, Währung, Vertragspreise und steuerliche Angaben werden einheitlich verwaltet.
Für verschiedene Kunden werden entsprechende Preisregeln und Freigabeberechtigungen eingerichtet.
Schritt 2: Geschäftsprüfungen bei der Auftragserstellung einführen
Bei der Auftragsbestätigung werden verfügbarer Bestand, Preisregeln, Kreditlimit und überfällige Forderungen geprüft.
Bei Aufträgen über dem Kreditlimit löst das System automatisch einen Freigabeprozess aus, statt dem Vertrieb zu erlauben, die Regeln zu umgehen und dennoch zu liefern.
Schritt 3: Auftrag, Lieferung und Fakturierung verbinden
Es wird ein Order-to-Cash-Prozess (O2C) aufgebaut.
Der Kundenauftrag steuert Bestandsreservierung und Versand, die tatsächliche Lieferung ist klar der Rechnungserstellung zugeordnet.
Für Teillieferungen, Teilfakturierung und Retouren gibt es Standardabläufe.
Schritt 4: Den Abgleich der Bankeingänge einrichten
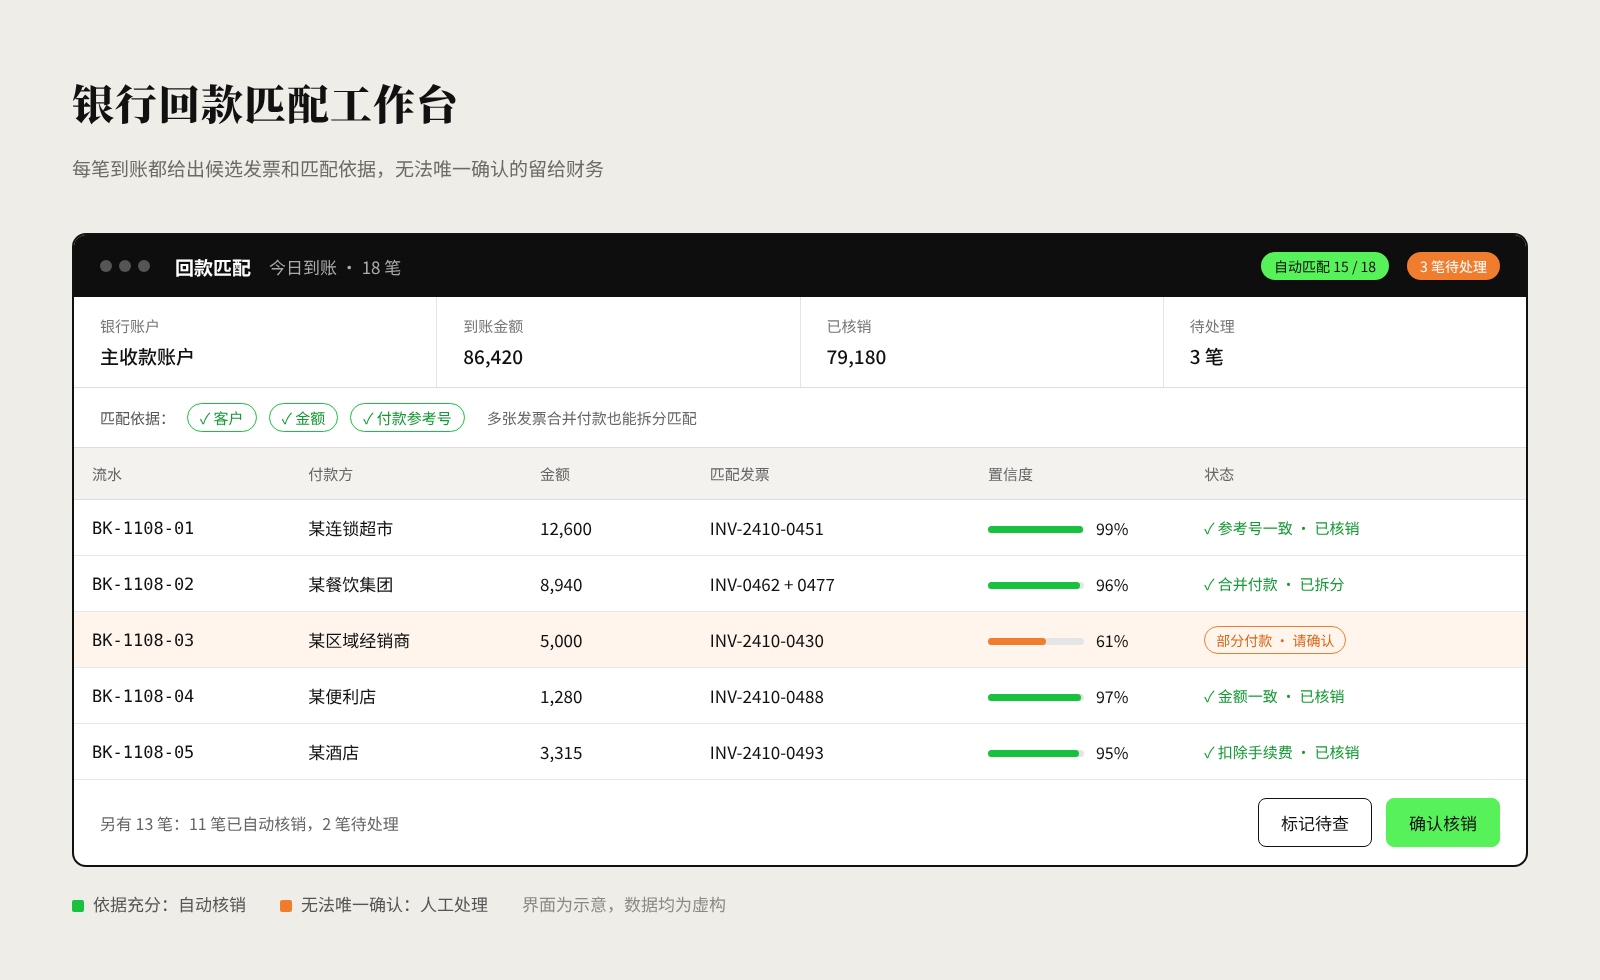
Anhand von Kunde, Betrag, Zahlungsreferenz und Rechnungssaldo erzeugt das System Zuordnungsvorschläge.
Bankbuchungen, die sich nicht eindeutig zuordnen lassen, gehen zur manuellen Prüfung an die Finanzabteilung, um fehlerhafte Ausgleiche zu vermeiden.
Schritt 5: Ein Dashboard für Forderungsrisiken bereitstellen
Forderungen werden nach Kunde, Vertriebsmitarbeiter, Überfälligkeitsklasse und offenem Betrag analysiert.
Für Kunden mit anhaltendem Zahlungsverzug, auffällig steigenden Salden oder nahezu ausgeschöpftem Kreditlimit werden Hinweise erzeugt.
Arbeitsplatz für den Abgleich von Bankeingängen (Oberfläche illustrativ, alle Daten fiktiv)
Umsetzungsweg
Zunächst werden Kundenstammdaten und historische Forderungssalden bereinigt, anschließend Preise und Kreditfreigaben standardisiert.
Danach werden die Prozesse von Auftrag, Lieferung, Fakturierung und Bankeingang verbunden.
Anhand realer Geschäftsfälle werden Teillieferungen, Retouren, Gutschriften, Vorauszahlungen und Sammelzahlungen für mehrere Rechnungen validiert.
Geschäftlicher Nutzen
Das Unternehmen erkennt Kreditrisiken bei der Auftragsannahme, verfolgt Forderungen nach der Lieferung und gleicht Zahlungseingänge exakt aus.
Umsatzwachstum und finanzielles Risikomanagement sind nicht länger zwei voneinander getrennte Dinge.
Projektergebnisse (Näherungswerte): Forderungslaufzeit (DSO) ca. −20 %; automatische Zahlungszuordnung ca. 80 %; Anteil überfälliger Beträge ca. −35 %.
Laufend verfolgte Kennzahlen: Forderungslaufzeit (DSO), Anteil überfälliger Beträge, Quote der automatischen Zahlungszuordnung, Anzahl der Aufträge mit Kreditauffälligkeit, Zeit von Auftrag bis Rechnung.
Was dieser Fall zeigt
Umsatz ist nicht gleich Liquidität.
Ein wirklich ausgereiftes Vertriebs-Digitalsystem behandelt Abschluss, Erfüllung, Fakturierung und Geldeingang als einen durchgängigen Geschäftsprozess.
*Zum Schutz der Kundendaten wurden die Unternehmensangaben in dieser Fallstudie anonymisiert; die Oberflächendarstellungen sind illustrativ, die Ergebnisse auf gerundete Näherungswerte gesetzt.*
Lebensmittelhersteller mit mehreren Produktkategorien
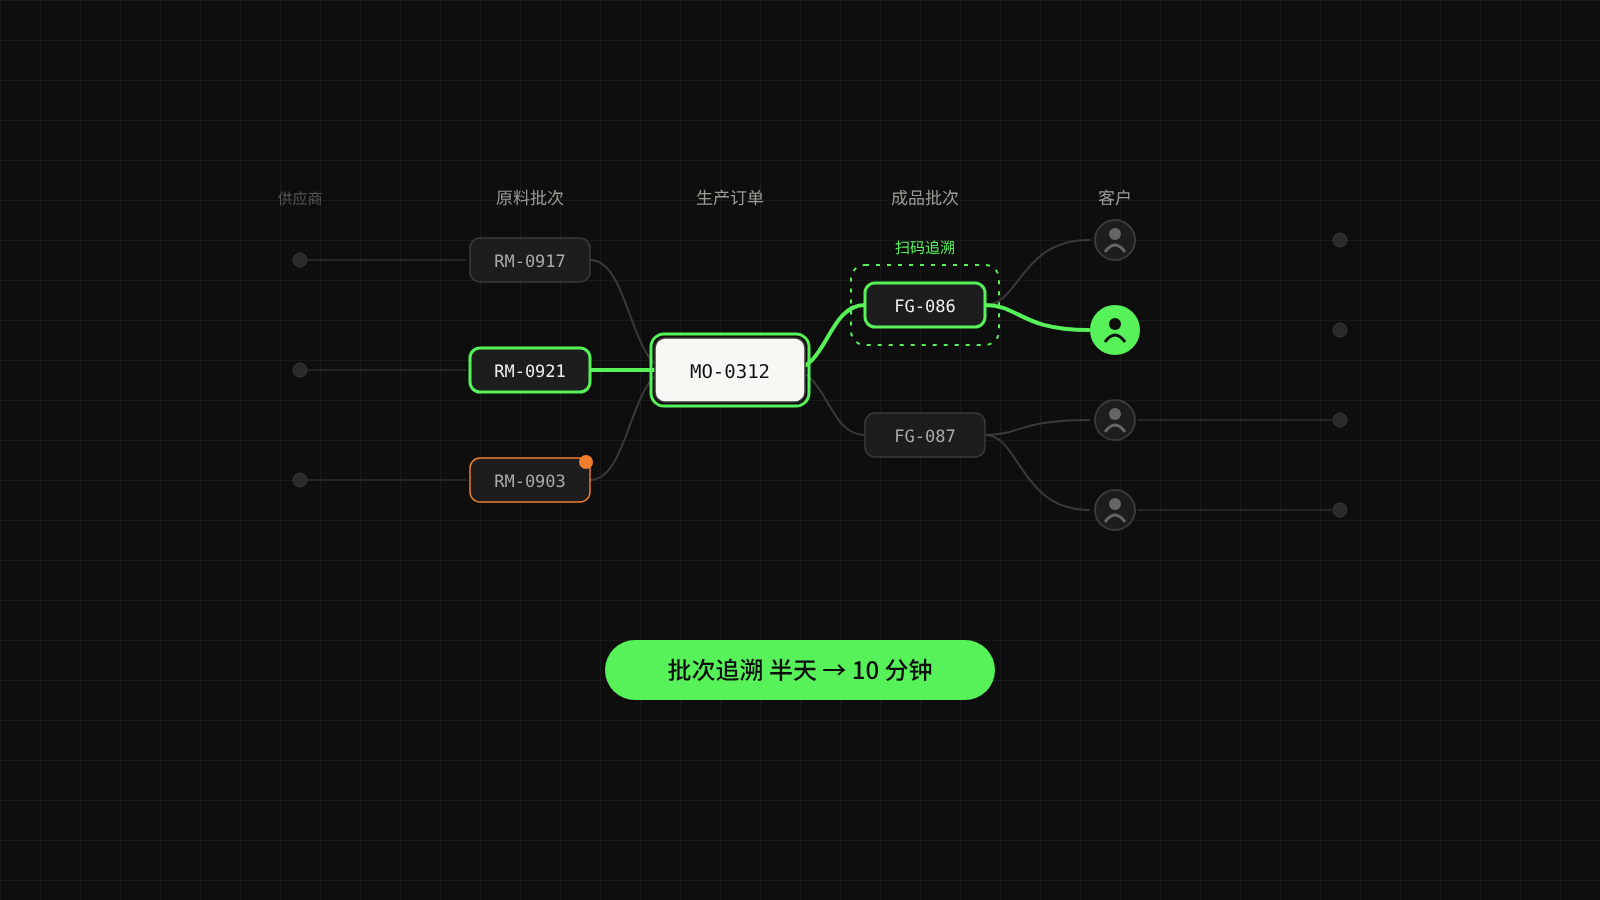
Chargenrückverfolgung von einem halben Tag auf 10 Minuten verkürzt: Jede Produktcharge ist nachvollziehbar
Ein Lebensmittelhersteller mit mehreren Produktkategorien verbindet Einkauf, Produktion, Lager und Auslieferung zu einer durchgängigen Datenkette: Für jede beliebige Fertigwarencharge lassen sich Rohstoffherkunft und Kundenverbleib rekonstruieren. Die Chargenrückverfolgung verkürzt sich von rund einem halben Tag auf unter 10 Minuten.
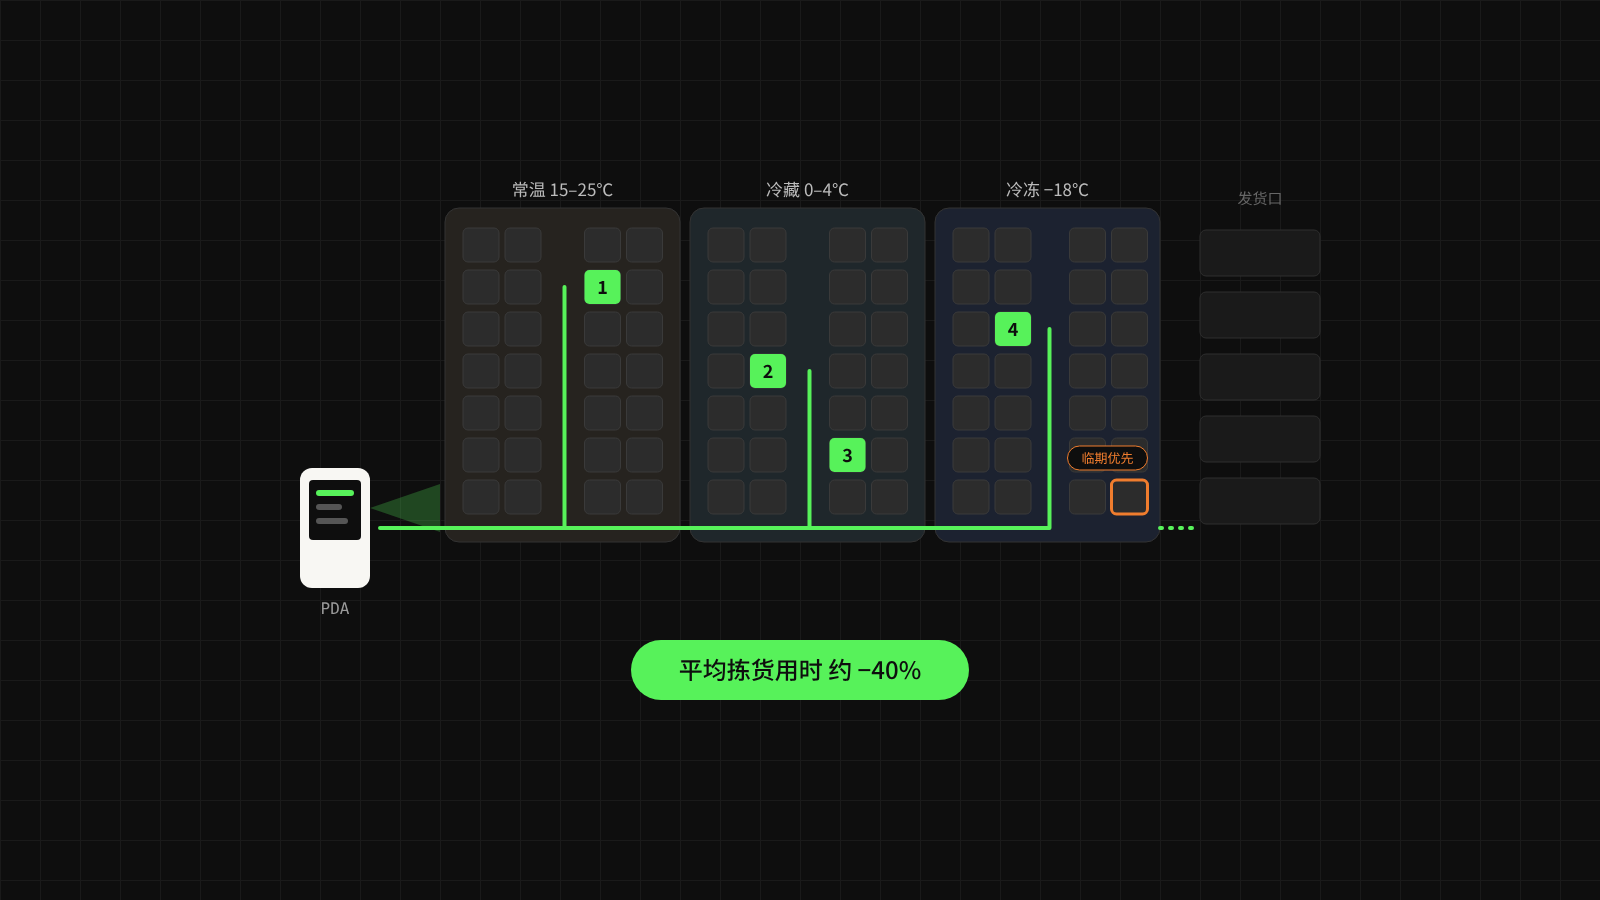
Bestand im Dreizonenlager auf den Lagerplatz genau, Kommissionierzeit im Schnitt um rund 40 % kürzer
Ein Lebensmittelgroßhändler mit Ware für Normal-, Kühl- und Tiefkühlbereich führt seine Bestände auf Lagerplatz- und Chargenebene, wickelt Wareneingang, Nachschub und Kommissionierung per PDA ab und lagert nach dem Prinzip „first expired, first out“ aus. Die durchschnittliche Kommissionierzeit sinkt um rund 40 %, der Wert der Bestände kurz vor Ablauf geht deutlich zurück.
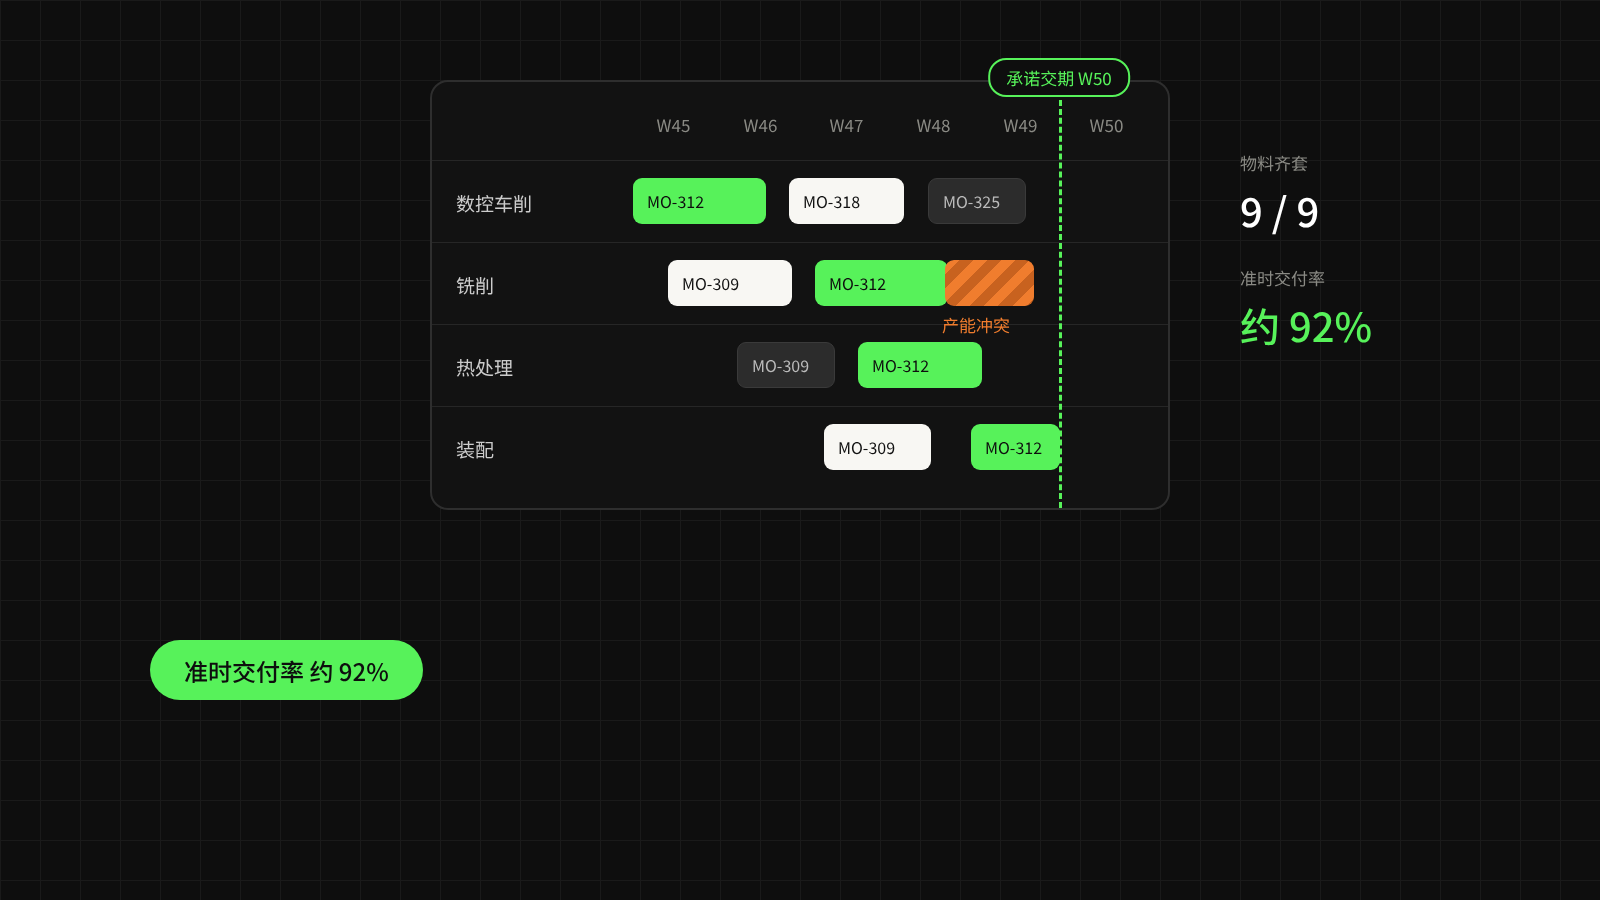
Kundenaufträge steuern direkt die Produktionsplanung: Liefertermintreue steigt auf rund 92 %
Ein Zerspanungsbetrieb mit vielen Varianten und kleinen Losen lässt Kundenaufträge unmittelbar Materialbedarf und Kapazitätsprüfung auslösen, und die Werkstatt meldet per Terminal in Echtzeit zurück. Lieferzusagen haben eine Grundlage: Die Liefertermintreue steigt von rund 75 % auf rund 92 %, Stillstände wegen Materialmangel gehen deutlich zurück.
Ob Sie noch nach einer Richtung suchen oder bereits einen klaren geschäftlichen Bedarf haben: Wir erkunden gerne gemeinsam mit Ihnen die Möglichkeiten.
Sie wissen nicht, wo Sie anfangen sollen?
Beginnen Sie mit einem Gespräch.
In einer kostenlosen 30-minütigen Beratung mit unserem Team erfahren Sie, was die Digitalisierung Ihres Unternehmens möglich macht.
Sie haben bereits einen klaren geschäftlichen Bedarf?
Beginnen wir damit, Ihr Geschäft zu verstehen.
Schildern Sie uns die aktuelle Lage Ihres Unternehmens, Ihre Herausforderungen im Management und Ihre Entwicklungsziele. Wir zeigen Ihnen passende digitale Lösungsrichtungen auf.