Casi di successo · Azienda di commercio all'ingrosso B2B
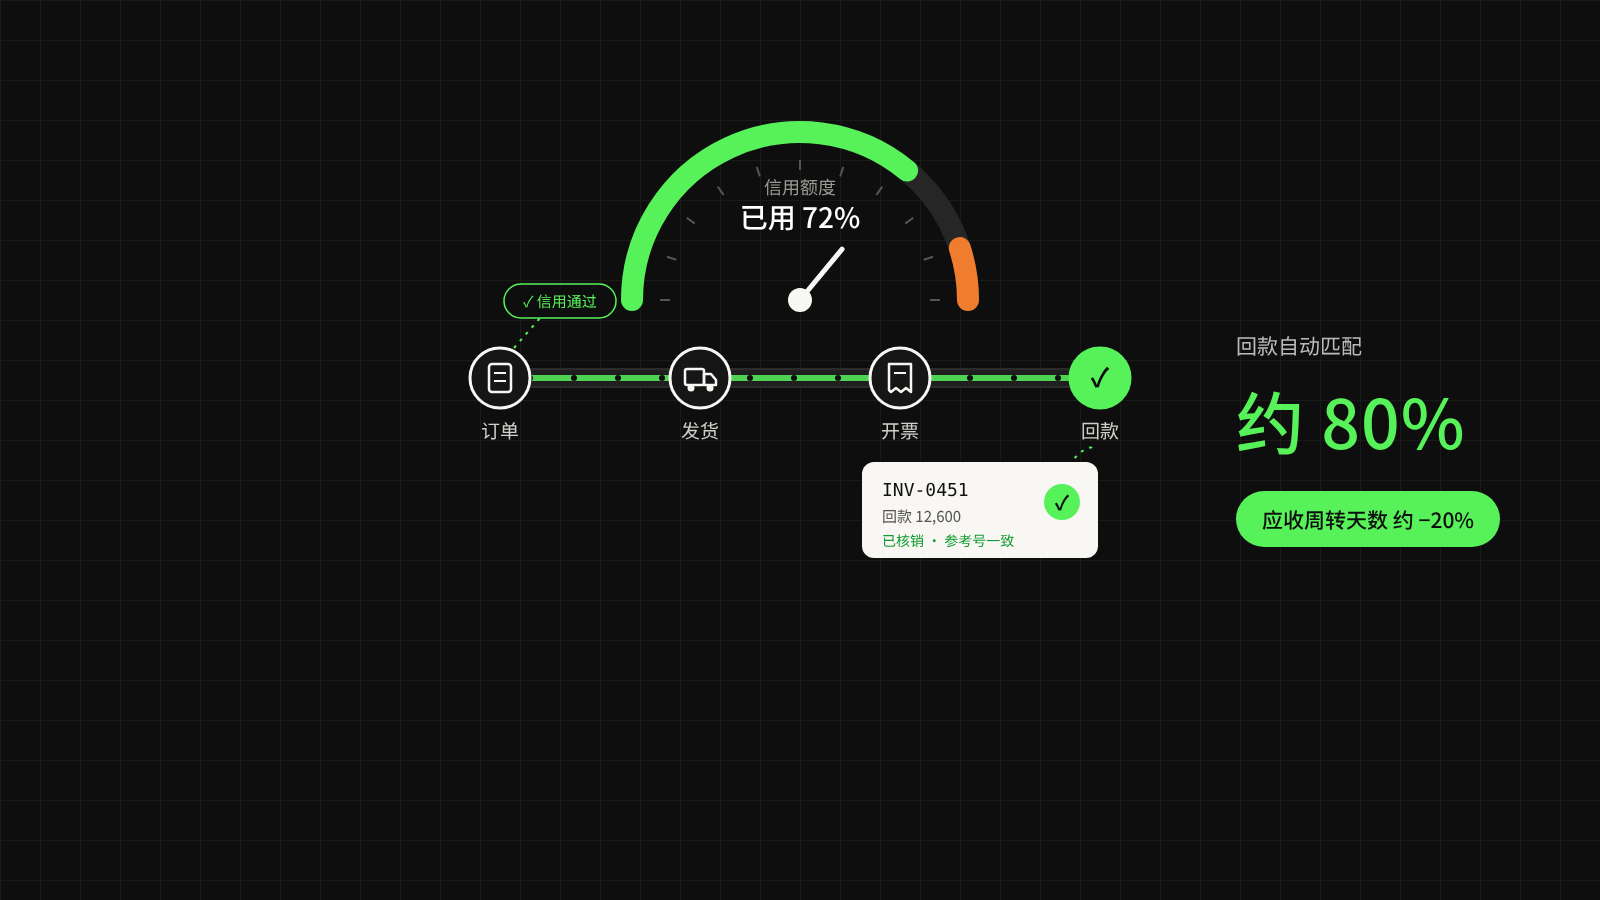
Credito verificato all'ordine, incassi abbinati in automatico: giorni medi di incasso ridotti di circa il 20%
Un grossista che rifornisce ristorazione, retail e distributori ha collegato credito dei clienti, prezzi contrattuali, spedizione, fatturazione e incassi bancari in un unico processo order-to-cash: i rischi emergono già all'ordine e la maggior parte degli incassi viene abbinata alle fatture dal sistema.
Una società di commercio all'ingrosso che rifornisce aziende della ristorazione, rivenditori e distributori regionali ha un numero elevato di clienti storici.
L'azienda concede a una parte dei clienti il pagamento dilazionato e offre prezzi e condizioni di credito diversi in base alle dimensioni del cliente, alla frequenza degli acquisti e agli accordi di collaborazione.
Con la crescita delle vendite, al momento dell'ordine i commerciali faticano ad avere in tempo reale il quadro di fido, debiti pregressi e disponibilità a magazzino del cliente.
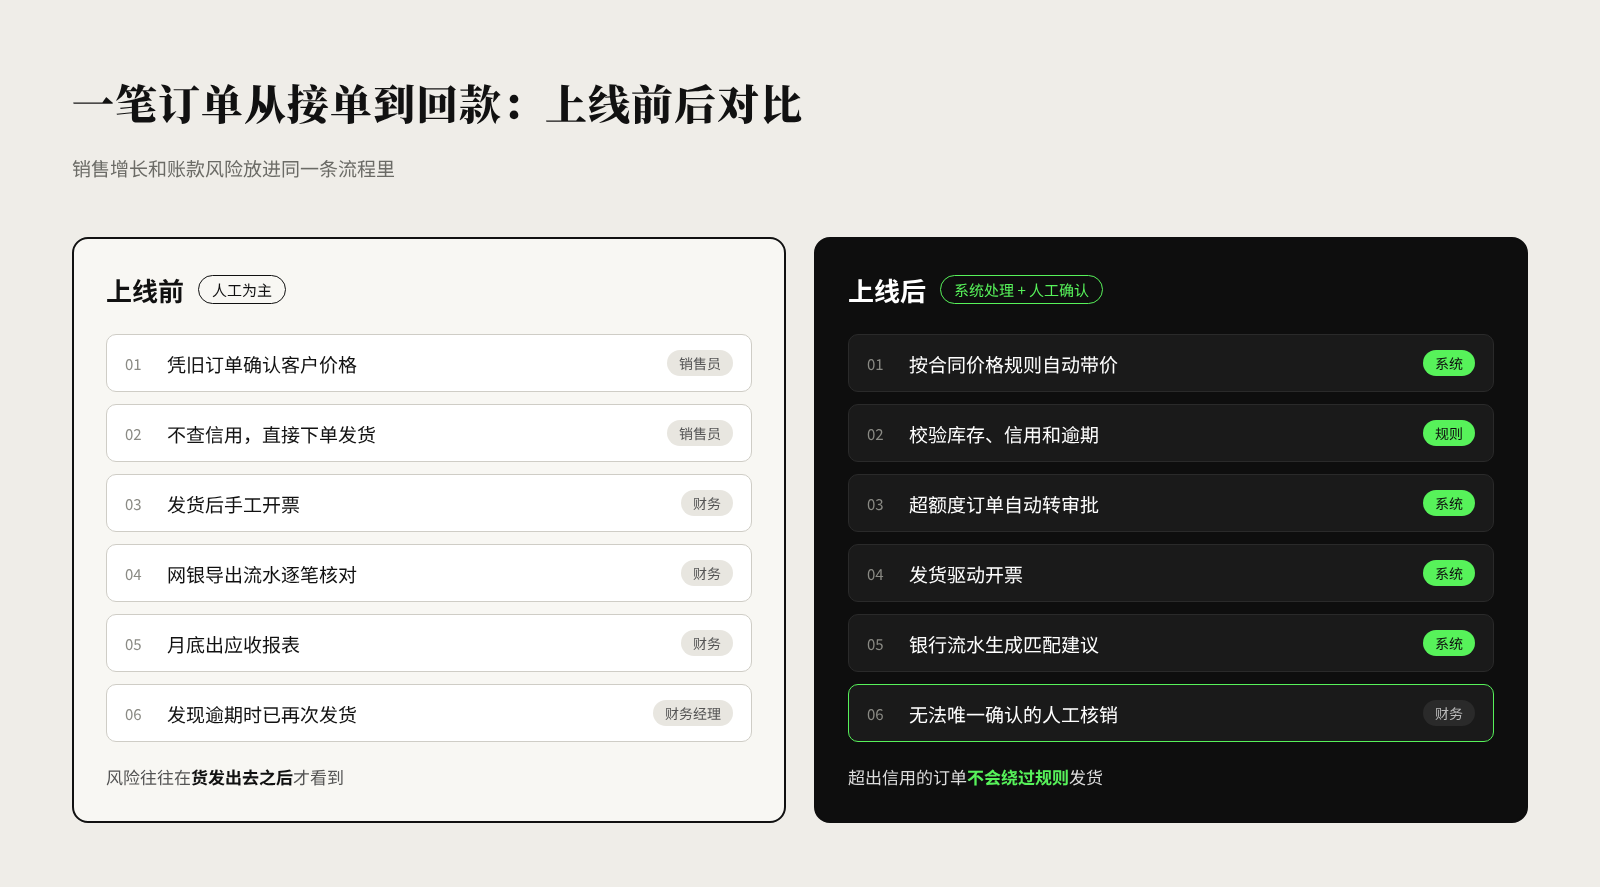
L'amministrazione produce periodicamente i report sui crediti, ma per alcuni clienti in ritardo il rischio viene scoperto spesso solo dopo che un nuovo ordine è già stato spedito.
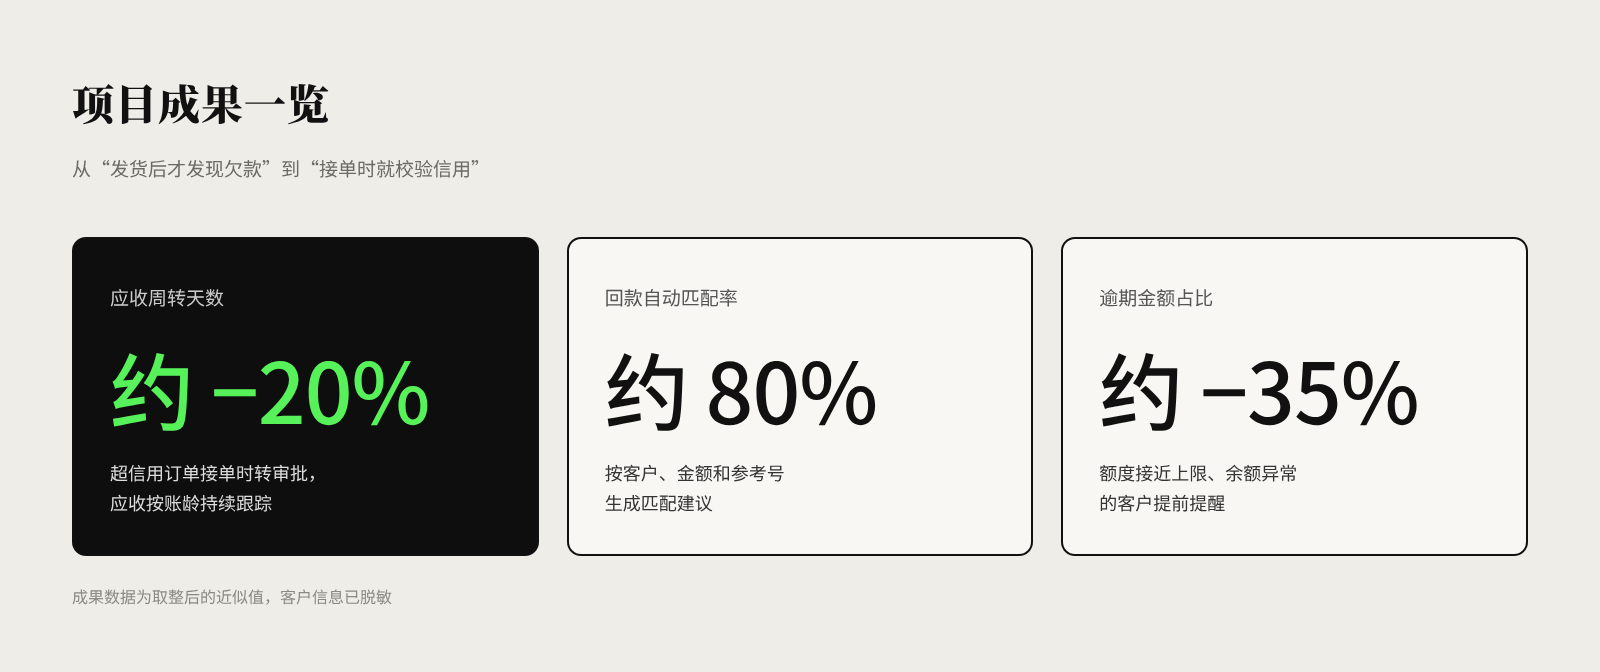
Risultati del progetto: giorni medi di incasso circa −20%; abbinamento automatico degli incassi circa 80%; quota di importi scaduti circa −35%
Le sfide
Ordini e gestione del credito non sono collegati
I commerciali guardano alle esigenze del cliente e al valore dell'affare, mentre l'amministrazione si occupa della contabilizzazione dei crediti.
Senza un controllo unitario del credito, nuovi ordini possono continuare ad aumentare l'esposizione del cliente.
Il sistema di prezzi per cliente è complesso
Ogni cliente ha prezzi contrattuali, politiche di sconto e condizioni promozionali propri.
I commerciali confermano i prezzi basandosi su vecchi ordini o sull'esperienza personale, con il rischio di applicazioni incoerenti.
La riconciliazione degli incassi è poco efficiente
Un cliente può pagare più fatture in una volta sola, oppure saldare lo stesso importo in più rate.
Tra gli accrediti bancari e le fatture manca un collegamento preciso, che costringe l'amministrazione a verifiche manuali.
La soluzione digitale di SHEPHARD
Un ordine dalla ricezione all'incasso: confronto prima e dopo l'avvio
Primo passo: unificare clienti e condizioni commerciali
Anagrafica cliente, condizioni di pagamento, fido, valuta, prezzi contrattuali e dati fiscali sono gestiti in modo unitario.
Per ciascun cliente si definiscono regole di prezzo e poteri di approvazione.
Secondo passo: introdurre controlli al momento della creazione dell'ordine
In fase di conferma dell'ordine si verificano disponibilità a magazzino, regole di prezzo, fido e crediti scaduti.
Per gli ordini che superano il limite di credito, il sistema avvia automaticamente un'approvazione, senza consentire ai commerciali di aggirare le regole e proseguire con la spedizione.
Terzo passo: collegare ordine, consegna e fatturazione
Si costruisce il processo Order-to-Cash (O2C, dall'ordine all'incasso).
L'ordine di vendita guida prenotazione delle scorte e spedizione, e la consegna effettiva è legata in modo chiaro alla generazione della fattura.
Per consegne parziali, fatturazione parziale e resi si definiscono modalità di gestione standard.
Quarto passo: introdurre l'abbinamento degli incassi bancari
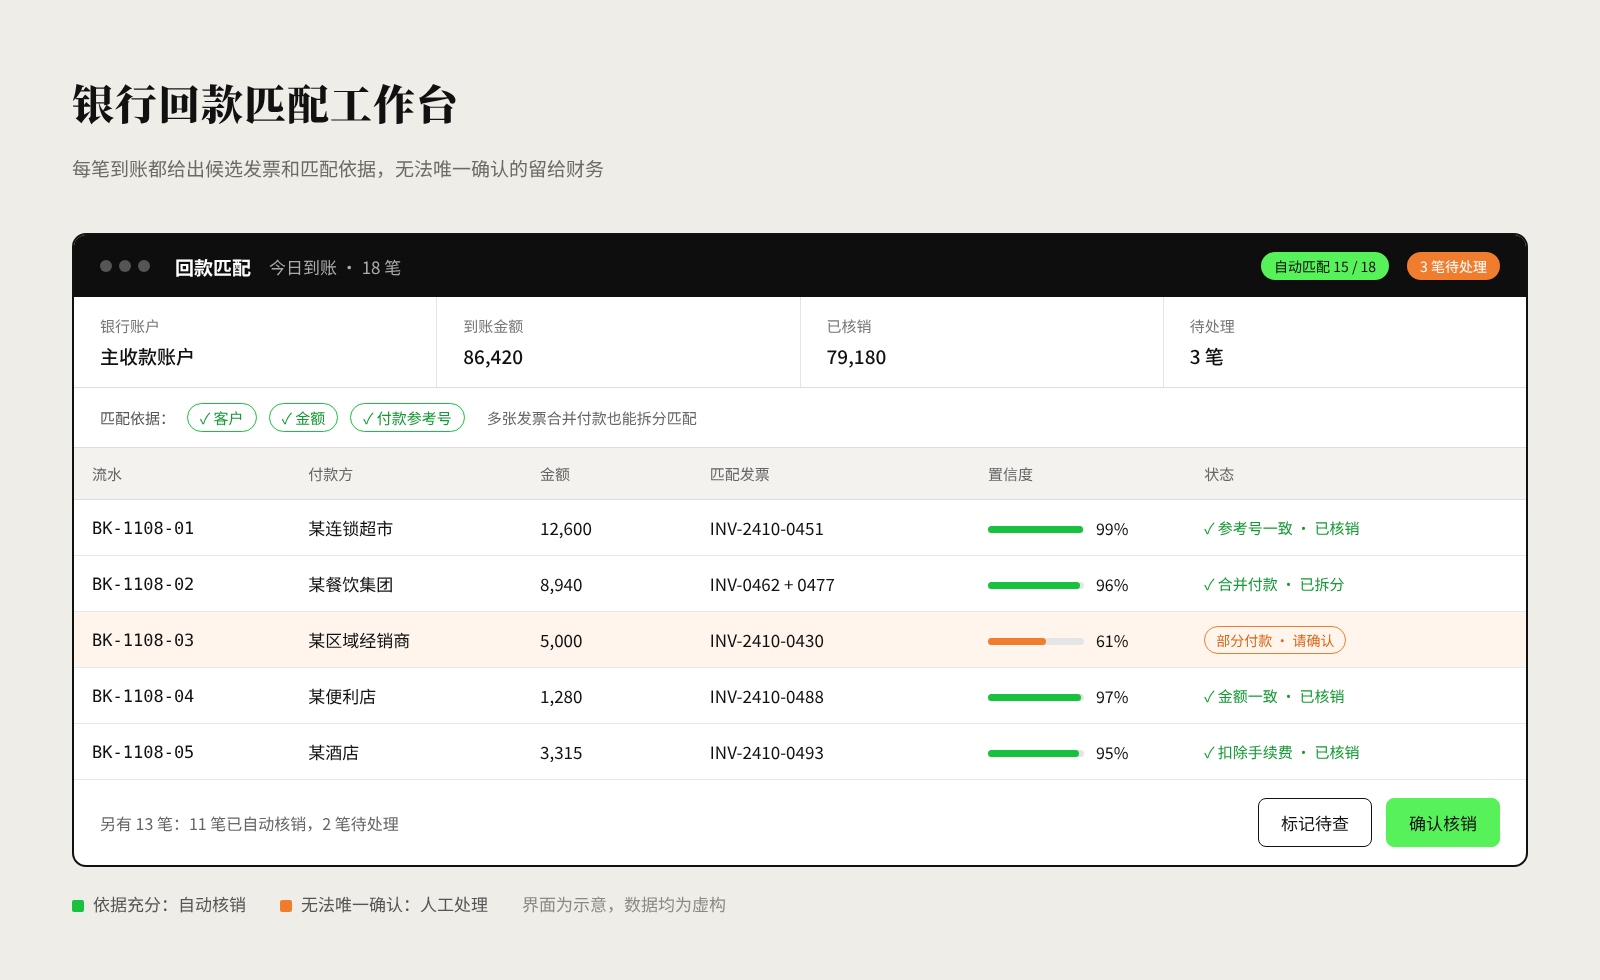
In base a cliente, importo, riferimento di pagamento e saldo delle fatture si generano proposte di abbinamento.
I movimenti bancari che non si possono identificare in modo univoco vengono inviati alla verifica manuale dell'amministrazione, per evitare riconciliazioni errate.
Quinto passo: creare la dashboard di gestione del rischio crediti
I crediti vengono analizzati per cliente, venditore, fascia di scaduto e importo non incassato.
Per i clienti con ritardi persistenti, saldi in crescita anomala o fido prossimo al limite, il sistema genera avvisi.
Postazione di abbinamento degli incassi bancari (interfaccia a scopo illustrativo, dati fittizi)
Percorso di implementazione
Si parte dalla pulizia dell'anagrafica clienti e dei saldi storici dei crediti, per poi standardizzare prezzi e approvazione del credito.
Si collegano quindi ordini, spedizioni, fatturazione e incassi bancari.
Con casi di business reali si verificano spedizioni parziali, resi, note di credito, anticipi e incassi cumulativi su più fatture.
Valore per il business
L'azienda può individuare il rischio di credito già all'ordine, seguire i crediti dopo la consegna e riconciliare con precisione al momento dell'incasso.
Crescita delle vendite e gestione del rischio finanziario non sono più due questioni separate.
Risultati del progetto (valori approssimativi): giorni medi di incasso circa −20%; abbinamento automatico degli incassi circa 80%; quota di importi scaduti circa −35%.
Indicatori monitorati con continuità: giorni medi di incasso dei crediti (DSO), quota di importi scaduti, tasso di abbinamento automatico degli incassi, numero di ordini con anomalie di credito, ciclo dall'ordine alla fattura.
Cosa ci insegna questo caso
Fatturato non significa liquidità.
Un sistema digitale delle vendite davvero maturo tratta chiusura dell'affare, evasione, fatturazione e recupero dei fondi come un unico processo continuo.
*Per tutelare la riservatezza del cliente, le informazioni sull'azienda di questo caso sono state rese anonime; le schermate sono illustrative e i dati sui risultati sono valori approssimativi arrotondati.*
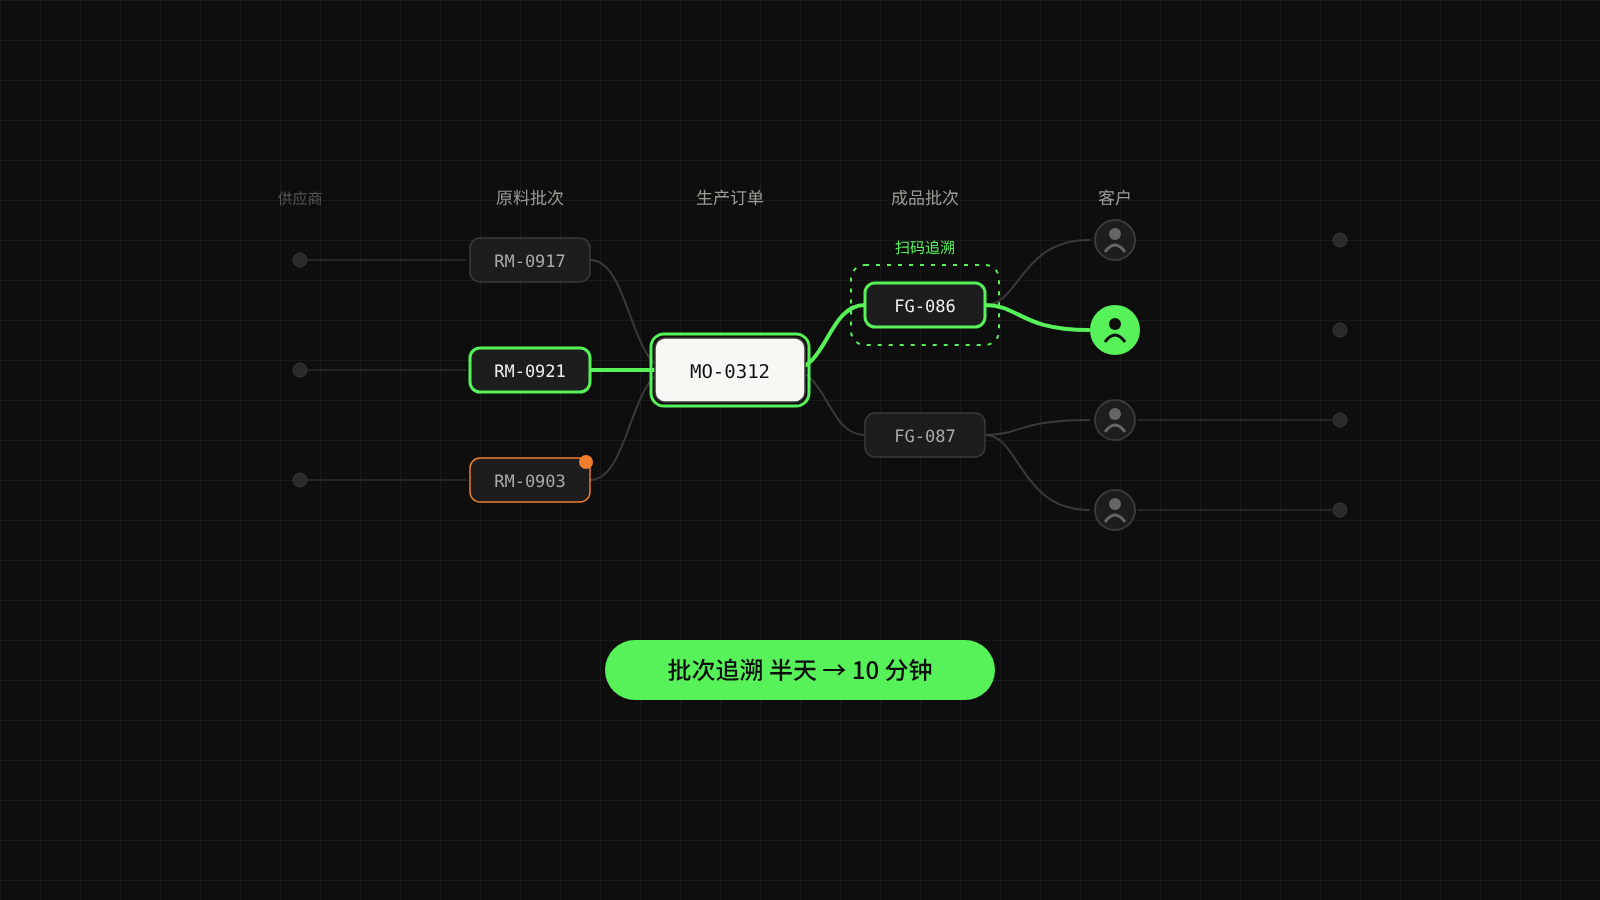
Tracciabilità dei lotti da mezza giornata a 10 minuti: ogni lotto di prodotto ha la sua storia
Un'azienda alimentare con più categorie di prodotto ha collegato acquisti, produzione, magazzino e consegne alle vendite in un'unica catena di dati: per qualsiasi lotto di prodotto finito si ricostruiscono l'origine delle materie prime e la destinazione presso i clienti. La tracciabilità dei lotti passa da circa mezza giornata a meno di 10 minuti.
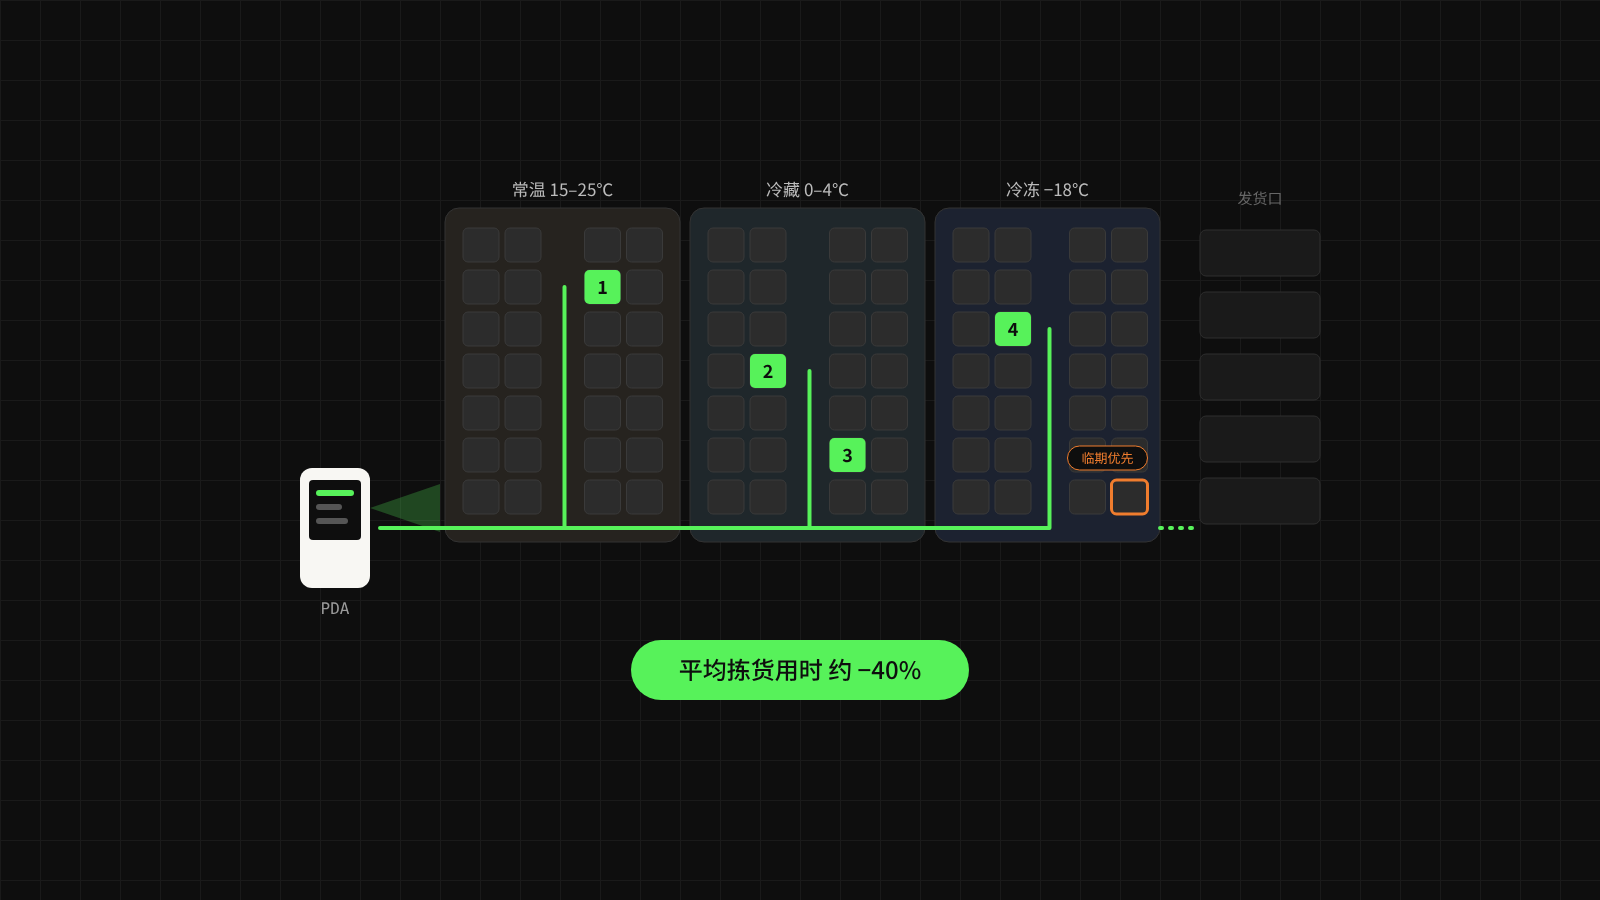
Giacenze a livello di ubicazione su tre zone di temperatura: tempo medio di picking ridotto di circa il 40%
Un grossista alimentare con prodotti a temperatura ambiente, refrigerati e surgelati ha portato le giacenze al livello di ubicazione e lotto, gestisce ricevimento, rifornimento e picking con terminali PDA e serve i lotti secondo il criterio della scadenza più vicina. Il tempo medio di picking si riduce di circa il 40% e il valore delle scorte in scadenza cala sensibilmente.
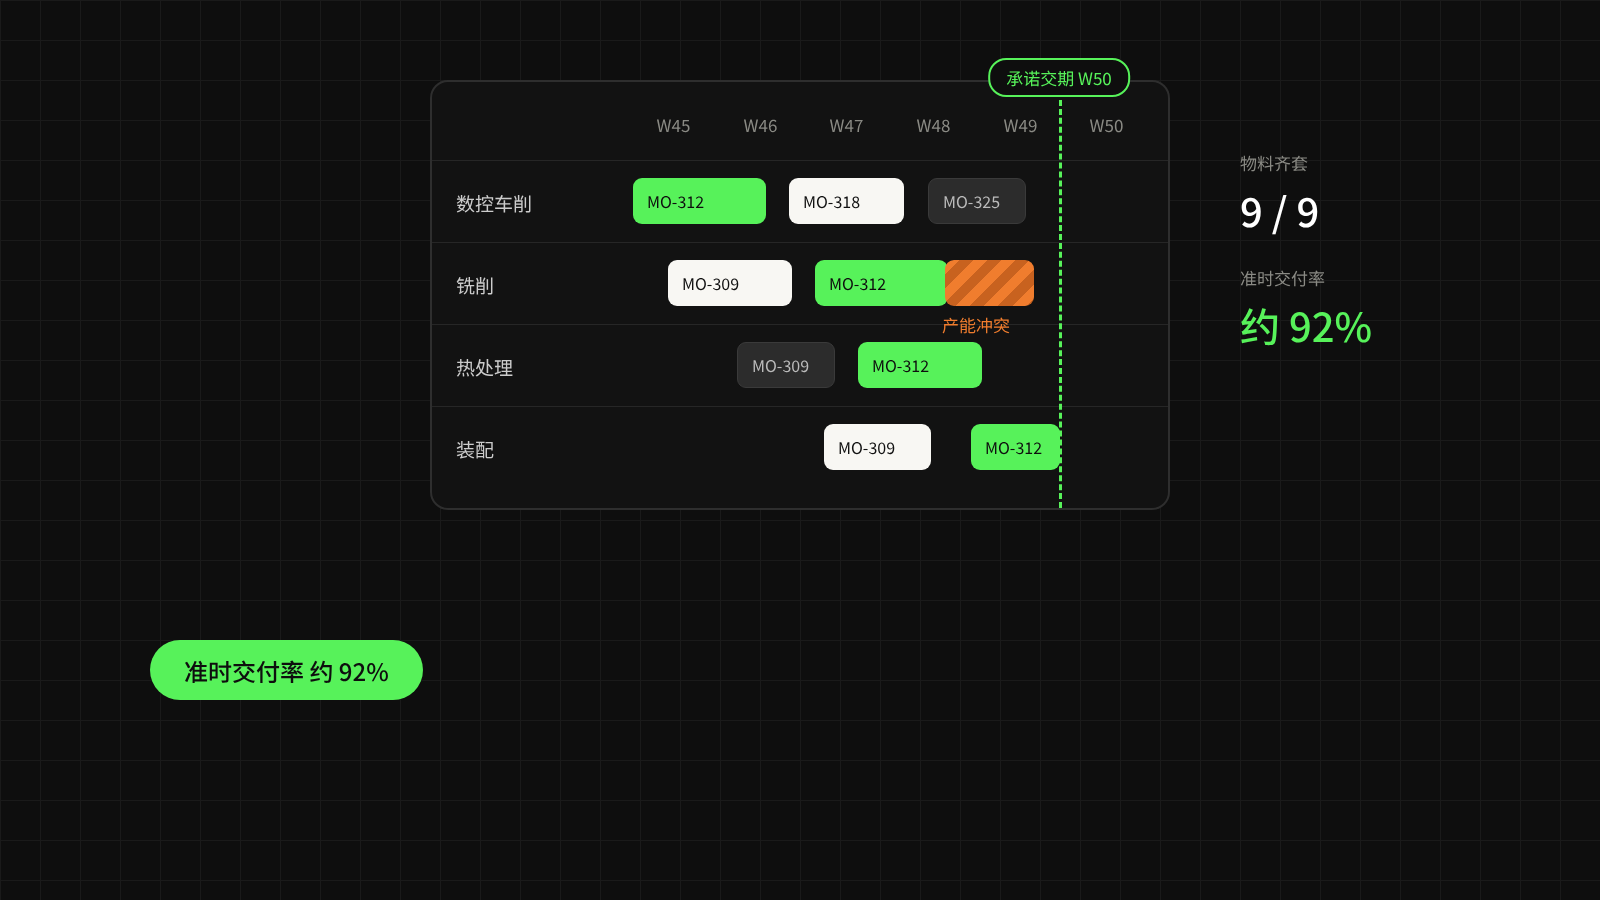
Gli ordini di vendita guidano direttamente la pianificazione: consegne puntuali al 92% circa
Un'azienda di lavorazioni meccaniche ad alta varietà e piccoli lotti fa guidare direttamente dagli ordini di vendita il fabbisogno di materiali e la verifica della capacità, mentre il reparto produttivo registra l'avanzamento in tempo reale da terminale. Le date di consegna promesse hanno ora un fondamento: la puntualità sale da circa il 75% a circa il 92% e i fermi per mancanza di materiali calano in modo evidente.