Crédit vérifié dès la prise de commande, encaissements rapprochés automatiquement : DSO réduit d'environ 20 %
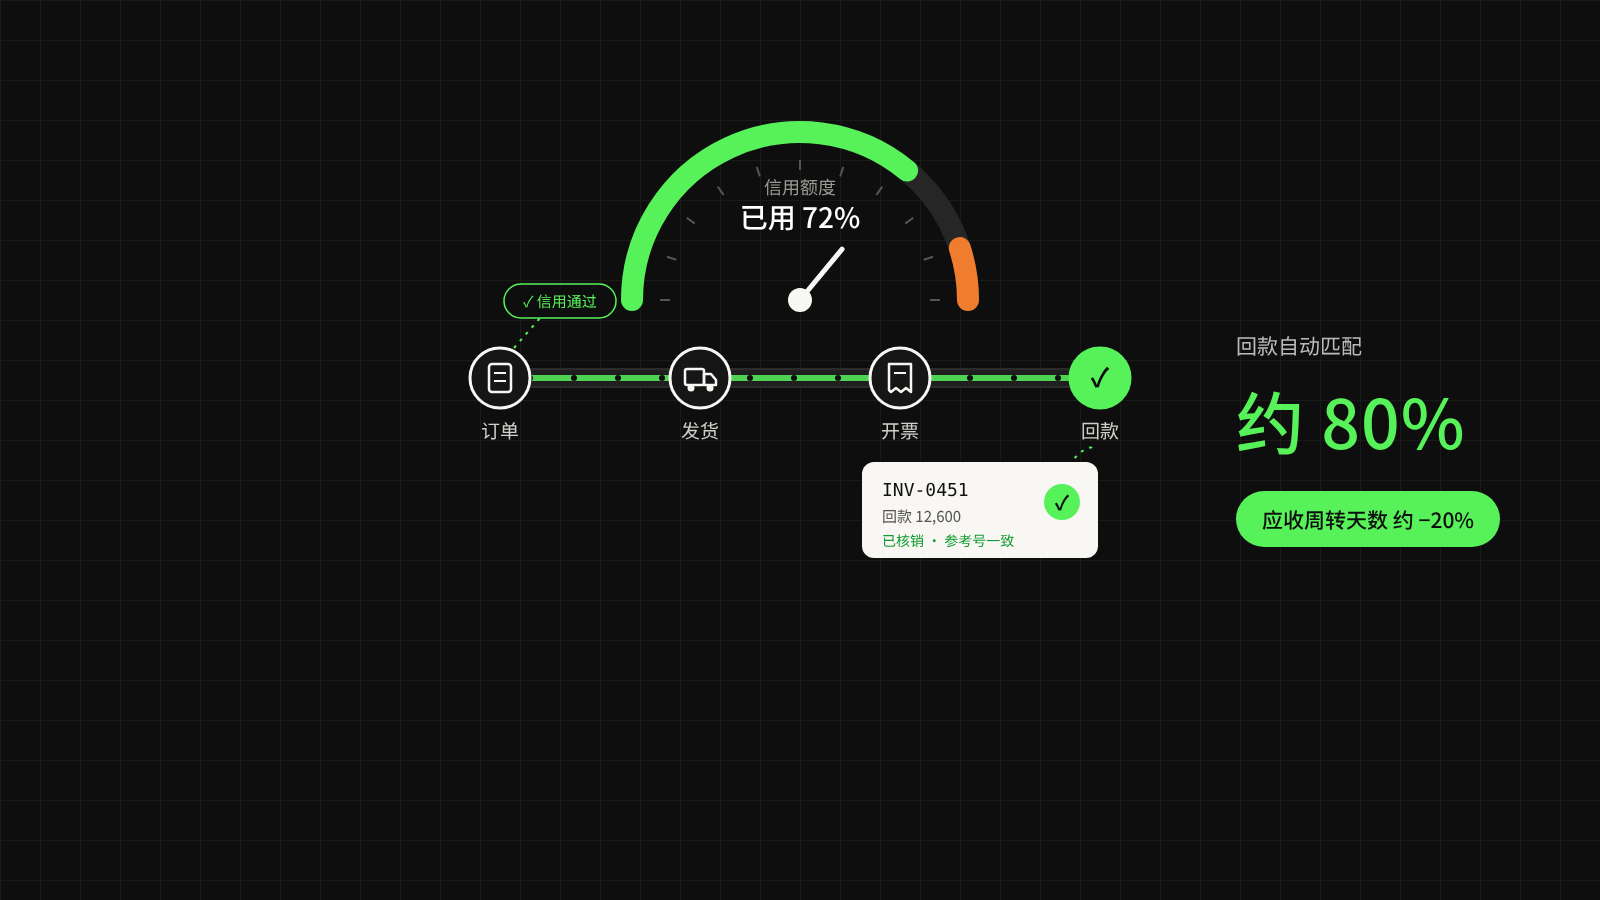
Un grossiste approvisionnant la restauration, le commerce de détail et des distributeurs a relié crédit client, prix contractuels, livraison, facturation et encaissements bancaires dans un processus de la commande à l'encaissement : les risques sont repérés dès la prise de commande, et la majorité des encaissements sont rapprochés des factures par le système.
Une société de négoce en gros qui approvisionne des restaurants, des détaillants et des distributeurs régionaux compte un grand nombre de clients de longue date.
Elle accorde des délais de paiement à certains clients et applique des prix et des conditions de crédit différents selon la taille du client, sa fréquence d'achat et l'accord de partenariat.
À mesure que les ventes progressent, les commerciaux ont de plus en plus de mal à connaître en temps réel, au moment de prendre une commande, la limite de crédit du client, ses impayés passés et le stock disponible.
La direction financière produit certes régulièrement des états des créances clients, mais pour certains clients en retard de paiement, le risque n'est souvent découvert qu'après l'expédition d'une nouvelle commande.
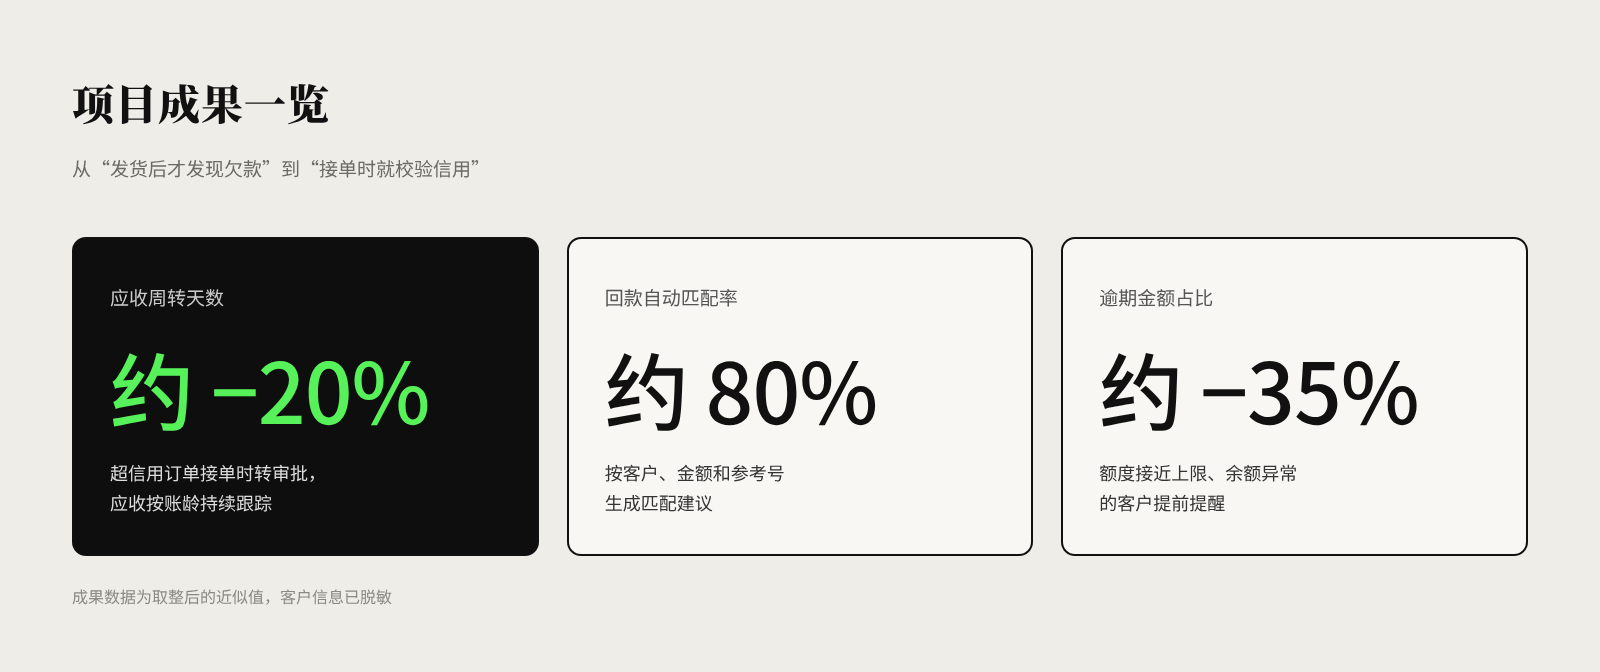
Résultats du projet : DSO d'environ −20 % ; taux de rapprochement automatique des encaissements d'environ 80 % ; part des montants en retard d'environ −35 %
Les défis
Commandes et gestion du crédit sans articulation
Les commerciaux se concentrent sur les besoins des clients et le montant des ventes, tandis que la comptabilité s'occupe des créances.
Sans mécanisme unifié de contrôle du crédit, de nouvelles commandes peuvent continuer à alourdir l'encours des clients.
Une grille de prix client complexe
Chaque client a ses prix contractuels, sa politique de remises et ses conditions promotionnelles.
Les commerciaux s'appuient sur d'anciennes commandes ou sur leur expérience personnelle pour confirmer un prix, ce qui conduit facilement à une application incohérente des tarifs.
Un lettrage des encaissements peu efficace
Un client peut régler plusieurs factures en une fois, ou payer une même créance en plusieurs fois.
Sans lien précis entre les écritures bancaires et les factures, la comptabilité doit effectuer les vérifications à la main.
La solution numérique de SHEPHARD
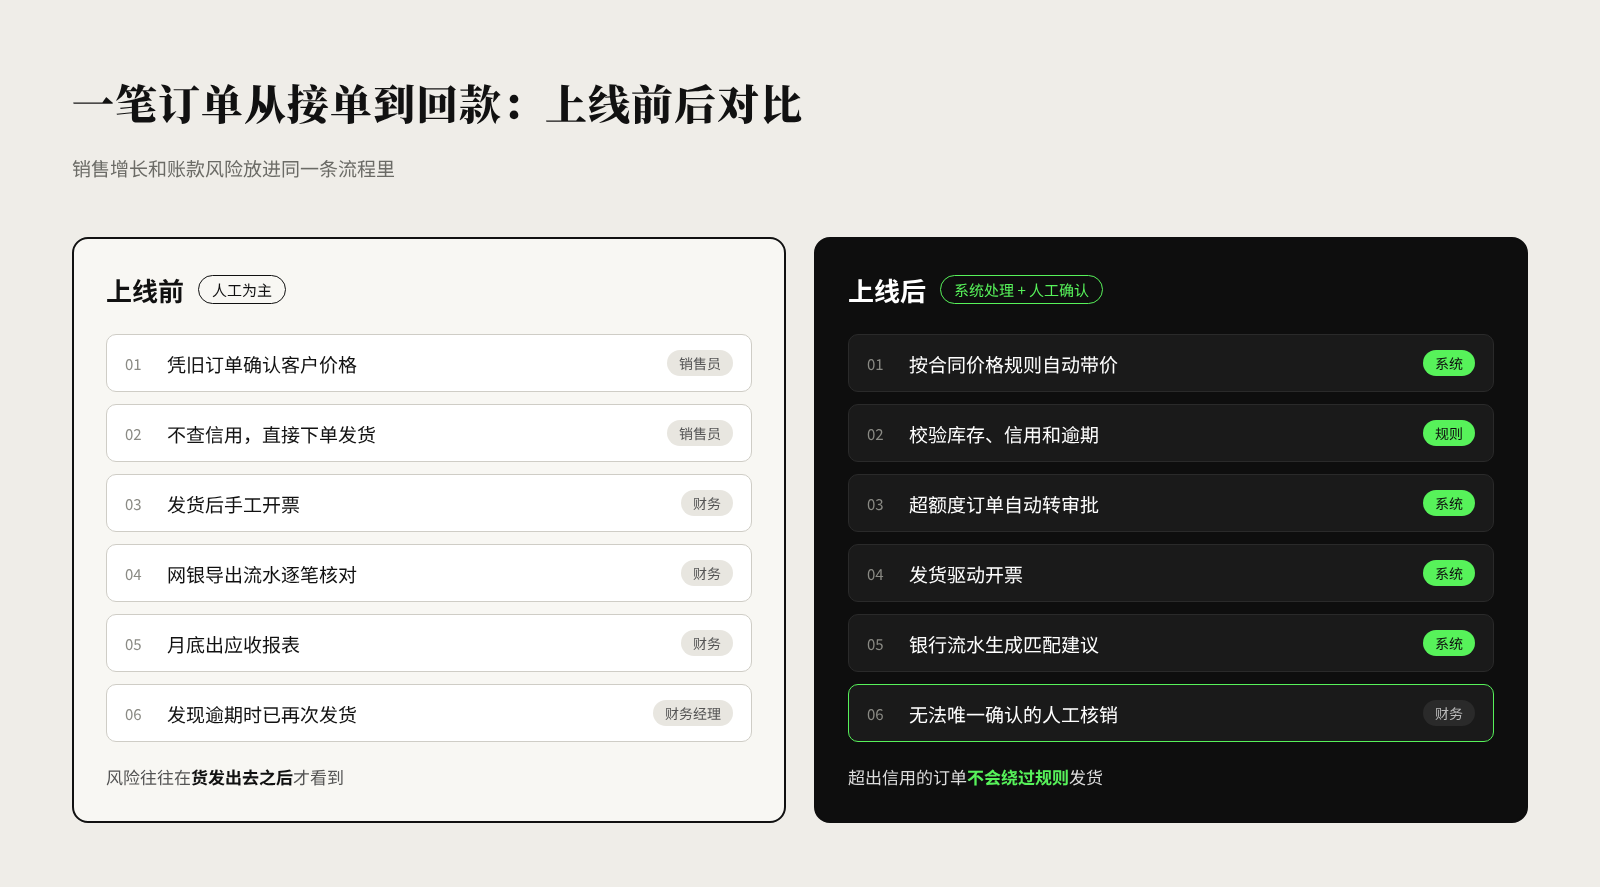
Une commande, de la prise de commande à l'encaissement : comparaison avant et après la mise en service
Étape 1 : unifier clients et conditions commerciales
Fiches clients, conditions de paiement, plafonds de crédit, devises, prix contractuels et informations fiscales sont gérés de façon centralisée.
Des règles de prix et des droits de validation adaptés sont définis pour chaque client.
Étape 2 : instaurer des contrôles métier à la création de la commande
À la confirmation de la commande, le système vérifie le stock disponible, les règles de prix, le plafond de crédit et les créances échues.
Pour une commande dépassant la limite de crédit, une validation est déclenchée automatiquement, au lieu de laisser le commercial contourner la règle pour poursuivre l'expédition.
Étape 3 : relier commande, livraison et facturation
Un processus Order-to-Cash (O2C, de la commande à l'encaissement) est mis en place.
La commande de vente déclenche la réservation du stock et l'expédition, et les livraisons réelles sont rattachées sans ambiguïté à l'émission des factures.
Des modalités de traitement standard sont prévues pour les livraisons partielles, les facturations partielles et les retours.
Étape 4 : mettre en place le rapprochement des encaissements bancaires
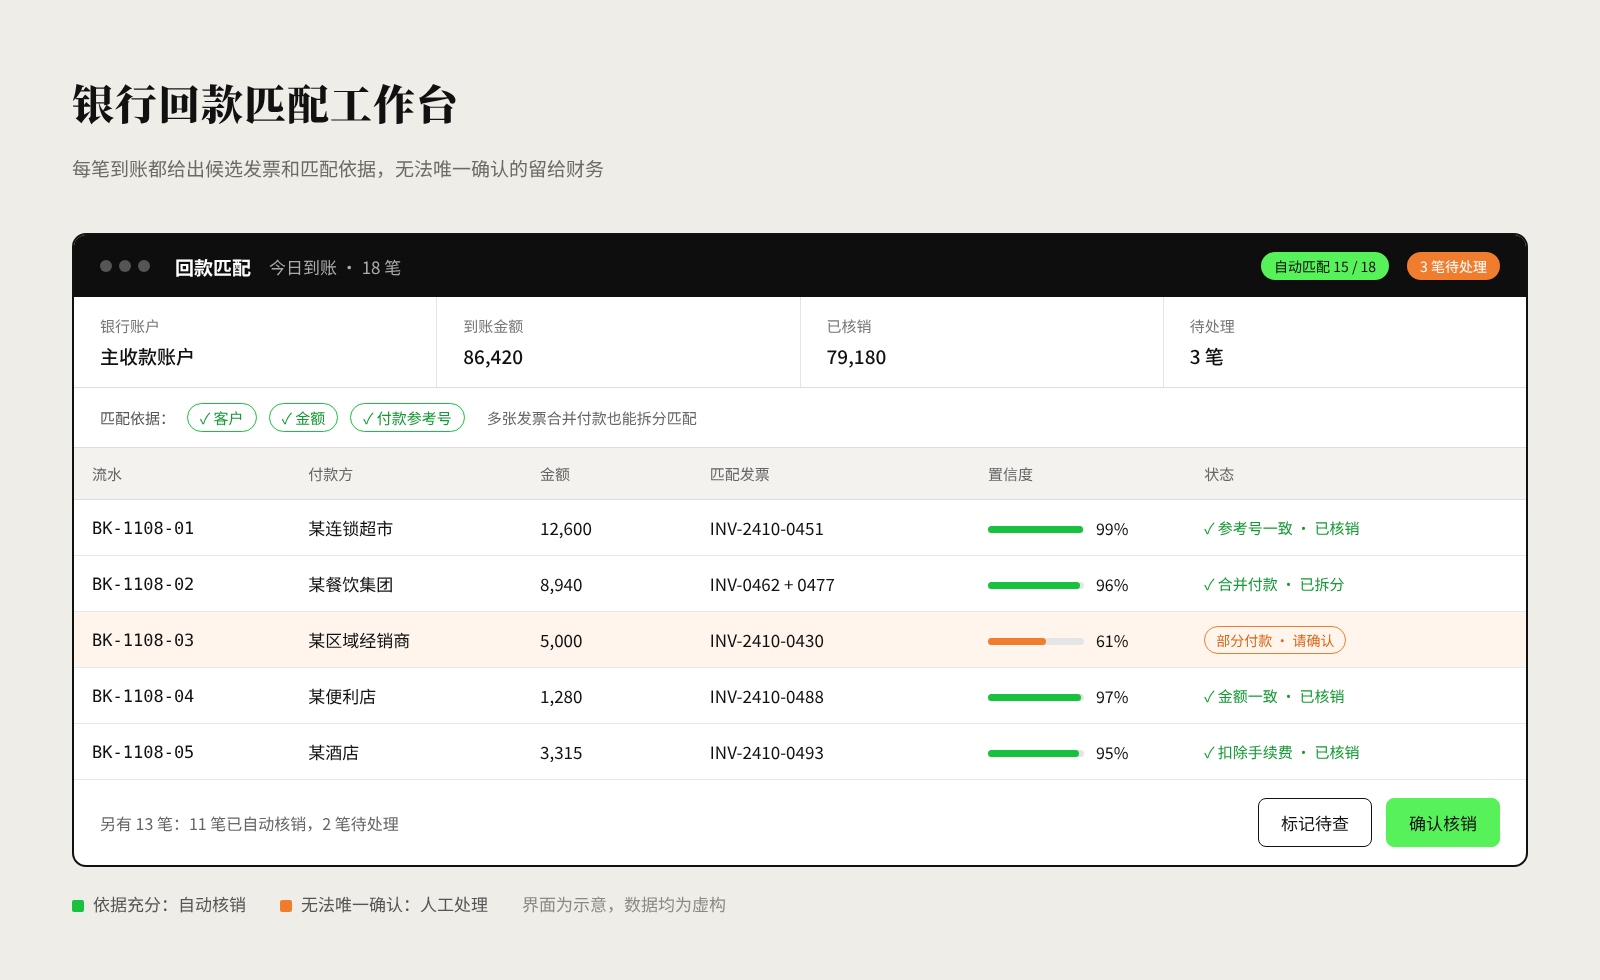
Le système propose des rapprochements à partir du client, du montant, de la référence de paiement et du solde de la facture.
Les écritures bancaires qui ne peuvent être identifiées de manière univoque sont confiées à la comptabilité pour revue manuelle, afin d'éviter tout lettrage erroné.
Étape 5 : construire un tableau de bord des risques clients
Les créances sont analysées par client, par commercial, par tranche de retard et par montant restant dû.
Des alertes sont générées pour les clients en retard persistant, dont le solde augmente de façon anormale ou dont le plafond de crédit est presque atteint.
Poste de travail du rapprochement des encaissements bancaires (interface illustrative, données fictives)
Déploiement
On commence par assainir les données de référence clients et les soldes de créances historiques, puis par normaliser les règles de prix et de validation du crédit.
Les processus de commande, d'expédition, de facturation et d'encaissement bancaire sont ensuite reliés.
Des scénarios métier réels permettent de valider les expéditions partielles, les retours, les avoirs, les acomptes et les règlements groupés de plusieurs factures.
Valeur métier
L'entreprise identifie le risque de crédit au moment de la prise de commande, suit les créances après la livraison et effectue un lettrage précis à l'encaissement.
Croissance des ventes et maîtrise du risque financier ne sont plus deux sujets séparés.
Résultats du projet (valeurs approximatives) : DSO environ −20 % ; taux de rapprochement automatique des encaissements environ 80 % ; part des montants en retard environ −35 %.
Indicateurs suivis en continu : délai moyen de paiement clients (DSO), part des montants en retard, taux de rapprochement automatique des encaissements, nombre de commandes en anomalie de crédit, délai de la commande à la facturation.
Ce que ce cas nous enseigne
Le chiffre d'affaires n'est pas de la trésorerie.
Un système de numérisation des ventes réellement abouti traite la conclusion de la vente, l'exécution, la facturation et le recouvrement comme un seul flux d'activité continu.
*Pour protéger la confidentialité du client, les informations sur l'entreprise de cette étude de cas ont été anonymisées ; les captures d'écran sont illustratives et les résultats sont des valeurs approximatives arrondies.*
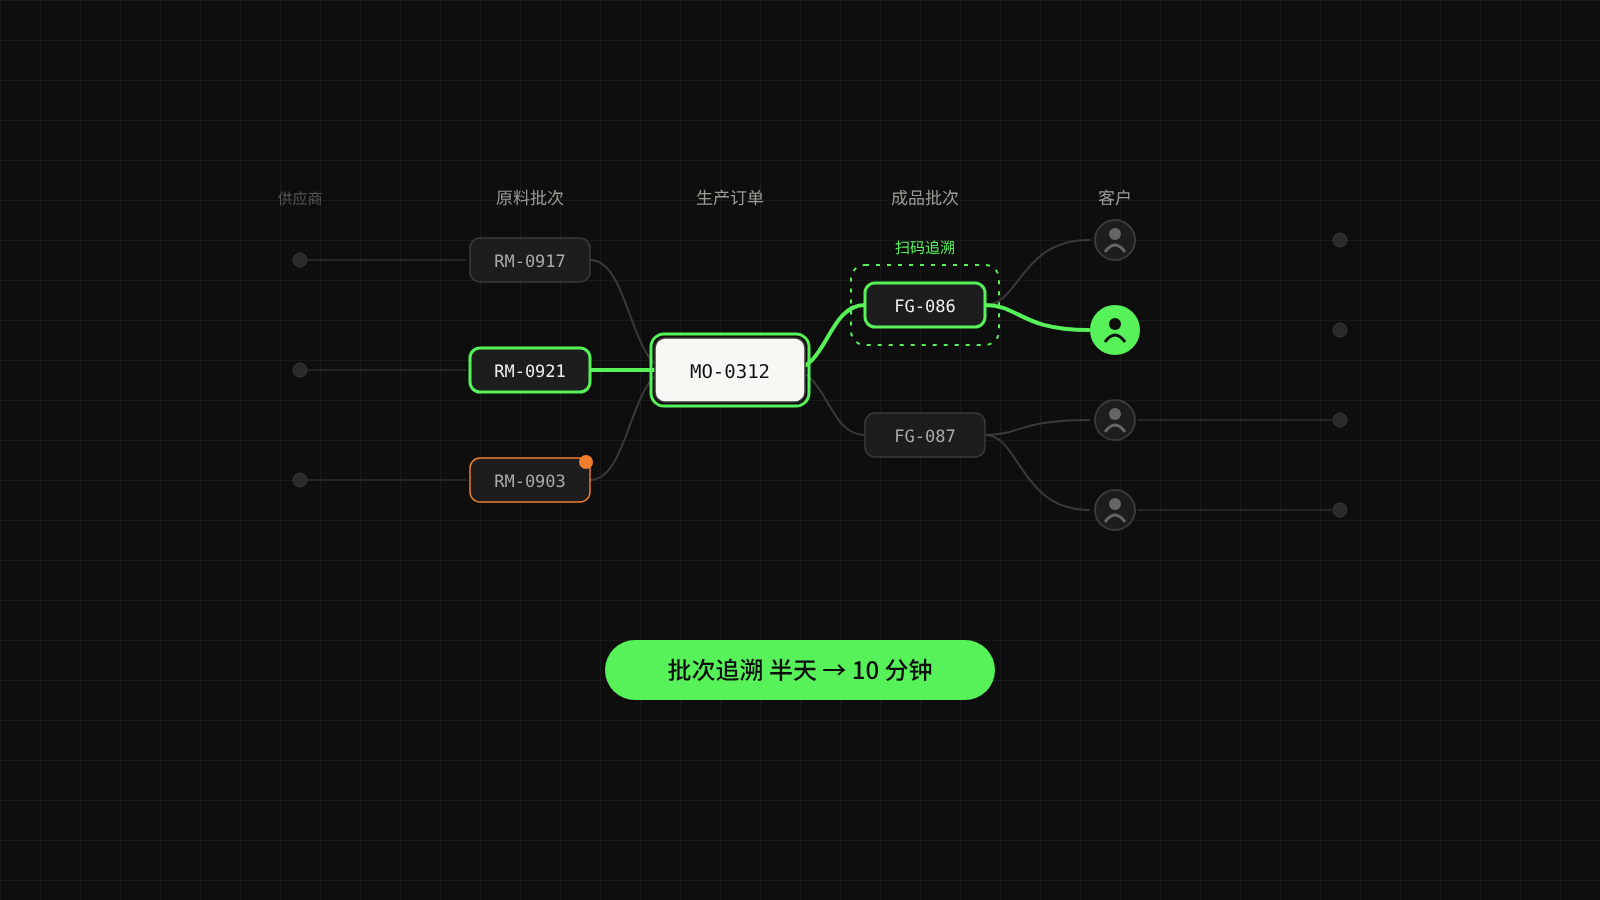
Traçabilité des lots : de une demi-journée à 10 minutes, chaque lot de produits est traçable
Un fabricant agroalimentaire multi-catégories a relié achats, production, stockage et livraison commerciale en une seule chaîne de données : pour n'importe quel lot de produits finis, il est possible de retrouver l'origine des matières premières et la destination chez les clients. La traçabilité d'un lot passe d'environ une demi-journée à moins de 10 minutes.
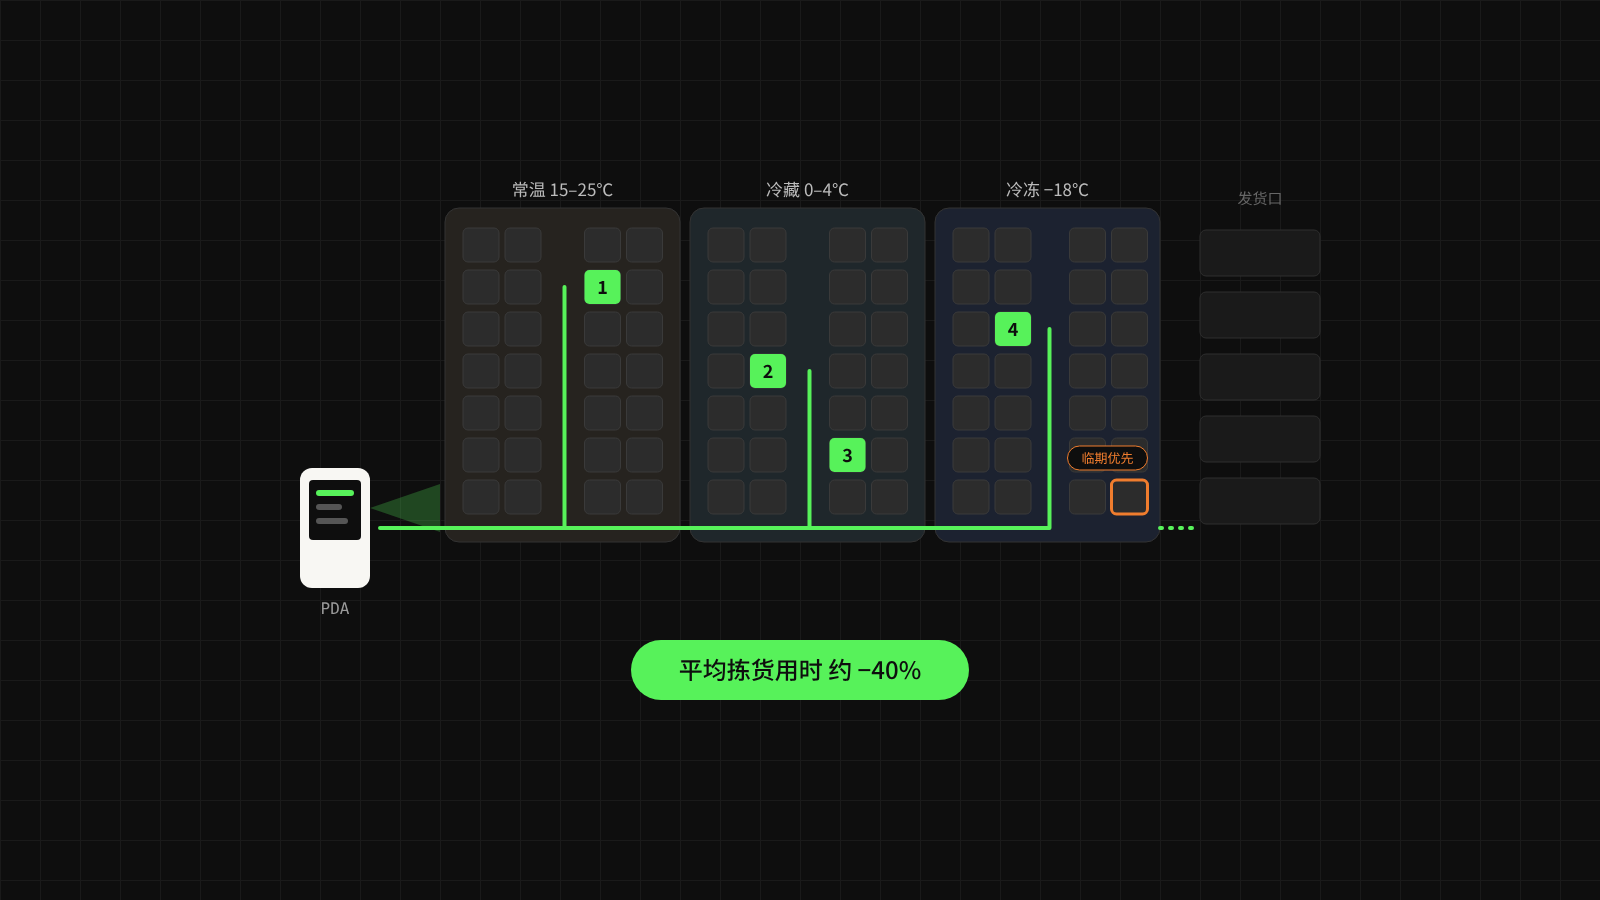
Grossiste alimentaire à trois zones de température
Un stock précis à l'emplacement près sur trois zones de température, un temps de préparation moyen réduit d'environ 40 %
Un grossiste en produits alimentaires ambiants, réfrigérés et surgelés a rendu son stock précis jusqu'à l'emplacement et au lot, géré réception, réapprovisionnement et préparation de commandes sur PDA et appliqué la sortie par péremption la plus proche. Le temps de préparation moyen baisse d'environ 40 % et la valeur des stocks proches de la péremption recule nettement.
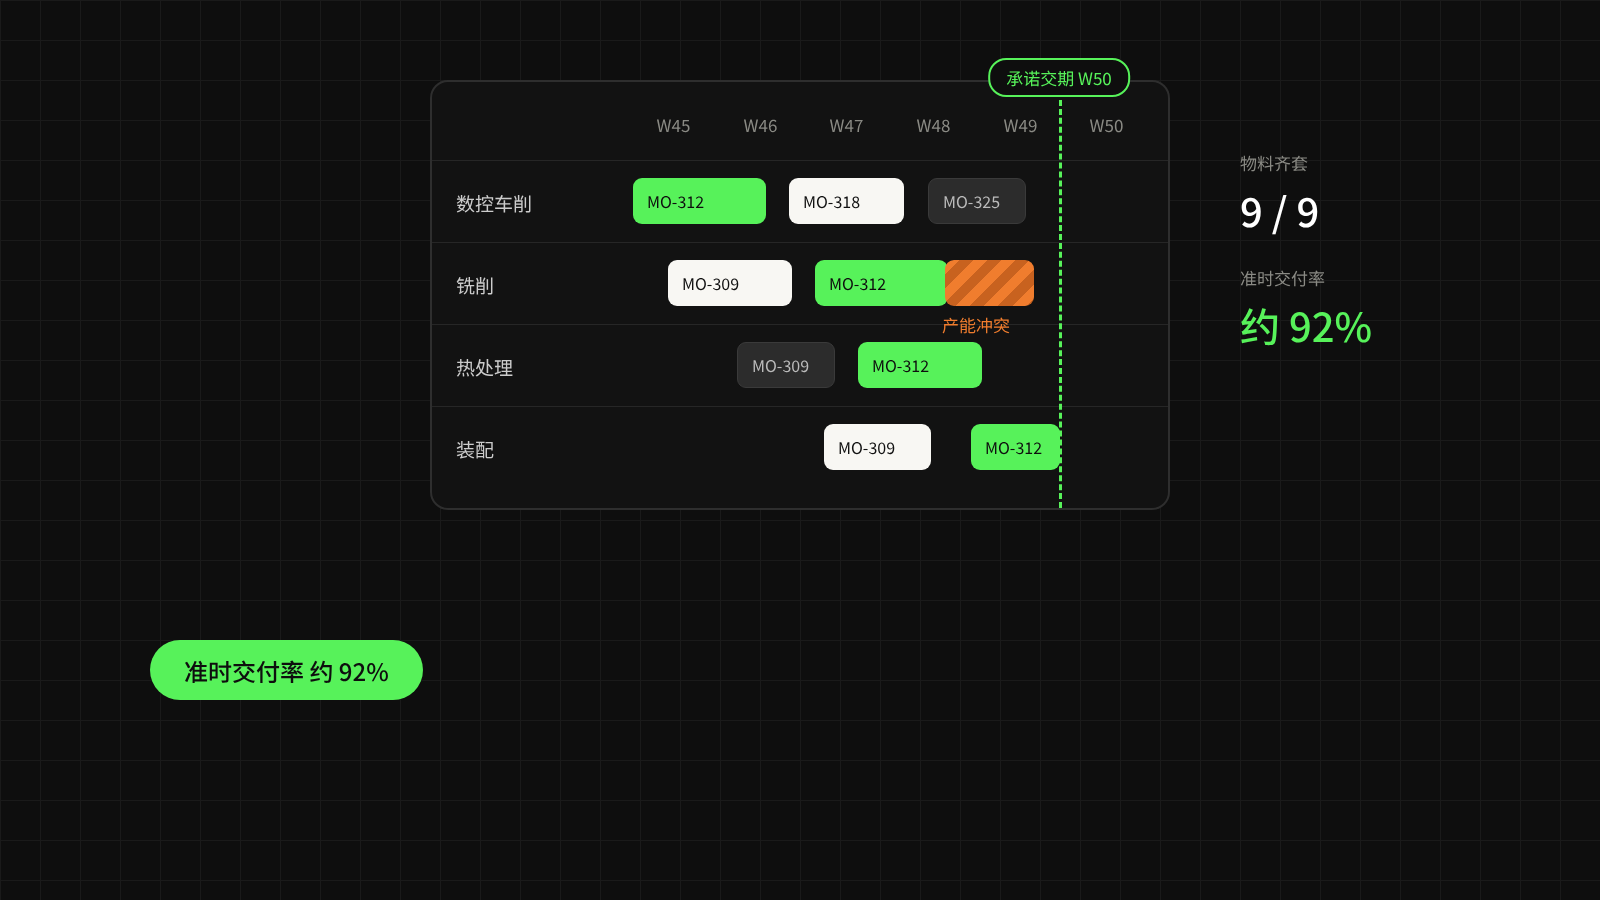
Les commandes de vente pilotent directement la planification de la production : livraisons à l'heure à environ 92 %
Un atelier d'usinage multi-produits en petites séries a fait piloter directement les besoins en matières et la vérification de capacité par les commandes de vente, avec un compte rendu d'activité en temps réel depuis les terminaux d'atelier. Les délais promis reposent désormais sur des données : le taux de livraison à l'heure passe d'environ 75 % à environ 92 % et les arrêts pour manque de matières diminuent nettement.
Présentez-nous la situation de votre entreprise, vos enjeux de gestion et vos objectifs : nous explorerons avec vous la démarche numérique la plus adaptée.