Fallstudien · Ingenieurberatung und Professional Services
Projektgewinn jederzeit sichtbar: Budgetüberschreitungen werden rund 6 Wochen früher erkannt
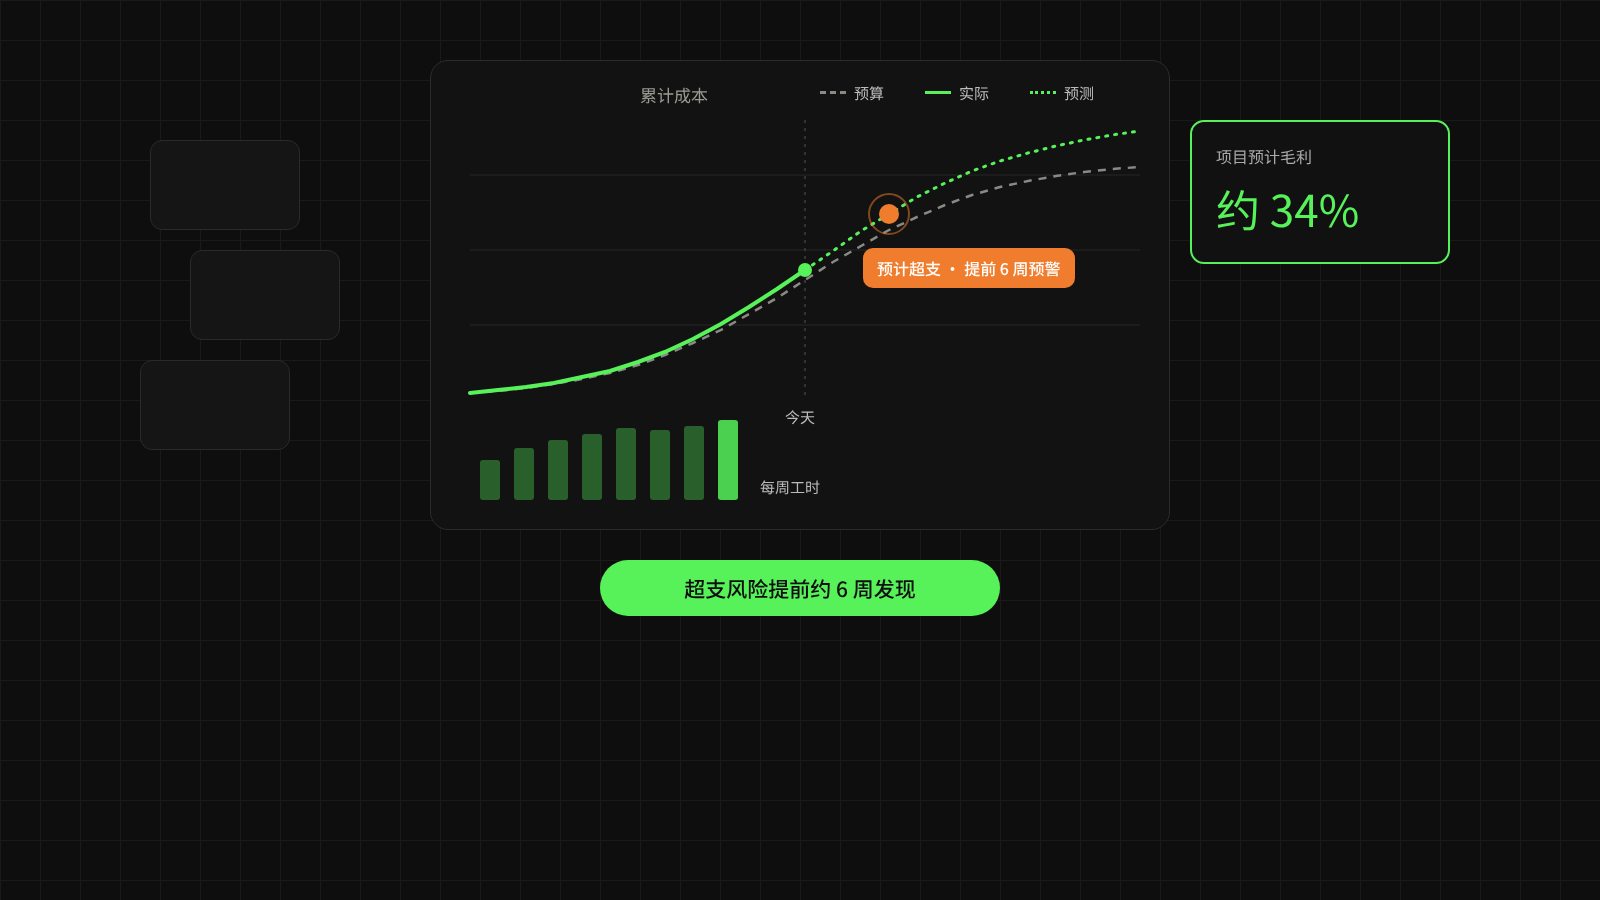
Ein Dienstleister, der viele Kundenprojekte parallel abwickelt, verknüpft Chancen, Verträge, Projektbudgets, Zeiterfassung und Fakturierung: Projektleiter sehen Kosten- und Gewinnentwicklung jederzeit, Überschreitungsrisiken werden im Schnitt rund 6 Wochen früher erkannt.
Ein Unternehmen, das Unternehmenskunden Ingenieurberatung, technische Umsetzung und Professional Services anbietet, hat wachsende Projektteams und führt immer mehr Kundenprojekte gleichzeitig durch.
Das CRM pflegt die Kundenchancen, Projektleiter planen die Arbeit in einem separaten Aufgabentool, Mitarbeitende erfassen ihre Stunden in Excel, und die Finanzabteilung steuert die Projekterlöse anhand von Verträgen und Rechnungen.
Jedes dieser Werkzeuge erfüllt seine Aufgabe, doch keines bildet die tatsächliche wirtschaftliche Lage eines Projekts während der Durchführung zuverlässig ab.
Das Unternehmen weiß, wie viele Verträge unterzeichnet wurden, nicht aber unbedingt, wie viel Personalaufwand jedes Projekt bereits verbraucht hat, wie viel Arbeit noch aussteht und ob am Ende der erwartete Gewinn erreicht wird.
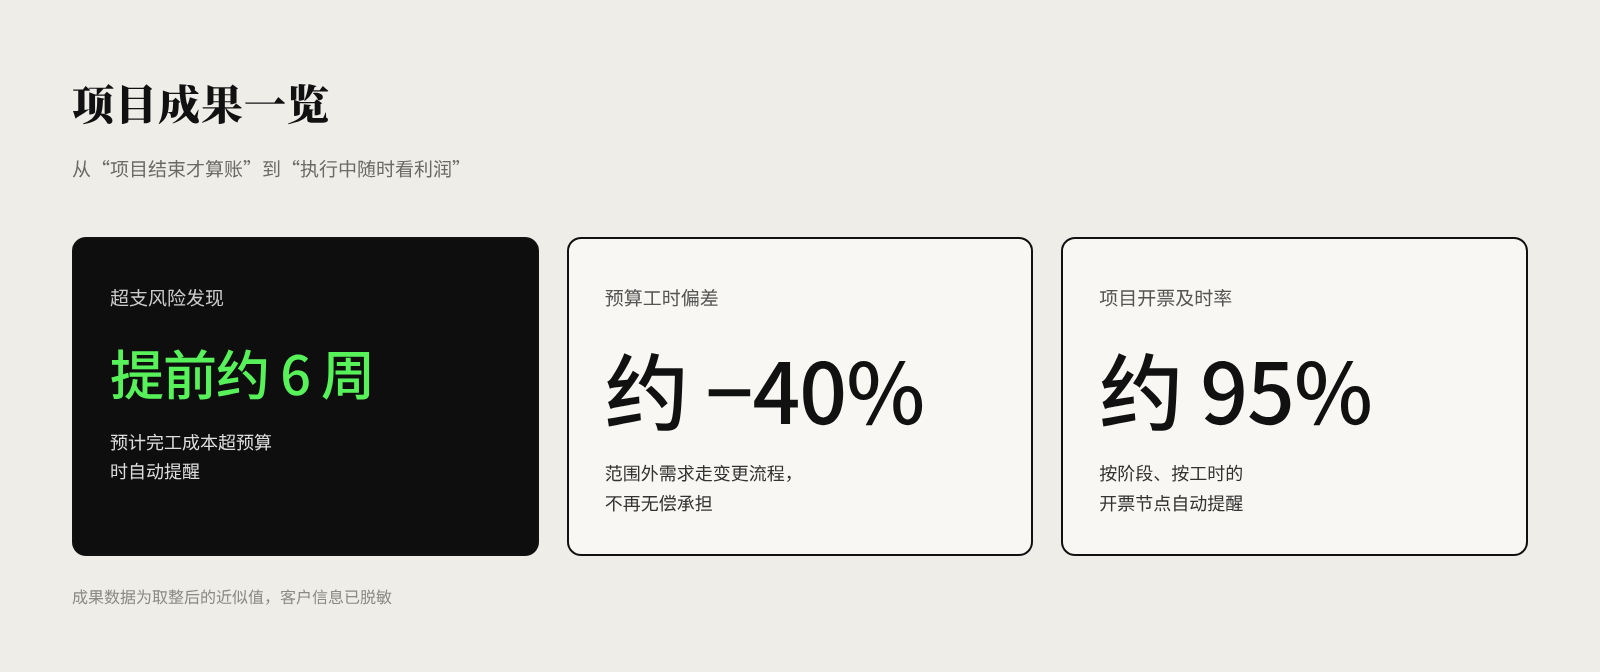
Projektergebnisse: Überschreitungsrisiken ca. 6 Wochen früher erkannt; Abweichung Budgetstunden ca. −40 %; rechtzeitige Projektfakturierung ca. 95 %
Herausforderungen
Vertragssumme ist nicht gleich Projektgewinn
Beim Vertragsabschluss schätzt der Vertrieb in der Regel die benötigten Personentage und Lieferkosten.
Im Projektverlauf können jedoch Änderungswünsche, zusätzliche Abstimmungen, Nacharbeit und Umfangserweiterungen auftreten, sodass die tatsächlichen Kosten zunehmend vom Budget abweichen.
Zeitdaten unterstützen die Steuerung nicht wirksam
Die erfassten Stunden dienen hauptsächlich der administrativen Statistik und sind nicht vollständig mit Projektphasen, Arbeitsaufgaben und Kostenstellen verknüpft.
Erlösrealisierung und Lieferfortschritt sind getrennt
Manche Projekte werden nach Phasen abgerechnet, andere zum Festpreis, wieder andere nach tatsächlichem Aufwand.
Ohne einheitliche Steuerung der verschiedenen Geschäftsmodelle kann die Finanzabteilung nicht-fakturierte Erlöse und die tatsächliche Projektrentabilität nur schwer zeitnah beurteilen.
Die digitale Lösung von SHEPHARD
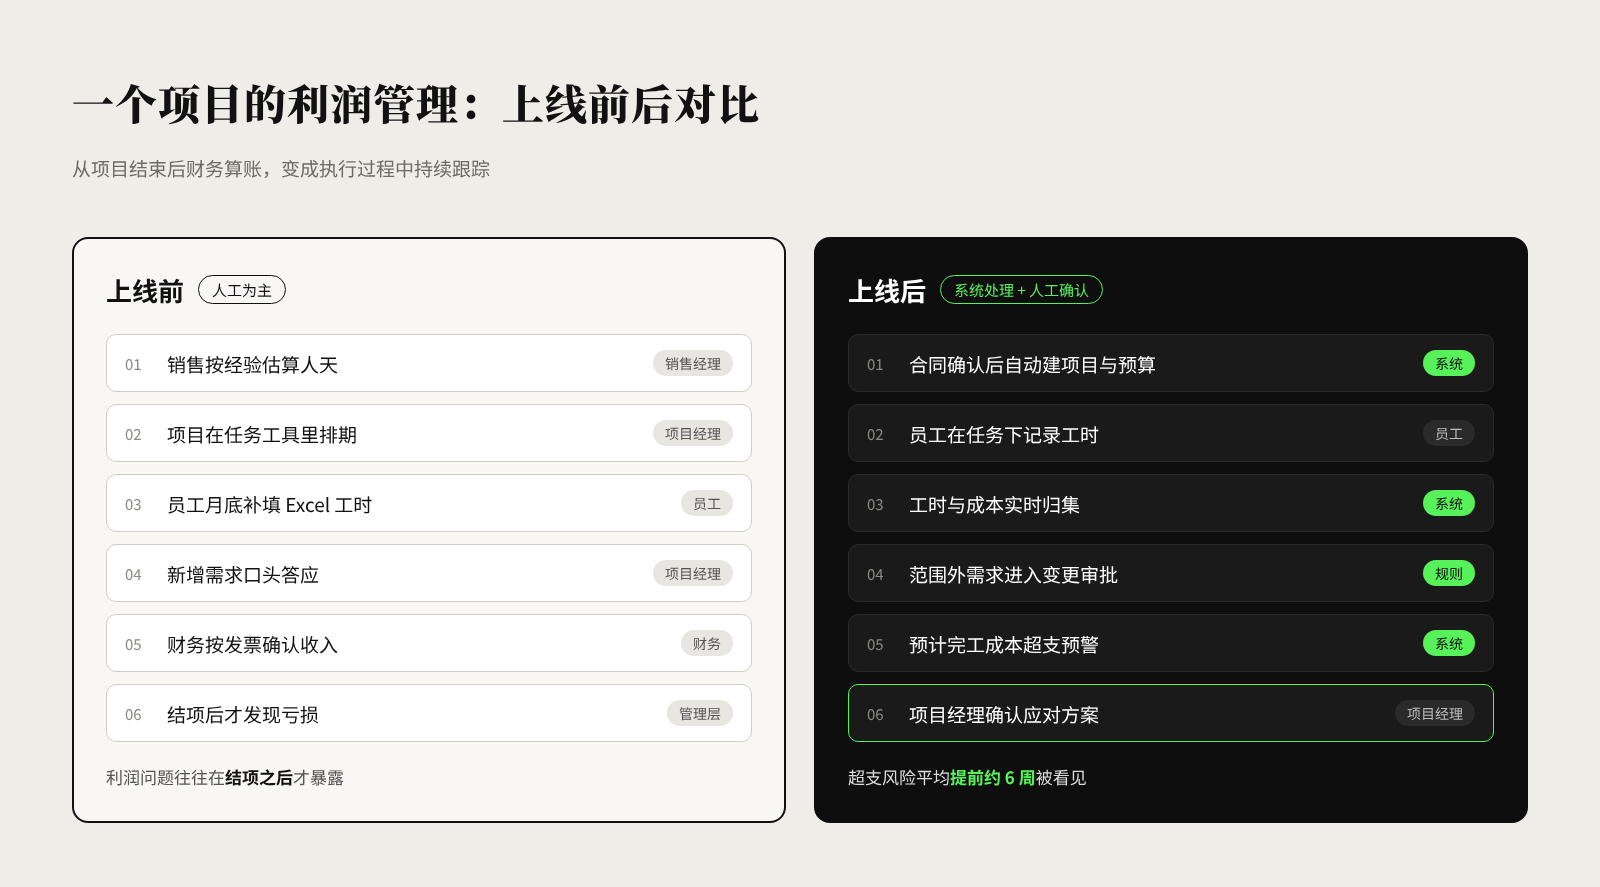
Gewinnsteuerung eines Projekts: Vergleich vor und nach der Einführung
Schritt 1: Den Prozess vom Vertrieb bis zum Projekt vereinheitlichen
CRM-Chancen, Kundenverträge, Angebote, Projekte und Lieferaufgaben werden miteinander verknüpft.
Nach Vertragsbestätigung werden je nach Projekttyp die passende Projektstruktur, Lieferphasen und das Budget angelegt.
Schritt 2: Ein Projektkostenmodell aufbauen
Auf Basis von Mitarbeiterrolle, Stundenkosten, Aufwänden externer Lieferanten, Reisekosten und weiteren direkten Ausgaben entsteht ein Projektkostensystem.
Unterschieden werden Budgetkosten, angefallene Kosten und erwartete Kosten bei Fertigstellung.
Schritt 3: Aufgaben- und Zeitmanagement einführen
Mitarbeitende erfassen ihre tatsächlich eingesetzte Zeit direkt auf Projektaufgaben.
Projektleiter prüfen die Stunden und stellen sicher, dass die Zeiterfassung die realen Projektaktivitäten widerspiegelt.
Für Festpreisprojekte und Projekte nach Zeitaufwand gelten unterschiedliche Abrechnungs- und Gewinnanalyseregeln.
Schritt 4: Änderungs- und Umfangsmanagement etablieren
Für neue Anforderungen außerhalb des Vertragsumfangs gibt es Änderungsanträge, Aufwandsschätzung und Freigabeprozess.
Zusatzarbeiten werden mit der entsprechenden kommerziellen Vereinbarung verknüpft, sodass Projektteams seltener unentgeltlich Mehrarbeit leisten.
Schritt 5: Ein Projekt-Dashboard bereitstellen
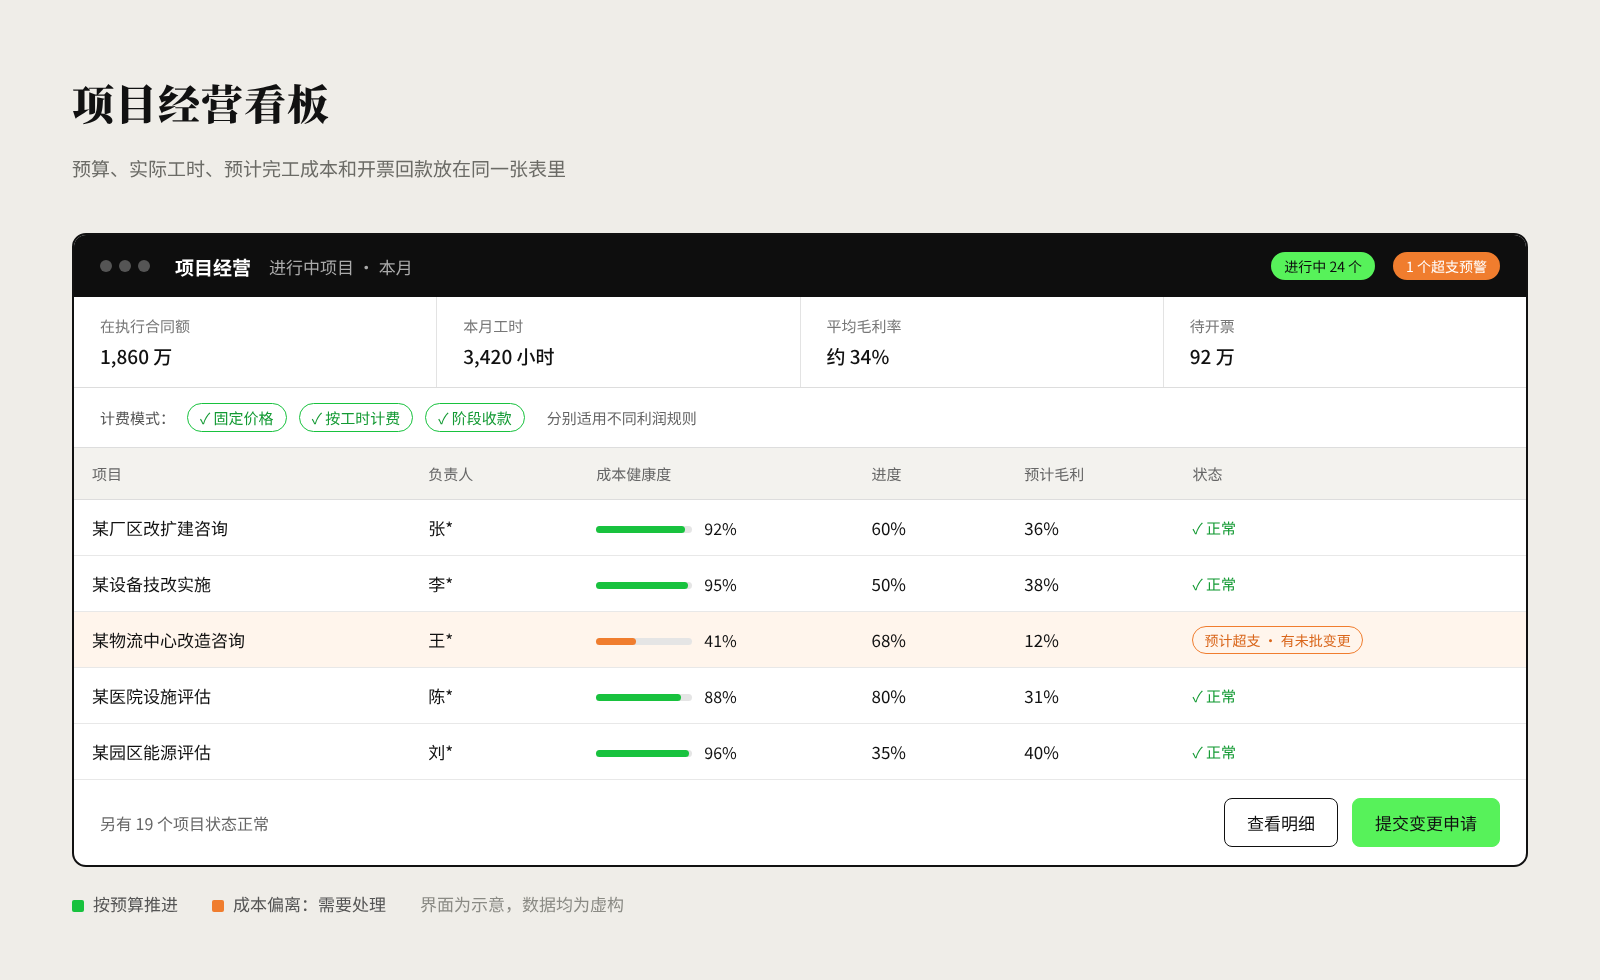
Anhand von Projektbudget, tatsächlichen Stunden, angefallenen Kosten, verbleibendem Aufwand sowie Fakturierung und Zahlungseingang wird der aktuelle wirtschaftliche Stand des Projekts analysiert.
Bei Kostenüberschreitungen, Terminverzug und offenen kommerziellen Änderungen werden die Verantwortlichen proaktiv benachrichtigt.
Projekt-Dashboard (Oberfläche illustrativ, alle Daten fiktiv)
Umsetzungsweg
Zunächst wird eine einheitliche Beziehung zwischen Vertrag, Projekt und Kostenstelle hergestellt.
Anschließend folgen Zeiterfassung und Projektbudgetverwaltung, danach die Ausweitung auf die Projektwirtschaftlichkeitsanalyse.
Vor der Gewinnberechnung müssen gemeinsam mit der Finanzabteilung die Verteilung der Personalkosten, Gemeinkosten und die Grundsätze der Erlösrealisierung festgelegt werden.
Geschäftlicher Nutzen
Projektleiter steuern nicht mehr nur den Fortschritt, sondern auch Lieferkosten und wirtschaftliche Risiken.
Das Management kann Projekte mit sich verschlechterndem Gewinn frühzeitig erkennen, statt Budgetüberschreitungen erst nach Projektende festzustellen.
Projektergebnisse (Näherungswerte): Überschreitungsrisiken ca. 6 Wochen früher erkannt; Abweichung Budgetstunden ca. −40 %; rechtzeitige Projektfakturierung ca. 95 %.
Laufend verfolgte Kennzahlen: Projektbruttomarge, Abweichung der Budgetstunden, Kostenüberschreitungsquote, Umsetzungsquote der Änderungsanträge, rechtzeitige Projektfakturierung.
Was dieser Fall zeigt
Die wichtigste Produktionsressource von Professional-Services-Unternehmen sind die Zeit und die Fachkompetenz ihrer Mitarbeitenden.
Erst wenn Projekt-, Personal-, Vertrags- und Finanzdaten tatsächlich verbunden sind, lässt sich vom Management einzelner Aufgaben zum Management der Projektwirtschaftlichkeit aufsteigen.
*Zum Schutz der Kundendaten wurden die Unternehmensangaben in dieser Fallstudie anonymisiert; die Oberflächendarstellungen sind illustrativ, die Ergebnisse auf gerundete Näherungswerte gesetzt.*
Lebensmittelhersteller mit mehreren Produktkategorien
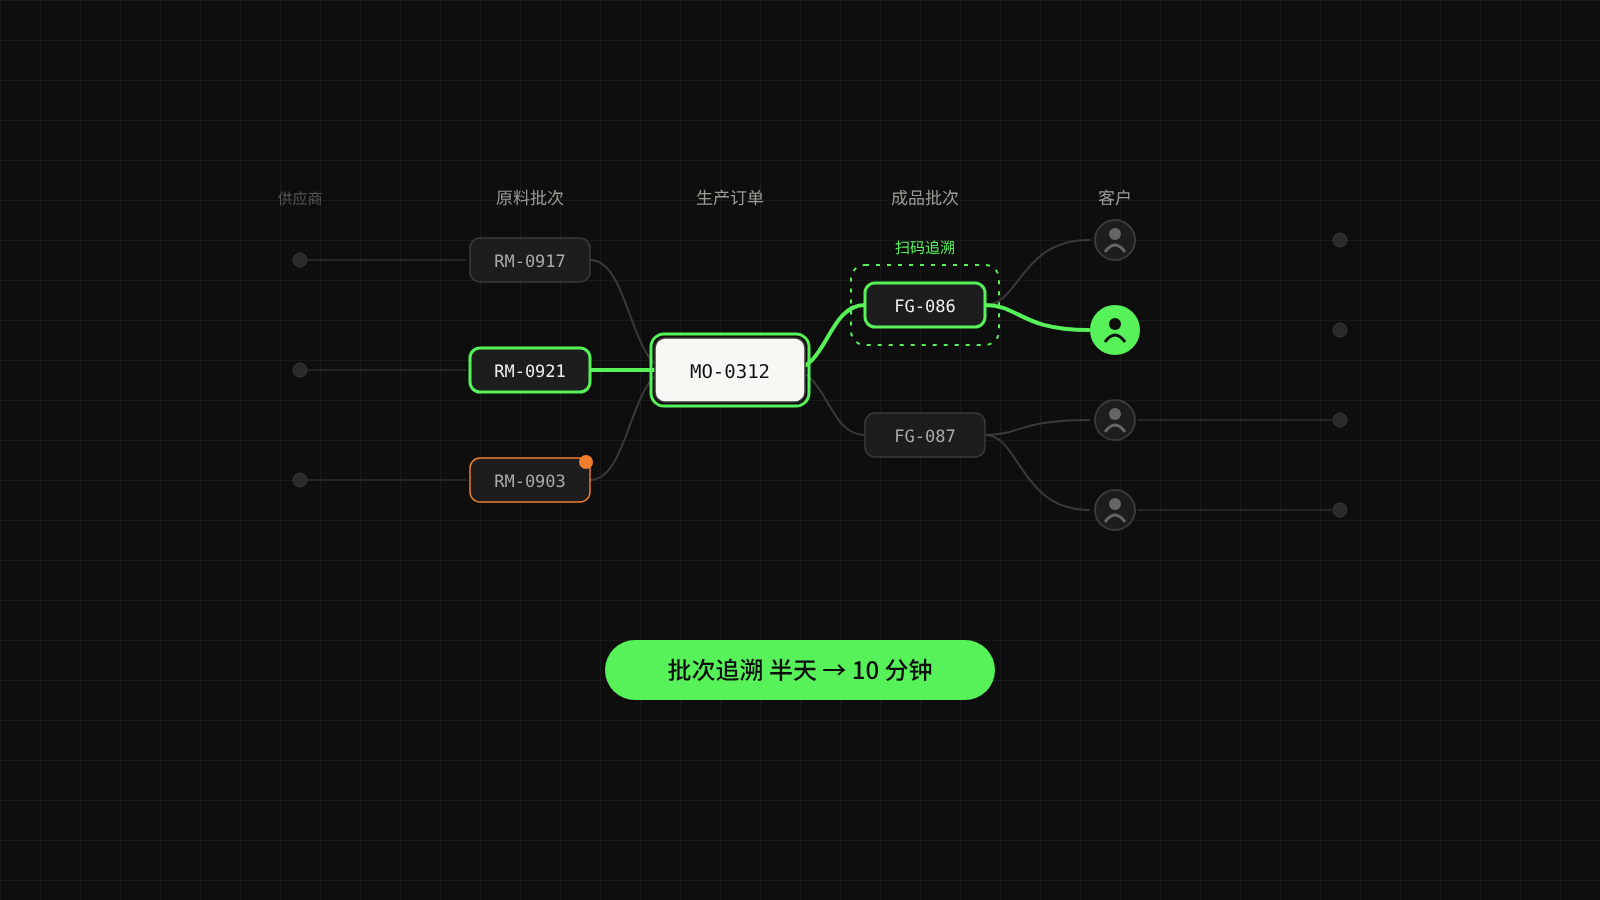
Chargenrückverfolgung von einem halben Tag auf 10 Minuten verkürzt: Jede Produktcharge ist nachvollziehbar
Ein Lebensmittelhersteller mit mehreren Produktkategorien verbindet Einkauf, Produktion, Lager und Auslieferung zu einer durchgängigen Datenkette: Für jede beliebige Fertigwarencharge lassen sich Rohstoffherkunft und Kundenverbleib rekonstruieren. Die Chargenrückverfolgung verkürzt sich von rund einem halben Tag auf unter 10 Minuten.
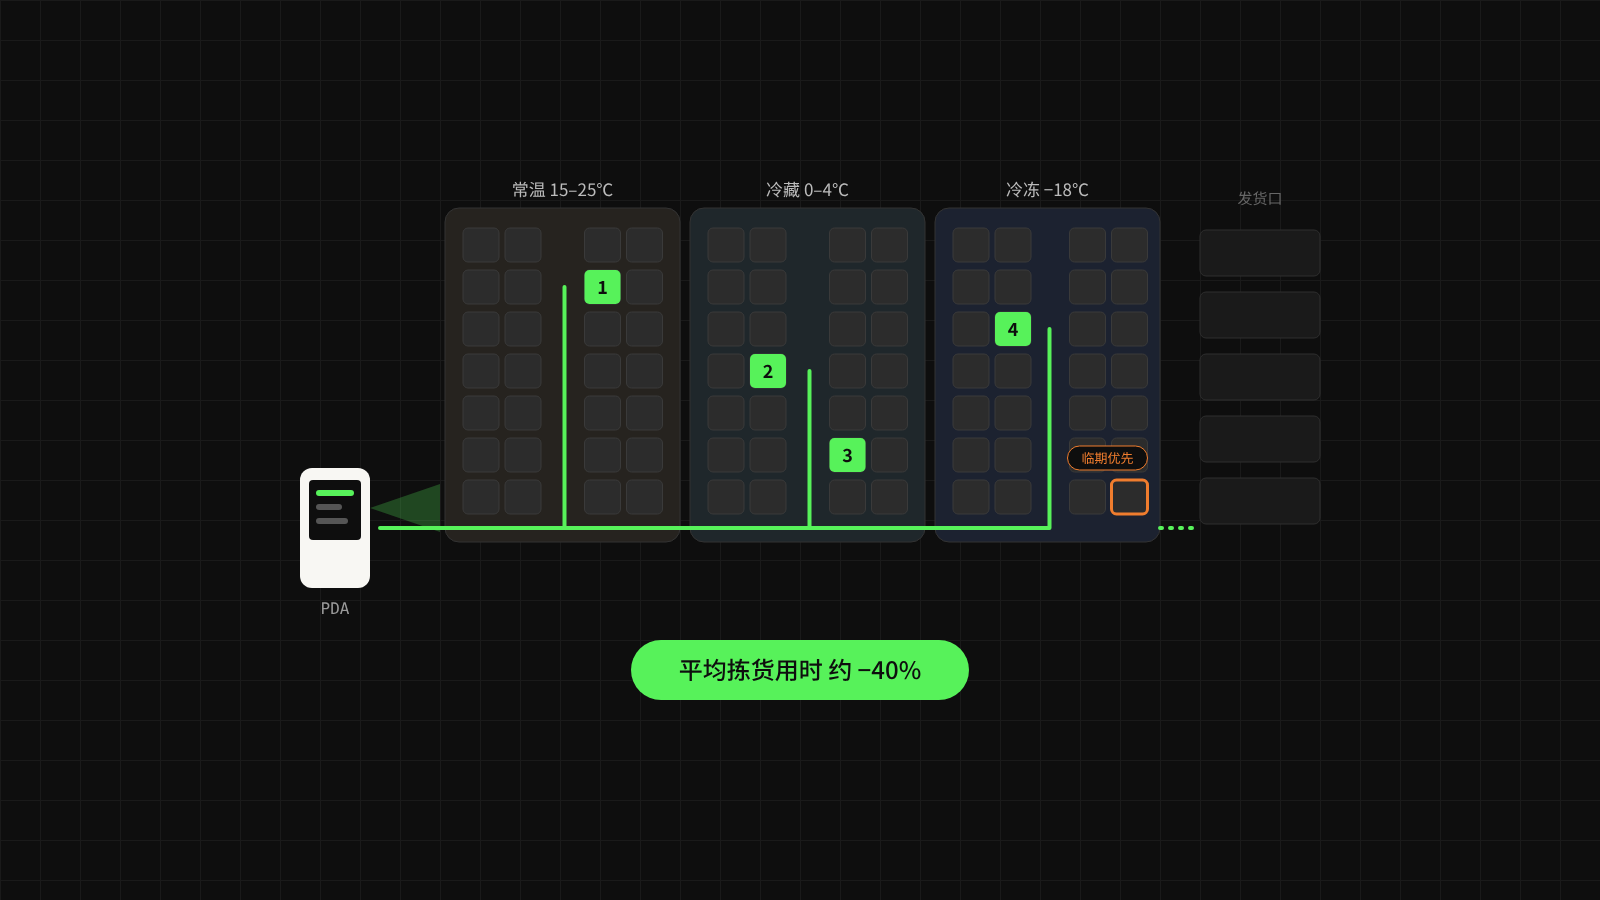
Bestand im Dreizonenlager auf den Lagerplatz genau, Kommissionierzeit im Schnitt um rund 40 % kürzer
Ein Lebensmittelgroßhändler mit Ware für Normal-, Kühl- und Tiefkühlbereich führt seine Bestände auf Lagerplatz- und Chargenebene, wickelt Wareneingang, Nachschub und Kommissionierung per PDA ab und lagert nach dem Prinzip „first expired, first out“ aus. Die durchschnittliche Kommissionierzeit sinkt um rund 40 %, der Wert der Bestände kurz vor Ablauf geht deutlich zurück.
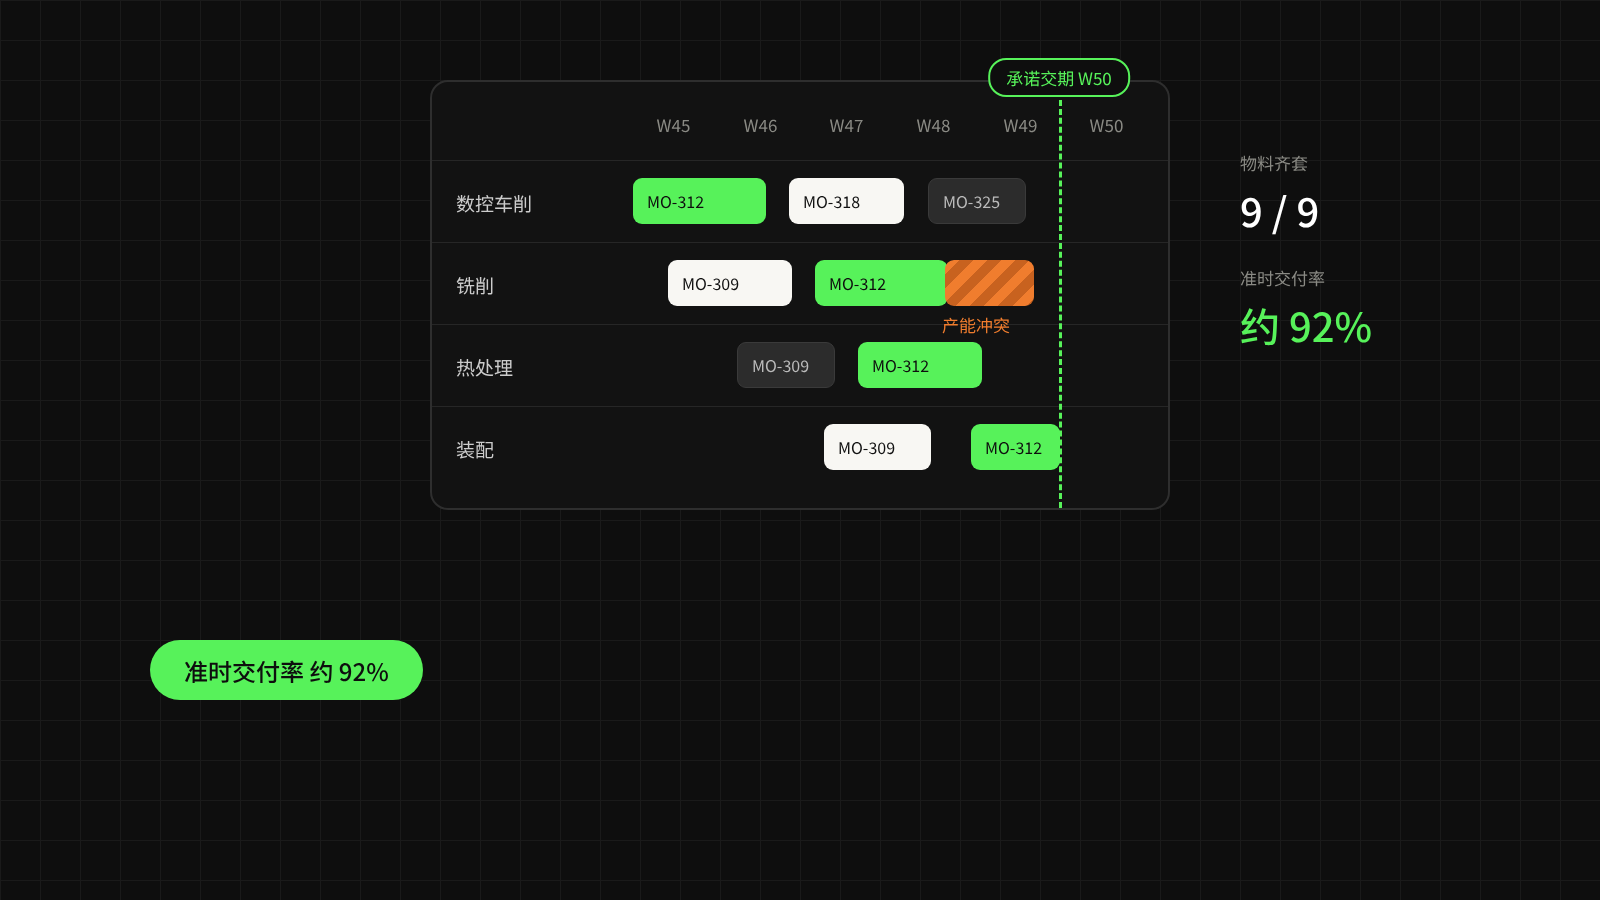
Kundenaufträge steuern direkt die Produktionsplanung: Liefertermintreue steigt auf rund 92 %
Ein Zerspanungsbetrieb mit vielen Varianten und kleinen Losen lässt Kundenaufträge unmittelbar Materialbedarf und Kapazitätsprüfung auslösen, und die Werkstatt meldet per Terminal in Echtzeit zurück. Lieferzusagen haben eine Grundlage: Die Liefertermintreue steigt von rund 75 % auf rund 92 %, Stillstände wegen Materialmangel gehen deutlich zurück.
Ob Sie noch nach einer Richtung suchen oder bereits einen klaren geschäftlichen Bedarf haben: Wir erkunden gerne gemeinsam mit Ihnen die Möglichkeiten.
Sie wissen nicht, wo Sie anfangen sollen?
Beginnen Sie mit einem Gespräch.
In einer kostenlosen 30-minütigen Beratung mit unserem Team erfahren Sie, was die Digitalisierung Ihres Unternehmens möglich macht.
Sie haben bereits einen klaren geschäftlichen Bedarf?
Beginnen wir damit, Ihr Geschäft zu verstehen.
Schildern Sie uns die aktuelle Lage Ihres Unternehmens, Ihre Herausforderungen im Management und Ihre Entwicklungsziele. Wir zeigen Ihnen passende digitale Lösungsrichtungen auf.